什么是实际利率?
实际利率,是指存款或储蓄账户在剔除通胀因素之后,你真正能获得的收益。银行可能给出 5% 的名义利率,但如果同期物价上涨了 3%,那么你手中的钱实际上只能多买大约 2% 的商品。本计算器采用精确的费雪方程式(Fisher equation),帮你看清真实的购买力回报。
如何使用本计算器
输入存款的名义利率(即对外公布的年利率),以及同期的预期通胀率。两者均以百分比形式填入。计算器会给出实际利率,同时还会给出常用的快速近似值(名义利率减去通胀率),方便你对比两种算法的差异。
公式详解
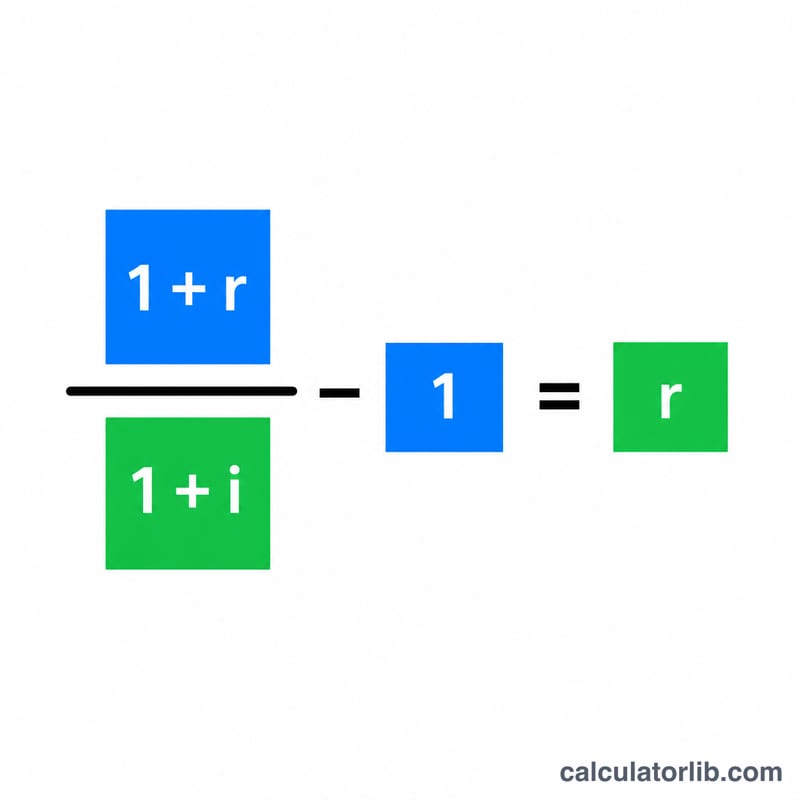
精确的换算关系为:
$$\text{实际利率} = \left( \frac{1 + \dfrac{\text{名义利率 (\%)}}{100}}{1 + \dfrac{\text{通胀率 (\%)}}{100}} - 1 \right) \times 100$$
式中各利率均以小数表示。用你资金的增长系数(1 + 名义利率)除以物价的增长系数(1 + 通胀率),即可分离出购买力的真实增幅。而简单相减「名义利率 − 通胀率」只有在两者数值都较小时,才是一个接近的近似值。
实例演示
假设你的存款名义利率为 5%,同期通胀率为 3%。精确的实际利率为 $$(1.05 / 1.03) - 1 = 0.019417$$ 约合 1.94%。而快速近似法得出的是 \(5\% - 3\% = 2\%\)。两者之间这 0.06 个百分点的微小差距,正是忽略两个利率之间复利效应所产生的误差。
中国的通货膨胀:官方数据
中国的官方消费者价格数据,自动更新。可作为上方计算器的输入值。
- 同比,2026年10月
- +0.7%
- 通胀率 2025年
- 0.1%
- 累计 2016–2025年
- 13.1%
- 年均
- 1.4%
最近变化 下降 −0.2 个百分点 2026年10月:+0.7%,2026年9月为+0.9%。
最新月份(2026年10月):中国消费者价格同比变动+0.7%(消费者物价指数(综合,2015年=100),经济合作与发展组织(OECD))。下方年度数据为年平均值。 该变动由 CalculatorLib 根据公布的指数计算:当月指数 ÷ 上年同月指数 − 1。
中国的物价在2016年至2025年间变化了13.1%,年均1.4%:2016年价值100 CNY的东西,在2025年约为113 CNY。
| 年份 | CPI(2010 = 100) | 通胀率 | 世界 |
|---|---|---|---|
| 2025 | 132.6 | 0.1% | 3.0% |
| 2024 | 132.5 | 0.2% | 3.0% |
| 2023 | 132.2 | 0.2% | 5.7% |
| 2022 | 131.9 | 2.0% | 8.0% |
| 2021 | 129.4 | 1.0% | 3.5% |
| 2020 | 128.1 | 2.4% | 1.9% |
| 2019 | 125.1 | 2.9% | 2.2% |
| 2018 | 121.6 | 2.1% | 2.5% |
| 2017 | 119.1 | 1.6% | 2.3% |
| 2016 | 117.2 | 2.0% | 1.6% |
中国与其他国家
通货膨胀,消费者价格(年度 %)— 各国最新公布的年份。
- 土耳其 34.9% (2025)
- 俄罗斯 8.7% (2025)
- 墨西哥 3.8% (2025)
- 越南 3.3% (2025)
- 日本 3.2% (2025)
- 世界 3.0% (2025)
- 美国 2.9% (2024)
- 印度 2.4% (2025)
- 韩国 2.1% (2025)
- 沙特阿拉伯 2.0% (2025)
- 法国 0.9% (2025)
- 中国 0.1% (2025)
台湾尚无已公布的数字。
各行的年份可能不同:每个数字都标注其所属年份。所有国家使用同一项世界银行指标。
最新数据:2026-10 数据更新于 2026-11-14 · 最新
来源: The World Bank Group CC BY 4.0; OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 CC BY 4.0
累计变化、年均增长率和价格对比由 CalculatorLib 根据这些数据计算。
来源详情与统计方法
- The World Bank Group — World Development Indicators (FP.CPI.TOTL.ZG, FP.CPI.TOTL)
- OECD (2026), Consumer price indices (CPIs, HICPs), COICOP 1999 — Consumer price indices (CPIs, HICPs), COICOP 1999
常见问题
实际利率会不会是负数? 会的。如果通胀率高于你的名义利率,实际收益就会变为负值,意味着你的储蓄随着时间推移在不断丧失购买力。
为什么不能直接用名义利率减去通胀率? 直接相减是个方便的估算方法,但会略微高估真实的实际利率。费雪方程式更为精确,在利率较高时尤其推荐使用。
应该用税前还是税后的名义利率? 若想最准确地反映购买力,建议使用扣除利息税后的名义利率,因为税款会减少你实际到手的收益。(注:各国对存款利息的征税规则不同,请以当地税法为准。)