年率リターン(CAGR)計算ツールとは?
このツールは、預金や投資の年平均成長率(CAGR/Compound Annual Growth Rate)を求めるものです。CAGRとは、最初の元本が一定期間を経て最終的な金額へと成長する際に、毎年一定の割合で増えたと仮定したときの「年あたりの成長率」を指します。単純な累計リターンとは異なり、途中の値動きをならして平準化するため、運用期間が異なる投資商品どうしを、同じ「1年あたり」の基準で公平に比較できるのが特長です。
使い方
入力するのは3つの数値だけです。開始額(最初に預け入れた、または投資した金額)、終了額(現在の評価額)、そして資金を運用した年数です。計算結果として、年率リターンがパーセンテージで表示されるほか、参考値として累計リターンと累計利益も確認できます。年数は小数でも入力でき、たとえば18か月なら「1.5」と指定します。
計算式の解説
基本となる計算式は次のとおりです。
$$\text{CAGR} = \left(\left(\frac{\text{終了額}}{\text{開始額}}\right)^{\frac{1}{\text{年数}}} - 1\right) \times 100\%$$終了額を開始額で割ると、資金が何倍になったか(成長倍率)が分かります。これを「1 ÷ 年数」乗することで、累計の成長を1年あたりの成長係数へと換算します。最後に1を引くことで係数が「率(増加割合)」になり、100を掛ければパーセンテージで表せます。
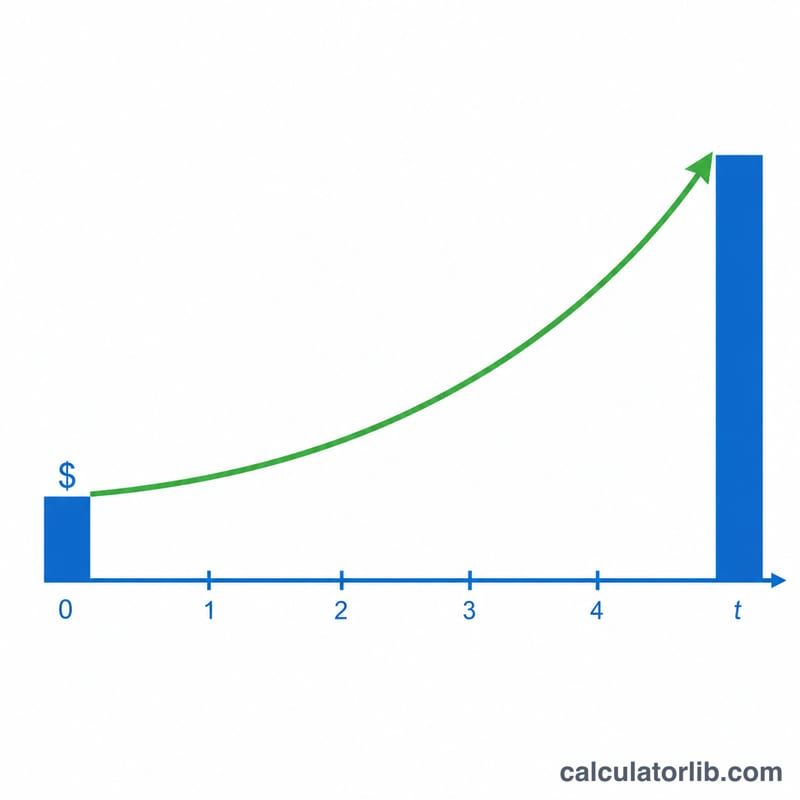
計算例
たとえば10,000ドルを預け入れ、5年間で15,000ドルに成長したとします。成長倍率は \(15{,}000 \div 10{,}000 = 1.5\)。これを \(1/5\) 乗すると \(1.5^{0.2} \approx 1.0845\) となります。ここから1を引くと \(0.0845\)、つまり年率およそ8.45%です。この期間の累計リターンは50%、累計利益は5,000ドルとなります。
CAGR の結果の解釈
CAGR は平滑化された幾何平均レートです。これは 1 つの質問に答えます。開始値が毎年複利で成長して、保有期間中に終了値に到達するために、年間の一定の成長率はいくらである必要があるのか?2 つのデータポイント(期首残高と期末残高)からのみ逆算して機能するため、その間に何が起きたかをすべて意図的に削除します。
- ボラティリティと中間の変動を隠します。急速に上昇し、下落し、回復した預金は、静かに上昇した預金とまったく同じ CAGR を示すことができます。同じ CAGR を持つ 2 つの投資は、非常に異なるリスク プロファイルを持つ可能性があるため、CAGR は道のりの変動性や沿った方向での最大ドローダウンについては何も述べていません。
- 期間中の預金と出金を無視します。単純な 2 値の公式は、単一の一括払い金が手つかずのままであると想定しています。開始日と終了日の間に資金を追加または削除した場合、結果は歪みます。期間中のキャッシュフローについては、マネー加重リターン(IRR)または時間加重リターンがより適切です。
- それは歴史的であり、予報ではありません。過去の CAGR は、すでに起きたことを説明しています。これは保証されたまたは予想される将来のレートではなく、市場、金利、条件は変わり、過去のパフォーマンスは将来の結果を予測しません。
CAGR が「良い」かどうかを判断するには、孤立してではなく、関連するベンチマークと比較してください。
- インフレーション:同じ期間の平均年間インフレ率を差し引いて、実質(購買力)リターンを推定します。3% のインフレ環境での 4% の CAGR は、実質的には約 1% に過ぎません。
- 無リスク金利と預金金利:同じ期間に高利回り普通預金口座、定期預金、または政府債がどれほど支払われるかと比較してください。
- 市場指数:株式投資の CAGR を、同一の開始日と終了日での広範なインデックス総リターンと比較します。タイミングは比較に大きく影響するため。
2 つの投資を比較する場合、常に同じ期間と同じ開始日/終了日を使用してください。CAGR は保有期間が一致する場合にのみ意味があります。
これは一般的な教育情報であり、個人的な財務上のアドバイスではありません。自分の状況を考慮し、投資決定を下す前に適格な専門家に相談してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
CAGRは「平均年間リターン」と同じものですか? いいえ、異なります。単純な平均は複利効果を考慮しませんが、CAGRはこれを織り込むため、真の幾何平均的な成長率を示します。
どの通貨でも使えますか? はい。計算は純粋に数学的なものなので、開始額と終了額が同じ通貨・単位でそろってさえいれば、どんな通貨でも利用できます。
投資で損失が出た場合はどうなりますか? その場合、CAGRは単純にマイナスの値となり、1年あたりの下落率を正しく表します。