¿Qué es la calculadora de rentabilidad anualizada (CAGR)?
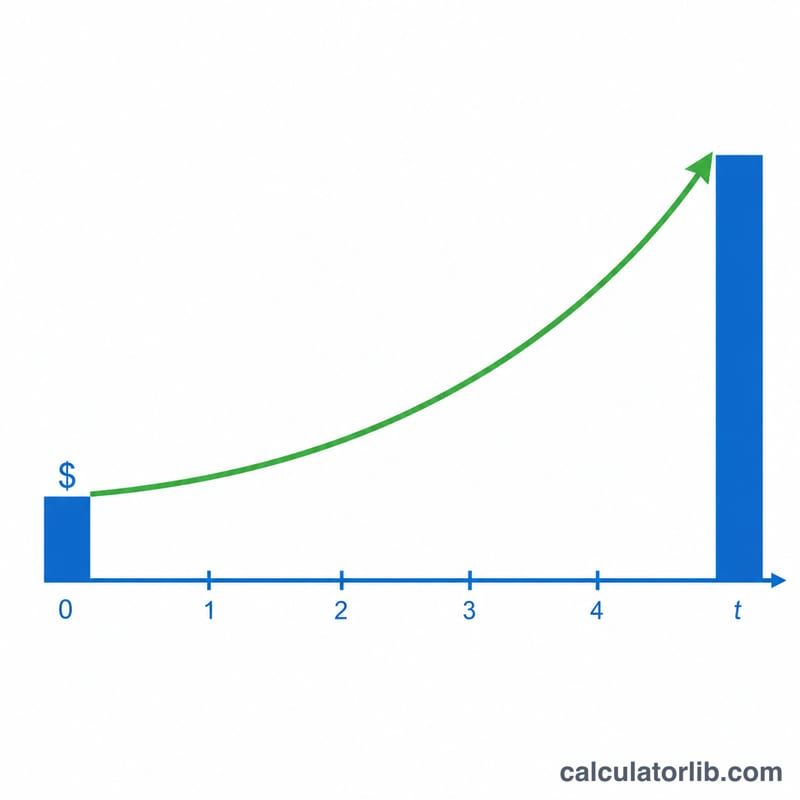
Esta calculadora obtiene la tasa de crecimiento anual compuesto (CAGR, por sus siglas en inglés) de un depósito o una inversión. La CAGR es el ritmo constante de crecimiento anual que haría que tu importe inicial se convirtiera en el importe final a lo largo de un determinado número de años. A diferencia de la rentabilidad total, suaviza los altibajos y te permite comparar en igualdad de condiciones inversiones mantenidas durante plazos distintos, año a año.
Cómo usarla
Introduce tres datos: el valor inicial (la cantidad que depositaste o invertiste al principio), el valor final (lo que vale hoy) y el número de años que el dinero estuvo invertido. La calculadora te devuelve la rentabilidad anualizada en porcentaje, además de la rentabilidad total y la ganancia total para situarte. Los años pueden expresarse con decimales: usa 1,5 para dieciocho meses.
La fórmula, explicada
La fórmula principal es:
$$\text{CAGR} = \left(\left(\frac{\text{Valor final}}{\text{Valor inicial}}\right)^{\frac{1}{\text{años}}} - 1\right) \times 100\%$$
El cociente entre el valor final y el inicial da el múltiplo de crecimiento. Elevarlo a la potencia 1/años transforma ese crecimiento total en un factor de crecimiento anual equivalente, y al restar 1 ese factor se convierte en una tasa. Multiplica por 100 para expresarla en porcentaje.
Ejemplo resuelto
Imagina que depositaste 10.000 $ y crecieron hasta 15.000 $ en 5 años. El múltiplo de crecimiento es \(15.000 / 10.000 = 1{,}5\). Al elevarlo a la potencia 1/5 obtienes \(1{,}5^{0,2} \approx 1{,}0845\). Al restar 1 queda 0,0845, es decir, alrededor de un 8,45 % anual. La rentabilidad total del periodo es del 50 % y la ganancia total asciende a 5.000 $.
Interpretación de su resultado de CAGR
CAGR es una tasa geométrica suavizada. Responde a una única pregunta: ¿a qué tasa anual constante tendría que crecer su valor inicial, capitalizándose cada año, para alcanzar su valor final durante el período de tenencia? Debido a que funciona hacia atrás a partir de solo dos puntos de datos — los saldos inicial y final — borra deliberadamente todo lo que sucedió entre medias.
- Oculta la volatilidad y las oscilaciones intermedias. Un depósito que subió bruscamente, se desplomó y se recuperó puede mostrar exactamente el mismo CAGR que uno que se elevó suavemente. Dos inversiones con CAGR idénticos pueden tener perfiles de riesgo muy diferentes, por lo que CAGR no dice nada sobre la brusquedad del viaje o la mayor caída acumulada en el camino.
- Ignora depósitos y retiros durante el período. La fórmula simple de dos valores supone una suma única dejada intacta. Si añadió o retiró dinero entre las fechas de inicio y fin, el resultado se distorsiona — para flujos de caja durante el período, una rentabilidad ponderada por dinero (TIR) o una rentabilidad ponderada por tiempo es más apropiada.
- Es histórico, no una proyección. Un CAGR pasado describe lo que ya sucedió. No es una tasa futura garantizada o esperada; los mercados, las tasas de interés y las condiciones cambian, y el desempeño pasado no predice resultados futuros.
Para juzgar si un CAGR es "bueno", compárelo con referentes relevantes en lugar de en aislamiento:
- Inflación: Reste la tasa de inflación anual promedio durante el mismo período para estimar su rentabilidad real (poder adquisitivo). Un CAGR del 4% durante un entorno de inflación del 3% es solo alrededor del 1% en términos reales.
- Tasas libres de riesgo y de ahorro: Compárelo con lo que una cuenta de ahorro de alto rendimiento, un depósito a plazo o un bono del gobierno hubieran pagado durante el mismo horizonte.
- Un índice de mercado: Compárelo con el CAGR de una inversión en acciones contra un rendimiento total de índice amplio en las mismas fechas de inicio y fin, ya que el momento afecta fuertemente la comparación.
Al comparar dos inversiones, siempre use el mismo período de tiempo y las mismas fechas de inicio/fin — CAGR solo es significativo cuando los períodos de tenencia se alinean.
Esta es información educativa general, no asesoramiento financiero personal. Considere sus propias circunstancias y consulte a un profesional calificado antes de tomar decisiones de inversión.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Es lo mismo la CAGR que la rentabilidad media anual? No. Una media simple no tiene en cuenta el interés compuesto; la CAGR sí, por lo que refleja la verdadera tasa de crecimiento geométrico.
¿Puedo usarla con cualquier divisa? Sí, el cálculo es puramente matemático, así que sirve cualquier divisa o unidad siempre que el valor inicial y el final se expresen en la misma.
¿Y si mi inversión perdió dinero? En ese caso la CAGR será negativa y reflejará correctamente la tasa de caída anualizada.