Что считает калькулятор среднегодовой доходности (CAGR)?
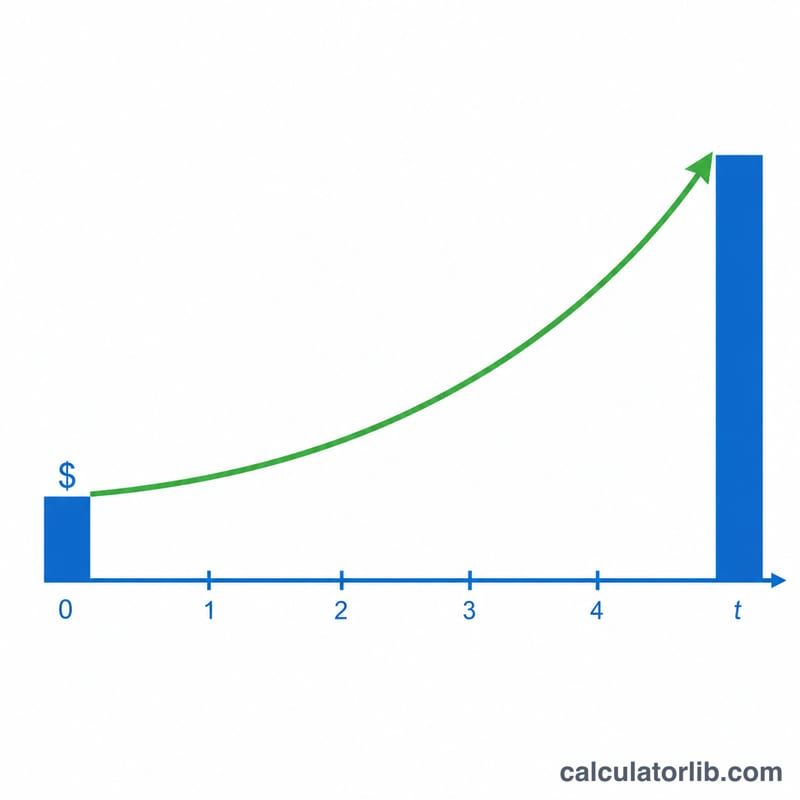
Этот калькулятор вычисляет среднегодовой темп роста (CAGR — Compound Annual Growth Rate) вклада или инвестиции. CAGR — это та ровная годовая ставка, при которой ваша начальная сумма превратилась бы в конечную за указанное число лет. В отличие от простой совокупной доходности, CAGR сглаживает колебания и позволяет сравнивать вложения с разными сроками на единой годовой основе.
Как пользоваться калькулятором
Введите три значения: начальную сумму (сколько вы изначально вложили или внесли на вклад), конечную сумму (сколько это стоит сейчас) и количество лет, на которые были вложены деньги. Калькулятор покажет среднегодовую доходность в процентах, а также совокупную доходность и общую прибыль для наглядности. Число лет может быть дробным — например, укажите 1,5 для восемнадцати месяцев.
Разбираем формулу
Основная формула выглядит так:
$$\text{CAGR} = \left(\left(\frac{\text{конечная сумма}}{\text{начальная сумма}}\right)^{\frac{1}{\text{число лет}}} - 1\right) \times 100\%$$
Отношение конечной суммы к начальной даёт коэффициент роста. Возведение его в степень 1/число лет переводит весь рост в эквивалентный годовой коэффициент роста, а вычитание единицы превращает коэффициент в ставку. Умножьте на 100, чтобы получить результат в процентах.
Пример расчёта
Допустим, вы вложили $10 000, и за 5 лет сумма выросла до $15 000. Коэффициент роста равен \(15\,000 / 10\,000 = 1{,}5\). Возводим в степень 1/5 и получаем \(1{,}5^{0{,}2} \approx 1{,}0845\). Вычитаем 1 — остаётся 0,0845, то есть около 8,45 % в год. Совокупная доходность за весь период составляет 50 %, а общая прибыль — $5 000.
Частые вопросы
CAGR — это то же самое, что средняя годовая доходность? Нет. Простое среднее не учитывает сложный процент, а CAGR его учитывает, поэтому отражает реальный геометрический темп роста.
Можно ли применять расчёт к любой валюте? Да — вычисление чисто математическое, поэтому подойдёт любая валюта или единица измерения, главное, чтобы начальная и конечная суммы были в одной и той же.
А если инвестиция принесла убыток? Тогда CAGR просто получится отрицательным — он корректно покажет среднегодовой темп снижения.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата CAGR
CAGR — это сглаженный геометрический темп роста. Он отвечает на один вопрос: с какой постоянной годовой ставкой должна была расти ваша первоначальная сумма с учётом ежегодного начисления сложных процентов, чтобы достичь конечной суммы за период владения? Поскольку он работает в обратном направлении, опираясь только на две точки данных — начальный и конечный балансы — он целенаправленно стирает всё, что произошло между ними.
- Он скрывает волатильность и промежуточные колебания. Вклад, который резко возрос, рухнул и восстановился, может показать точно такой же CAGR, как и тот, который плавно рос вверх. Два инвестиционных проекта с одинаковыми CAGR могут иметь очень разные профили риска, поэтому CAGR ничего не говорит о «бугристости» пути или о наибольшем падении по ходу маршрута.
- Он игнорирует пополнения и снятия в течение периода. Простая формула двух значений предполагает единовременную сумму, оставленную без изменений. Если вы добавляли или снимали деньги между начальной и конечной датами, результат искажен — для денежных потоков в течение периода более целесообразно использовать взвешенный по деньгам доход (IRR) или взвешенный по времени доход.
- Это исторические данные, а не прогноз. Прошлый CAGR описывает то, что уже произошло. Это не гарантированная или ожидаемая будущая ставка; рынки, процентные ставки и условия меняются, и прошлые результаты не предсказывают будущие результаты.
Чтобы судить, хороший ли CAGR, сравнивайте его с соответствующими показателями сравнения, а не в изоляции:
- Инфляция: вычтите среднюю годовую инфляцию за тот же период, чтобы оценить вашу реальную доходность (с учётом покупательной способности). CAGR в 4% в условиях инфляции 3% составляет всего около 1% в реальном выражении.
- Безрисковые ставки и ставки сбережений: сравните со значением, которое высокодоходный сберегательный счёт, депозит на срок или государственная облигация выплатили бы за тот же период.
- Индекс рынка: сравните CAGR инвестиций в акции с полной доходностью широкого индекса за те же начальные и конечные даты, поскольку синхронизация сильно влияет на сравнение.
При сравнении двух инвестиций всегда используйте один и тот же период времени и одни и те же начальные/конечные даты — CAGR имеет смысл только при совпадении периодов владения.
Это общая образовательная информация, а не личный финансовый совет. Учитывайте ваши собственные обстоятельства и проконсультируйтесь с квалифицированным специалистом перед принятием инвестиционных решений.