Qu'est-ce que le calculateur de rendement annualisé (TCAC) ?
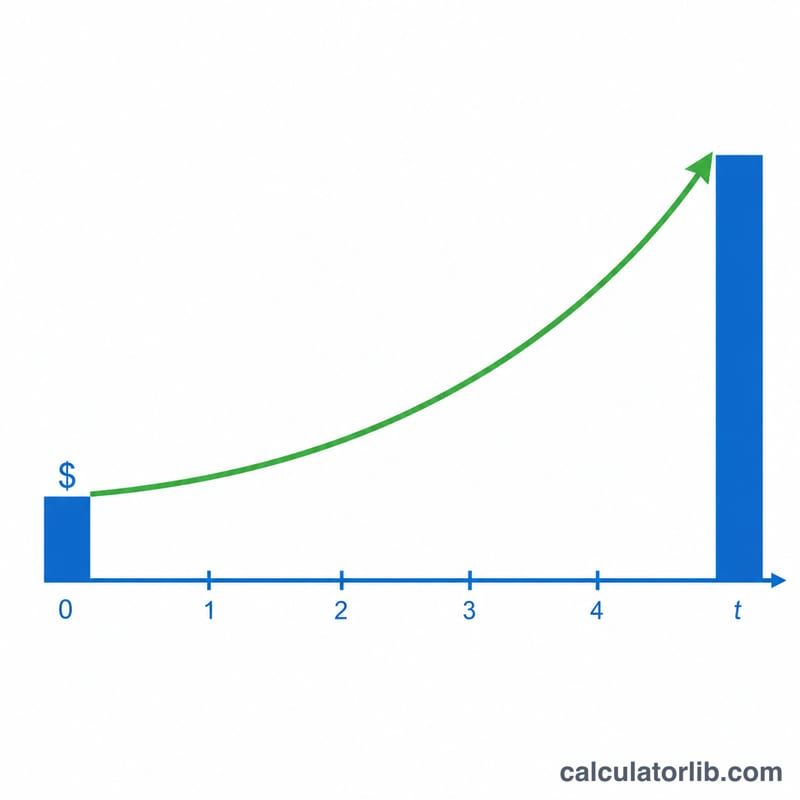
Cet outil détermine le taux de croissance annuel composé (TCAC) d'un dépôt ou d'un placement. Le TCAC correspond au taux annuel régulier qui ferait passer votre montant de départ à votre montant final sur une durée donnée. Contrairement à un simple rendement total, il lisse les variations et permet de comparer, sur une base annuelle équitable, des placements détenus pendant des périodes différentes.
Comment l'utiliser
Saisissez trois données : la valeur initiale (le montant que vous avez déposé ou investi au départ), la valeur finale (ce qu'il vaut aujourd'hui) et le nombre d'années pendant lesquelles l'argent a été investi. Le calculateur affiche le rendement annualisé en pourcentage, ainsi que le rendement total et le gain total pour vous situer. Les années peuvent être décimales : indiquez 1,5 pour dix-huit mois.
La formule expliquée
La formule de base est la suivante :
$$\text{TCAC} = \left(\left(\frac{\text{Valeur finale}}{\text{Valeur initiale}}\right)^{\frac{1}{\text{années}}} - 1\right) \times 100\%$$
Le rapport entre la valeur finale et la valeur initiale donne le multiple de croissance. En l'élevant à la puissance 1/années, on convertit cette croissance totale en un facteur de croissance annuel équivalent ; en soustrayant 1, on transforme ce facteur en taux. Multipliez par 100 pour l'exprimer en pourcentage.
Exemple chiffré
Supposons que vous ayez déposé 10 000 $ et que la somme ait atteint 15 000 $ en 5 ans. Le multiple de croissance est de \(15\,000 / 10\,000 = 1{,}5\). Élevé à la puissance 1/5, on obtient \(1{,}5^{0{,}2} \approx 1{,}0845\). En soustrayant 1, il reste 0,0845, soit environ 8,45 % par an. Le rendement total sur la période est de 50 %, et le gain total s'élève à 5 000 $.
Interprétation de votre résultat TCAC
Le TCAC est un taux de croissance géométrique lissé. Il répond à une seule question : à quel taux annuel constant votre valeur initiale aurait-elle dû croître, en se composant chaque année, pour atteindre votre valeur finale sur la période de détention ? Parce qu'il fonctionne en arrière à partir de seulement deux points de données — les soldes initial et final — il efface délibérément tout ce qui s'est passé entre les deux.
- Il cache la volatilité et les fluctuations intermédiaires. Un dépôt qui a augmenté fortement, s'est effondré et s'est redressé peut afficher exactement le même TCAC qu'un qui a grimpé régulièrement. Deux investissements avec des TCAC identiques peuvent avoir des profils de risque très différents, donc le TCAC ne dit rien sur la rugosité du parcours ou la plus grande baisse en cours de route.
- Il ignore les dépôts et les retraits pendant la période. La formule simple à deux valeurs suppose une somme forfaitaire unique laissée intacte. Si vous avez ajouté ou retiré de l'argent entre les dates de début et de fin, le résultat est faussé — pour les flux de trésorerie pendant la période, un rendement pondéré par l'argent (TRI) ou un rendement pondéré dans le temps est plus approprié.
- C'est historique, pas une prévision. Un TCAC passé décrit ce qui s'est déjà passé. Ce n'est pas un taux futur garanti ou attendu ; les marchés, les taux d'intérêt et les conditions changent, et les performances passées ne prédisent pas les résultats futurs.
Pour juger si un TCAC est « bon », comparez-le à des indices de référence pertinents plutôt que isolément :
- Inflation : Soustrayez le taux d'inflation annuel moyen sur la même période pour estimer votre rendement réel (en termes de pouvoir d'achat). Un TCAC de 4 % dans un environnement d'inflation de 3 % ne représente environ que 1 % en termes réels.
- Taux sans risque et taux d'épargne : Comparez avec ce qu'un compte d'épargne à rendement élevé, un dépôt à terme ou une obligation d'État auraient rapporté sur le même horizon.
- Un indice de marché : Comparez le TCAC d'un investissement en actions par rapport au rendement total d'un large indice sur les dates de début et de fin identiques, car le calendrier affecte fortement la comparaison.
Lorsque vous comparez deux investissements, utilisez toujours la même période et les mêmes dates de début/fin — le TCAC n'est significatif que lorsque les périodes de détention s'alignent.
Il s'agit d'informations éducatives générales, pas de conseils financiers personnels. Tenez compte de votre situation personnelle et consultez un professionnel qualifié avant de prendre des décisions d'investissement.
Taux directeurs des banques centrales aujourd’hui
Les derniers taux directeurs officiels des grandes banques centrales, mis à jour automatiquement : la référence que suivent les taux des dépôts et des crédits.
- Banque centrale européenne
- 2,50 %
- Au
- 2026-11-16
- Variation sur 1 an
- +0,50 pt
Dernière variation Hausse +25 pb Banque centrale européenne a modifié son taux le 2026-09-16 : de 2,25 % à 2,50 %.
| Banque centrale | Taux directeur | Au | Variation sur 1 an |
|---|---|---|---|
| Banque centrale du Brésil · Brésil | 13,75 % | 2026-11-16 | −1,25 pt |
| Banque du Mexique · Mexique | 6,25 % | 2026-11-10 | −1,00 pt |
| Réserve fédérale · États-Unis | 3,75–4,00 % | 2026-11-12 | 0 pt |
| Banque centrale européenne | 2,50 % | 2026-11-16 | +0,50 pt |
| Banque de Suède (Riksbank) · Suède | 2,00 % | 2026-11-16 | +0,25 pt |
| Banque centrale d’Arabie saoudite · Arabie saoudite | 4,50 % | 2026-10-29 | 0 pt |
| Banque de réserve d’Australie · Australie | 4,60 % | 2026-10-31 | +1,00 pt |
| Banque centrale de la République de Turquie · Turquie | 36,00 % | 2026-11-06 | −3,50 pt |
| Banque de Russie · Russie | 14,00 % | 2026-11-10 | −2,50 pt |
| Banque populaire de Chine · Chine | 3,00 % | 2026-11-10 | 0 pt |
| Banque du Canada · Canada | 2,50 % | 2026-11-13 | +0,25 pt |
| Banque de réserve de l’Inde · Inde | 5,50 % | 2026-10-19 | 0 pt |
| Banque d’Angleterre · Royaume-Uni | 4,00 % | 2026-11-16 | 0 pt |
| Banque du Japon · Japon | 1,25 % | 2026-11-10 | +0,75 pt |
| Banque de Corée · Corée du Sud | 3,00 % | 2026-11-02 | +0,50 pt |
Banque centrale européenne : taux directeurs et taux du marché au jour le jour
Les taux qui encadrent la politique monétaire et le taux du marché au jour le jour qu’ils pilotent, chacun avec la date de sa dernière valeur publiée.
| Taux | Niveau | Au | Variation sur 1 an |
|---|---|---|---|
| Taux de la facilité de dépôt | 2,50 % | 2026-11-16 | +0,50 pt |
| Taux des opérations principales de refinancement | 2,65 % | 2026-11-16 | +0,50 pt |
| Taux de la facilité de prêt marginal | 2,90 % | 2026-11-16 | +0,50 pt |
| Taux à court terme de l’euro (€STR) | 2,44 % | 2026-11-13 | +0,51 pt |
Chaque taux garde la date de sa dernière valeur publiée ; les taux du marché au jour le jour sont publiés le jour ouvré suivant.
Ce que les banques facturent aux ménages : France
Taux moyens appliqués par les banques aux nouveaux crédits immobiliers et versés sur les nouveaux dépôts d’épargne des ménages, tels que déclarés chaque mois à la Banque centrale européenne.
- Taux immobilier · France (2026-09)
- 3,19 %
- Taux immobilier · Zone euro (2026-09)
- 3,62 %
- Taux des dépôts jusqu’à 1 an · France (2026-09)
- 2,54 %
- Écart crédit immobilier − dépôts · France (2026-09)
- +0,65 pt
- Variation du taux immobilier depuis 2025-09
- +0,20 pt
| Mois | Taux immobilier · France | Taux immobilier · Zone euro | Taux de dépôt · France | Taux de dépôt · Zone euro |
|---|---|---|---|---|
| 2026-09 | 3,19 % | 3,62 % | 2,54 % | 2,33 % |
| 2026-08 | 3,20 % | 3,60 % | 2,36 % | 2,13 % |
| 2026-07 | 3,18 % | 3,54 % | 2,38 % | 2,10 % |
| 2026-06 | 3,16 % | 3,51 % | 2,28 % | 2,03 % |
| 2026-05 | 3,10 % | 3,48 % | 2,22 % | 1,92 % |
| 2026-04 | 3,11 % | 3,44 % | 2,18 % | 1,87 % |
Taux immobilier : indicateur composite du coût d’emprunt pour l’achat d’un logement publié par la BCE (toutes périodes de fixation). Taux des dépôts : dépôts à terme des ménages d’une durée initiale jusqu’à un an. Les deux portent sur les seuls contrats nouveaux ; le taux qu’une banque vous propose dépend de votre profil et de la durée de fixation. L’écart et la variation sur un an sont calculés par CalculatorLib.
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Conditions d’utilisation autorisée des statistiques de la BRI; European Central Bank, euro short-term rate (€STR) Politique de réutilisation de la BCE; Board of Governors of the Federal Reserve System Domaine public (œuvre du gouvernement des États-Unis); European Central Bank Politique de réutilisation de la BCE; The World Bank Group CC BY 4.0; European Central Bank, MFI interest rate statistics Politique de réutilisation de la BCE; Sveriges Riksbank Conditions des données ouvertes de la Riksbank; Reserve Bank of Australia 2026 Conditions de droit d’auteur de la RBA (Cash Rate); Bank of Canada Conditions d’utilisation de la Banque du Canada; Bank of England Open Government Licence v3.0
La variation sur un an est calculée par CalculatorLib à partir de ces données. Libellés traduits par CalculatorLib : traduction non officielle, non fournie par BIS.
Détails de la source et méthodologie
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- European Central Bank, euro short-term rate (€STR)
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- European Central Bank, MFI interest rate statistics
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
FAQ
Le TCAC est-il identique au rendement annuel moyen ? Non. Une simple moyenne ignore les intérêts composés ; le TCAC les prend en compte et reflète donc le véritable taux de croissance géométrique.
Puis-je l'utiliser avec n'importe quelle devise ? Oui : le calcul est purement mathématique, donc n'importe quelle devise ou unité fonctionne, à condition que la valeur initiale et la valeur finale soient exprimées dans la même.
Et si mon placement a perdu de l'argent ? Le TCAC sera tout simplement négatif, indiquant correctement le taux de baisse annualisé.