रिटर्न ऑन एसेट्स (ROA) क्या है?
रिटर्न ऑन एसेट्स (ROA) एक प्रॉफिटेबिलिटी रेशियो है जो बताता है कि कोई कंपनी अपनी संपत्ति (एसेट्स) का इस्तेमाल कितनी कुशलता से मुनाफा कमाने में करती है। दूसरे शब्दों में, कंपनी अपने पास मौजूद हर एक डॉलर की संपत्ति पर कितने सेंट का शुद्ध मुनाफा (नेट इनकम) कमाती है। ROA जितना ज़्यादा होगा, इसका मतलब है कि मैनेजमेंट उपलब्ध संसाधनों से उतना ही बेहतर मुनाफा निकाल रहा है।
इस कैलकुलेटर का इस्तेमाल कैसे करें
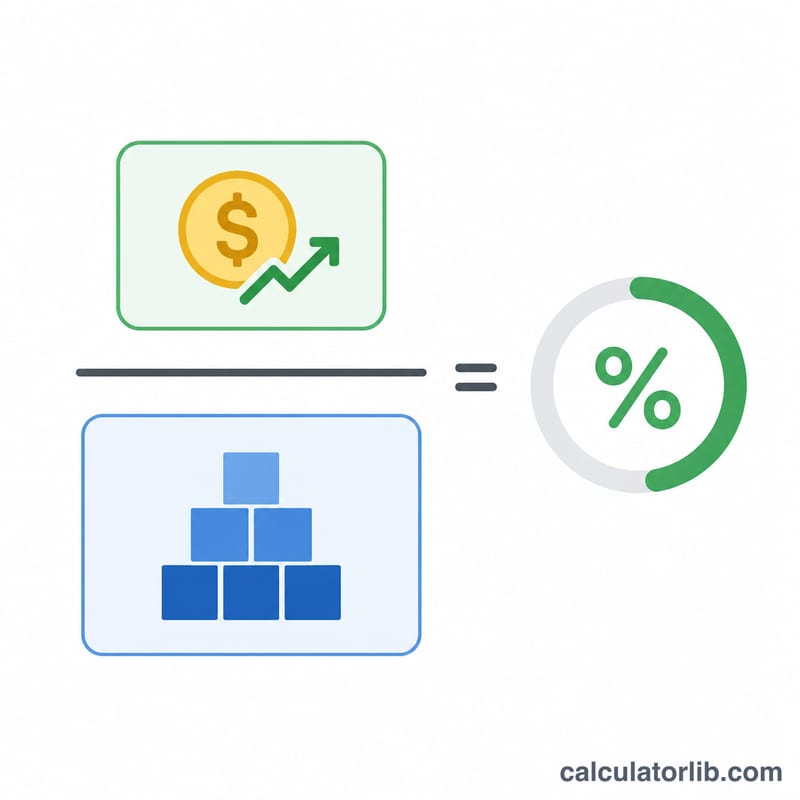
कंपनी की नेट इनकम (इनकम स्टेटमेंट से ली गई वह बॉटम-लाइन मुनाफा राशि, जो टैक्स और सभी खर्चों के बाद बचती है) और उसकी कुल संपत्ति (बैलेंस शीट से) दर्ज करें। कैलकुलेटर नेट इनकम को कुल संपत्ति से भाग देता है और फिर 100 से गुणा करके नतीजा प्रतिशत में दिखाता है।
फ़ॉर्मूला आसान भाषा में
$$\text{ROA}\,\% = \left(\frac{\text{नेट इनकम}}{\text{कुल संपत्ति}}\right) \times 100$$ नेट इनकम वह मुनाफा है जो सभी लागतों के बाद शेयरहोल्डर्स के लिए बचता है। कुल संपत्ति में वह सब कुछ शामिल होता है जो कंपनी के पास है — कैश, प्राप्य रकम (रिसीवेबल्स), इन्वेंट्री, प्रॉपर्टी और उपकरण। ज़्यादा सटीक और स्थिर आँकड़े के लिए कई एनालिस्ट औसत कुल संपत्ति (शुरुआती + अंतिम, दो से भाग देकर) का इस्तेमाल करते हैं, लेकिन यहाँ हम तेज़ और सामान्य तरीके के तौर पर अवधि के अंत वाली कुल संपत्ति को लेते हैं।
हल किया हुआ उदाहरण
मान लीजिए किसी कंपनी की नेट इनकम $50,000 है और कुल संपत्ति $500,000 है। तो $$\text{ROA} = \left(\frac{50{,}000}{500{,}000}\right) \times 100 = 10\%$$ इसका मतलब है कि कंपनी हर एक डॉलर की संपत्ति पर 10 सेंट का मुनाफा कमाती है — जो कई इंडस्ट्रीज़ के लिए एक मज़बूत नतीजा माना जाता है।
उद्योग के अनुसार विशिष्ट ROA
नीचे दी गई सीमाएँ मोटे, सामान्य अनुमान हैं कि हर क्षेत्र में शुद्ध आय को कुल परिसंपत्तियों से भाग देने पर आम तौर पर कैसा परिणाम दिखता है। वास्तविक आँकड़े वर्ष, आर्थिक चक्र, देश, लेखांकन मानक और डेटा स्रोत के अनुसार बदलते हैं, इसलिए इन्हें केवल दिशा-सूचक मानें। किसी कंपनी की तुलना उसके समान आकार, व्यवसाय मॉडल और क्षेत्र के सीधे प्रतिस्पर्धियों से करें, और इन सीमाओं को लक्ष्य न मानें।
| क्षेत्र | विशिष्ट ROA सीमा (लगभग) | कारण |
|---|---|---|
| बैंक और ऋणदाता | लगभग 0.5%–1.5% | बैलेंस शीट लाभ के मुकाबले बहुत बड़ी होती है और मुख्य रूप से जमा और ऋण से वित्तपोषित होती है |
| उपयोगिताएँ (यूटिलिटीज़) | लगभग 2%–4% | संयंत्रों और ग्रिड जैसी परिसंपत्तियों पर बहुत निर्भर, और रिटर्न विनियमित होते हैं |
| तेल और गैस | लगभग 2%–10%, ऋणात्मक भी हो सकता है | पूंजी-भारी और वस्तु कीमतों के साथ अत्यधिक चक्रीय |
| विनिर्माण | लगभग 4%–8% | संयंत्र, उपकरण और इन्वेंटरी परिसंपत्ति आधार को बड़ा रखते हैं |
| खुदरा | लगभग 3%–8% | पतले मार्जिन की भरपाई तेज़ परिसंपत्ति टर्नओवर से होती है |
| सॉफ़्टवेयर / प्रौद्योगिकी | लगभग 8%–20% या अधिक | परिसंपत्ति-हल्का, उच्च मार्जिन, हालांकि बड़ी नकदी या गुडविल शेष ROA को नीचे खींच सकते हैं |
व्यक्तिगत कंपनियाँ इन सीमाओं से काफी बाहर जा सकती हैं, खासकर असामान्य लाभ, हानि या अधिग्रहण वाले वर्षों में।
आपके ROA परिणाम की व्याख्या
ROA बताता है कि कोई कंपनी कुल परिसंपत्तियों की प्रति डॉलर (या अन्य मुद्रा इकाई) पर कितने सेंट शुद्ध आय कमाती है। नीचे दिए गए स्तर सामान्य अंगूठे के नियम हैं, और सही मानदंड इस पर निर्भर करता है कि उद्योग कितना परिसंपत्ति-गहन है।
- ऋणात्मक: कंपनी ने इस अवधि में शुद्ध हानि दर्ज की।
- लगभग 5% से नीचे: आम तौर पर कम माना जाता है, हालांकि बैंकों, उपयोगिताओं और अन्य परिसंपत्ति-भारी व्यवसायों के लिए सामान्य है।
- लगभग 5%–10%: मध्यम, और कई उद्योगों में अक्सर स्वीकार्य।
- लगभग 10%–20% से ऊपर: आम तौर पर मजबूत, खासकर परिसंपत्ति-हल्के क्षेत्रों के बाहर। लगातार उच्च आँकड़े अक्सर ऊँचे मार्जिन या बहुत कुशल परिसंपत्ति उपयोग को दर्शाते हैं।
ROA को क्या विकृत कर सकता है
- परिसंपत्ति गहनता: पूंजी-भारी फर्में स्वाभाविक रूप से परिसंपत्ति-हल्की फर्मों की तुलना में कम ROA दिखाती हैं, इसलिए उद्योगों के बीच तुलना भ्रामक हो सकती है।
- लीवरेज: ROA कुल परिसंपत्तियों का उपयोग करता है, चाहे वे किसी भी तरह वित्तपोषित हों। शुद्ध आय ब्याज के बाद आती है, इसलिए भारी ऋण ROA घटा सकता है, जबकि ROE बढ़ा हुआ दिख सकता है।
- एकमुश्त मद: परिसंपत्ति बिक्री, हानि-क्षति (इम्पेयरमेंट), कानूनी समझौते या कर प्रभाव शुद्ध आय में उतार-चढ़ाव ला सकते हैं और किसी एक वर्ष को अप्रतिनिधिक बना सकते हैं।
- परिसंपत्तियों का समय: अवधि के औसत के बजाय वर्ष-अंत की कुल परिसंपत्तियों का उपयोग तेज़ी से बढ़ने या सिकुड़ने वाली फर्मों के लिए ROA को विकृत कर सकता है।
DuPont संबंध
ROA को लाभप्रदता और दक्षता में विभाजित किया जा सकता है:
$$\text{ROA} = \frac{\text{शुद्ध आय}}{\text{राजस्व}} \times \frac{\text{राजस्व}}{\text{कुल परिसंपत्तियाँ}} = \text{शुद्ध मार्जिन} \times \text{परिसंपत्ति टर्नओवर}$$
कोई कंपनी उच्च मार्जिन और धीमे टर्नओवर (जैसे लक्ज़री सामान) या कम मार्जिन और तेज़ टर्नओवर (जैसे किराना खुदरा) के माध्यम से समान ROA तक पहुँच सकती है। यह सामान्य शैक्षिक जानकारी है, वित्तीय सलाह नहीं।
ROA परिदृश्य तुलना
नीचे दी गई कंपनियाँ काल्पनिक हैं और सूत्र \(\text{ROA} = \frac{\text{शुद्ध आय}}{\text{कुल परिसंपत्तियाँ}} \times 100\%\) का उपयोग करती हैं।
| परिदृश्य | शुद्ध आय | कुल परिसंपत्तियाँ | ROA |
|---|---|---|---|
| परिसंपत्ति-हल्की सॉफ़्टवेयर फर्म | $20,000,000 | $100,000,000 | 20.0% |
| परिसंपत्ति-भारी विनिर्माता | $15,000,000 | $300,000,000 | 5.0% |
| समान लाभ, बड़ा परिसंपत्ति आधार | $15,000,000 | $600,000,000 | 2.5% |
| मध्यम आकार का खुदरा विक्रेता | $9,000,000 | $150,000,000 | 6.0% |
| घाटे वाला स्टार्टअप | -$4,000,000 | $25,000,000 | -16.0% |
उदाहरण: विनिर्माता के लिए, \(\frac{15{,}000{,}000}{300{,}000{,}000} \times 100\% = 5.0\%\)। लाभ अपरिवर्तित रखते हुए परिसंपत्ति आधार दोगुना करने से ROA घटकर 2.5% रह जाता है, जो दिखाता है कि रिटर्न बनाए रखने के लिए परिसंपत्ति वृद्धि के साथ लाभ वृद्धि भी होनी चाहिए। परिणाम उदाहरणात्मक हैं और किसी वास्तविक कंपनी पर निर्णय नहीं।
अक्सर पूछे जाने वाले सवाल (FAQ)
अच्छा ROA कितना होता है? यह इंडस्ट्री पर निर्भर करता है। यूटिलिटीज़ जैसी एसेट-भारी (asset-heavy) इंडस्ट्रीज़ में ROA अक्सर सिंगल डिजिट में कम रहता है, जबकि सॉफ़्टवेयर कंपनियाँ 15% से भी ज़्यादा दिखा सकती हैं। इसलिए किसी एक तय आँकड़े से तुलना करने के बजाय हमेशा उसी सेक्टर की दूसरी कंपनियों से तुलना करें।
ROA और ROE में क्या फ़र्क है? ROA मुनाफे को कुल संपत्ति के मुकाबले मापता है; जबकि रिटर्न ऑन इक्विटी (ROE) मुनाफे को सिर्फ़ शेयरहोल्डर्स की इक्विटी के मुकाबले मापता है, जिसमें कर्ज़ से खरीदी गई संपत्ति शामिल नहीं होती।
क्या ROA नेगेटिव भी हो सकता है? हाँ। अगर कंपनी को घाटा (नेट लॉस) होता है, तो नेट इनकम नेगेटिव हो जाती है और इससे ROA भी नेगेटिव आता है — यह इस बात का संकेत है कि कंपनी अपनी संपत्ति के मुकाबले वैल्यू बना नहीं, बल्कि गँवा रही है।