売上計算ツールとは?
売上計算ツールは、商品やサービスを販売して得られる総収入(売上高)を求めるためのツールです。売上高は「売上」や「総収入」とも呼ばれ、損益計算書の一番上に記載される項目で、原価や経費を差し引く前の金額を指します。収益性の分析、予算策定、成長予測のすべての出発点となる、企業活動の基礎となる数字です。
使い方
入力する値は2つだけです。単価(商品1個あたりの販売価格)と、販売数量(その期間に売れた個数)を入力してください。ツールが両者を掛け合わせ、総売上を表示します。1つの商品ラインの計算でも、1日の売上でも、四半期全体の集計でも活用できます。ポイントは、単価と数量の単位をそろえることです。
計算式の解説
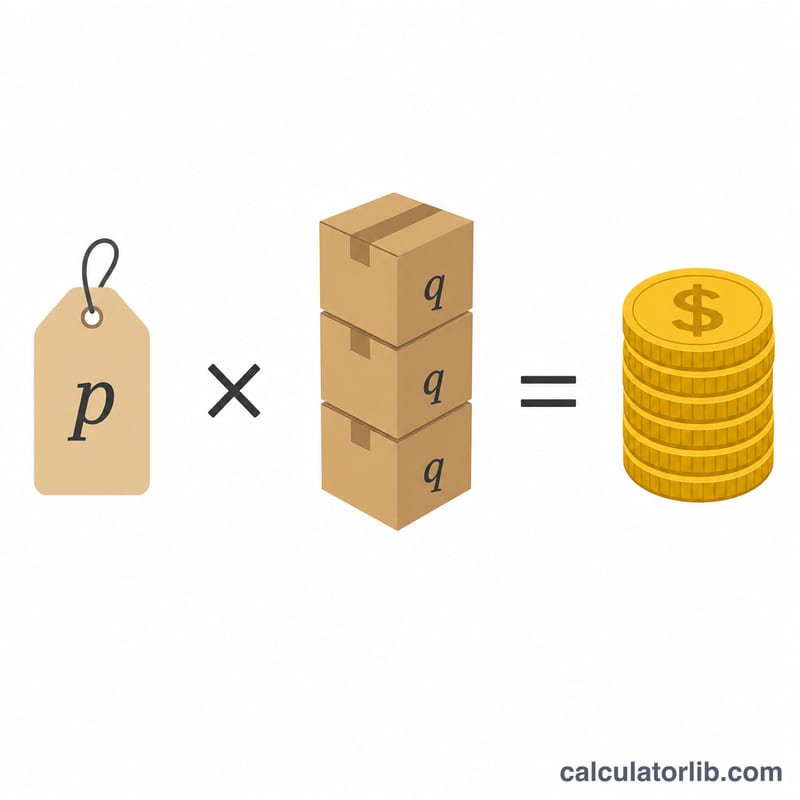
基本となる式は、とてもシンプルです。
$$\text{売上高} = \text{単価} \times \text{販売数量}$$
複数の商品を扱っている場合は、商品ごとに売上を計算し、それらを合計すれば会社全体の総売上が求められます。ここで注意したいのは、売上高は利益ではないという点です。利益を知るには、売上高から売上原価や販売管理費などの経費を差し引く必要があります。
計算例
たとえば、あるカフェがラテを1杯4.50ドルで販売し、1週間に320杯売れたとします。売上高は \(4.50 \text{ドル} \times 320 = 1{,}440 \text{ドル}\) となります。販売数量はそのままで価格を5.00ドルに引き上げた場合、売上高は1,600ドルに増加します。わずか0.50ドルの値上げで、160ドルもの差が生まれる計算です。
価格と数量シナリオ全体の収益
収益は2つの入力値の積であるため、以下のすべてのシナリオは同じ算式です:\(\text{収益} = \text{単価} \times \text{販売数量}\)。変わるのは、1つの入力値の変動が他の入力値の変動とどのように相互作用するかです。最初の4行は、1日間の小規模なコーヒーショップの実績を示しています(ベースライン:320杯で1杯$4.50)。最後の2行は、同じ公式をサブスクリプションビジネスとサービスビジネスに適用しており、「単位」は物理的アイテムではなく月次サブスクリプションまたは請求時間です。
| シナリオ | 単価 | 販売数量 | 収益(単価 × 販売数量) | ベースラインからの変化 |
|---|---|---|---|---|
| コーヒーショップ — ベースラインの日 | $4.50 | 320杯 | $1,440.00 | — |
| 価格が10%上昇、数量は同じ | $4.95 | 320杯 | $1,584.00 | +$144.00 (+10.0%) |
| 価格が10%上昇、数量が8%減少 | $4.95 | 294杯 | $1,455.30 | +$15.30 (+1.1%) |
| 10%割引、数量が25%増加 | $4.05 | 400杯 | $1,620.00 | +$180.00 (+12.5%) |
| SaaS — 月次サブスクリプション | $29.00 / 月 | 150サブスクライバー | $4,350.00 | 異なるビジネス — 比較できません |
| コンサルティング — 請求可能時間 | $120.00 / 時間 | 85時間 | $10,200.00 | 異なるビジネス — 比較できません |
行2、3、4を比較してください。価格を10%上げると、数量が変わらない場合のみ、収益に10%全体が加算されます。カップの8%が失われると、その利益のほぼすべてが消え、収益はわずか1.1%上昇するだけです。行4はその鏡像です:単価は10%下がりますが、収益は4つのコーヒーショップの行の中で最も高くなります。これは、ユニットの25%増加が低い価格をはるかに上回るためです:
$$4.05 \times 400 = \$1{,}620.00 \quad \text{対} \quad 4.50 \times 320 = \$1{,}440.00$$教訓は戦略的というより機械的です:収益の変化は両方の入力値の複合効果であり、価格の変化の符号だけでは、収益の変化の符号について何も教えてくれません。また、行4はベースラインより80杯多く販売しているため、商品コストと労働力がより多くかかります。収益では、追加の$180の価値があるかどうかは何も示されていません。
主要な収益用語の定義
これらの用語は一般的な会計慣行に従います。地域固有の用語の場合は、その旨が記載されています。
- 収益
- 商品またはサービスの販売から得られた総収入。コスト、割引、税金の控除前に測定されます。このカリキュレーターの出力は収益数字です。
- 総収益 / 総売上
- 期間中のすべての売上における単価 × 販売数量の合計で、何も差し引かれていません。このカリキュレーターが1つの単価と販売数量のペアに対して生成する結果と同等です。
- 純収益 / 純売上
- 総収益から売上割引、控除(売上後に付与される価格譲歩)および返品商品の価値を差し引いたもの。純収益は通常、上場企業によってヘッドライン「収益」行として報告される数字です。
- 売上高(ターンオーバー)
- 英国、アイルランド、およびヨーロッパの多くの地域で収益を指すための一般的な用語です。「年間売上高」と「年間収益」は同じ意味です。(紛らわしいことに、米国での用法では「ターンオーバー」はより頻繁に在庫回転率または人員回転率を指すため、文脈が重要です。)
- トップライン
- 損益計算書の最初の行の位置から、収益の非公式な名前です。「トップラインの成長」は純利益の「ボトムライン」の成長に対して、収益成長を意味します。
- 単価
- 売上の通貨で、1単位について顧客に請求される金額。このカリキュレーターでは、実際に請求された価格を入力してください。定価での総収益が必要な場合は定価を入力します。恒常的な割引を差し引いた収益が必要な場合は、割引後の価格を入力してください。
- 販売数量
- 測定期間内に販売されたユニットの数。これは生産された数ではなく、在庫に保有されている数ではなく、必ずしも出荷された数ではなく、期間内に販売が発生したユニットのみです。
- 単位
- カウントおよび価格設定されているもの:物理的アイテム、キログラム、請求可能時間、セッション、座席、月次サブスクリプション、または契約。積が意味を持つためには、価格と販売数量が同じ単位を参照する必要があります。
- COGS(売上原価)
- 期間中に販売された商品またはサービスに起因する直接コスト — 材料、直接労務、および直接起因する生産コスト。COGSは損益計算書では収益の直下に表示され、収益数字から除外されます。
- 売上総利益
- 収益からCOGSを差し引いたもの:\(\text{売上総利益} = \text{収益} - \text{COGS}\)。収益のパーセンテージで表現すると、売上総利益率です。
- ユニットあたりの平均収益(ARPU)
- 総収益をユニット数で割ったもの、またはサブスクリプションビジネスでは顧客数またはアカウント数で割ったもの:\(\text{ARPU} = \text{収益} \div \text{販売数量}\)。1つの価格では、ARPUはその価格に等しく、複数の価格の組み合わせでは加重平均です。
- 継続的な収益
- スケジュールに従って繰り返すように契約された収益。通常はMRR(月次継続収益)またはARR(年次継続収益、慣習的にはMRR × 12)として要約されます。上記の表のSaaS行はMRR数字です。
- 発生主義の認識
- 収益が獲得された期間(商品が納品されたとき、またはサービスが実行されたとき)に記録される標準的な会計慣行。現金が到着したときではなく、IFRSと米国GAAPの両方がこの方法で機能するため、1つの期間に発行され次の期間に支払われた請求書は、前の期間での収益です。
- 繰延収益
- まだ提供されていない商品またはサービスに対して集められたキャッシュ。発生主義の認識では、義務が満たされるまで、バランスシートの負債であり、収益ではありません。前払いの年次サブスクリプションで一般的な状況です。
収益数字の解釈
返された数字は総収益であり、入力した正確な単価と販売数量、およびその販売数量がカバーする任意の期間です。これは損益計算書のトップラインです:他のすべての行はその下にあります。従来の順序は、収益、COGS、売上総利益、営業費、営業利益、利息と税、純利益です。あなたの数字はその順序の開始点であり、結果ではありません。
この数字が構成上除外するもの
計算は単一の乗算であるため、いくつかのことは必ず不在です:
- 割引、返品、控除。出力は純ではなく総です。ユニットの10分の1が返品された場合、収益数字はそれを知りません。
- 顧客から集められた売上税およびVAT/GST。標準的な会計では、これらの金額は税務当局に代わって集められ、収益ではなく負債です。単価が税込みの場合、結果は税部分によって収益を過大評価します。
- 単価とは別に請求される配送、処理、およびその他の費用。これらが収益として計上されるかどうかは、取り決めと適用可能な会計規則に依存します。それらは価格に組み込まなかった限り、この数字には含まれません。
- すべてのコスト。材料、労務、手数料、プラットフォームコミッション、払い戻し、オーバーヘッドは差し引かれていません。
これはキャッシュ数字ではありません
発生主義会計では、収益は業績義務が満たされたとき(商品が納品されたとき、またはサービスが実行されたとき)に認識されます。これは資金の移動日より早い場合もあれば遅い場合もあります。クレジット売上、30日条件の請求書、および1年の前払いサブスクリプションはすべて、収益と同じ期間に受け取られたキャッシュ間のリンクを破ります。この結果を銀行に入っているものの陳述ではなく、期間の利益測定として扱います。
それから導き出すことができる読み取り値
- 平均売価。公式を逆にすると、\(\text{収益} \div \text{販売数量} = \text{平均売価}\)。1つの均一な価格では、これは単に入力を返します。複数の価格ポイントから組み立てられた加重数字では、実際に実現された単価あたりの平均価格が得られます。これはリストを大幅に下回る可能性があります。
- 期間対期間の比較。2つの収益数字を比較すると、2つの期間が同じ長さで同等に構成されている場合にのみ成長を示します。31日の月対28日の月、または休暇ピークを含む四半期対そうでない四半期では、部分的にはカレンダーの差異が生成されます。1日あたりの収益に正規化するか、1年前の同じ期間と比較することで、その歪みの一部が削除されます。
- 収益は利益率には盲目です。\(\text{単価} \times \text{販売数量}\)の何も収益性に関する情報を伝えていません。大きな収益数字は、ユニット価格がユニットコストを下回る場合、損益分岐点、損失、または深くネガティブな売上総利益率と完全に互換性があります。同様に、小さい収益数字は、はるかに健全なボトムラインを伴うことができます。ビジネスがうまくいっているかどうかに関するステートメントは、この計算が触れないコスト側を必要とします。
2つの機械的チェック
まず、単価と販売数量が同じ単位と同じ期間を参照していることを確認してください。1か月あたり$29に150サブスクライバーを乗じたものは月次数字であり、年間化するために12を掛けると、すべてのサブスクライバーが1年間滞在することを想定しています。次に、入力した販売数量が売上レポートではなく配送または生産レポートから来た場合、結果は販売されたユニットではなく移動されたユニットを説明する可能性があります。
このセクションは、数字が何を測定し、何を測定していないかを説明しています。これは会計数字に関する一般情報であり、会計、税、または財務アドバイスではなく、価格、販売数量、または他の決定に関する見解は提供していません。あなたの管轄権と状況に固有の扱いについては、適格な会計士に相談してください。
よくある質問
売上高と利益は同じものですか? いいえ、別物です。売上高は販売による総収入であり、利益はそこからすべてのコストを差し引いて残る金額です。
税込価格と税抜価格、どちらを使えばいいですか? お客様が実際に支払う販売価格を使用してください。純売上高を求めたい場合は、割引や返品分をあらかじめ数量または価格から差し引いておきましょう。
サービス業でも使えますか? もちろん使えます。サービス料金を「単価」とみなし、セッション数・時間数・契約件数などを「販売数量」として入力すればOKです。