저축률이란?
저축률은 소득 중에서 쓰지 않고 모아두는 금액의 비율을 말합니다. 재무 상태가 얼마나 탄탄하게 성장하고 있는지를 보여주는 가장 강력한 지표 중 하나죠. 월급에서 더 많은 부분을 남길수록 자산은 빠르게 불어나고, 비상금 마련이나 내 집 마련 계약금, 조기 은퇴 같은 목표에도 그만큼 빨리 다가갈 수 있습니다.
계산기 사용법
일정 기간(한 달, 한 번의 급여, 또는 1년) 동안 저축한 금액과 같은 기간의 소득을 입력하세요. 두 숫자가 반드시 같은 기간을 기준으로 해야 정확합니다. 그러면 저축률(%)과 함께 저축한 금액, 지출한 금액이 함께 표시됩니다.
계산 공식 풀이
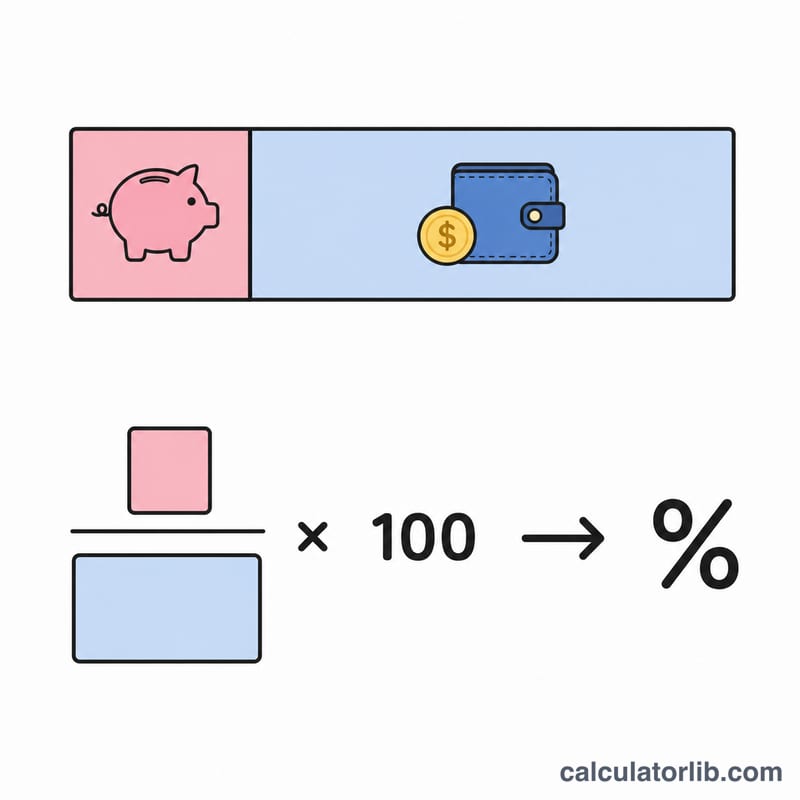
공식은 아주 간단합니다. 저축한 금액을 번 금액으로 나눈 뒤 100을 곱해 소수를 백분율로 바꾸면 됩니다.
$$\text{저축률(\%)} = \frac{\text{저축액}}{\text{소득}} \times 100$$
세전(총소득)으로 계산할지 세후(실수령액)로 계산할지는 자유입니다. 다만 실수령액을 기준으로 하면 평소 저축 상황을 더 현실적으로 파악할 수 있습니다.
예시로 보기
한 달에 4,000달러를 벌고 그중 500달러를 저축한다고 가정해 봅시다. 저축률은 $$(500 \div 4{,}000) \times 100 = 12.5\%$$입니다. 즉, 나머지 3,500달러, 다시 말해 소득의 87.5%를 지출한 셈입니다.
소득과 고용: 대한민국
세계은행 자료로 본 대한민국의 평균 소득과 실업률(세계와 비교). 위에 입력하는 수치의 기준이 됩니다.
- 1인당 GNI 2025
- 37,880달러
- 1인당 GDP(PPP) 2025
- 63,125국제달러
- 세계: 25,704
- 실업률 2025
- 2.7%
- 세계: 4.8%
최근 변화 상승 +3.1% 2025년: 37,880달러, 2024년에는 36,750달러. 이 변화는 공표된 두 수치로 CalculatorLib가 계산합니다.
2025년 대한민국의 1인당 국민총소득은 연 37,880달러, 월 약 3,157달러였습니다. 세계: 14,244달러
| 연도 | 1인당 GNI(달러) | 1인당 GDP, PPP(국제달러) | 실업률 |
|---|---|---|---|
| 2025 | 37,880 | 63,125 | 2.7% |
| 2024 | 36,750 | 61,051 | 2.8% |
| 2023 | 38,020 | 57,430 | 2.7% |
| 2022 | 38,590 | 55,509 | 2.9% |
| 2021 | 37,450 | 51,718 | 3.6% |
| 2020 | 35,000 | 47,881 | 3.9% |
| 2019 | 35,790 | 46,511 | 3.7% |
| 2018 | 34,610 | 45,511 | 3.8% |
| 2017 | 31,940 | 43,156 | 3.7% |
| 2016 | 30,850 | 41,673 | 3.7% |
1인당 GNI(아틀라스 방식)는 경제 전체 소득의 평균으로, 일반적인 급여가 아닙니다. PPP 달러는 현지 물가를 반영해 조정한 값입니다.
소득세와 사회보험료: 대한민국
- 소득세 최고세율 2025년
- 49.5%
- 평균 임금의 19.0배부터
- 근로자 사회보험료율 2025년
- 9.4% · 4.9% · 0.9%
2025년 대한민국의 개인소득세 법정 최고세율(중앙과 지방 합산)은 49.5%였습니다. 평균 임금 56,749,797 KRW의 19.0배, 즉 연 약 1,077,738,961 KRW부터 적용됩니다.
근로자 사회보험료율을 소득 구간별로 낮은 구간부터 표시합니다. 구간 경계 금액은 표시하지 않습니다.
OECD 국가의 소득세 최고세율
| 국가 | 최고세율 | 적용 시작(평균 임금의 배수) | 연도 |
|---|---|---|---|
| 일본 | 55.95% | 7.7 | 2025 |
| 프랑스 | 55.37% | 12.9 | 2025 |
| 대한민국 | 49.5% | 19.0 | 2025 |
| 독일 | 47.48% | 4.4 | 2025 |
| 영국 | 45% | 2.2 | 2025 |
| 미국 | 43.65% | 8.7 | 2025 |
| 튀르키예 | 40.76% | 5.6 | 2025 |
| 멕시코 | 35% | 20.6 | 2025 |
최고세율은 가장 높은 소득 구간에 적용되는 법정 세율이며, 대부분의 근로자가 내는 세율이 아닙니다. OECD 자료는 OECD 회원국만 포함합니다.
대한민국 및 다른 나라
1인당 GNI(현재 미국 달러, 아틀라스 방식) — 각 나라의 최신 공표 연도.
- 미국 88,810달러 (2025)
- 프랑스 48,630달러 (2025)
- 일본 38,340달러 (2025)
- 대한민국 37,880달러 (2025)
- 사우디아라비아 36,070달러 (2025)
- 튀르키예 16,300달러 (2025)
- 러시아 15,960달러 (2025)
- 세계 14,244달러 (2025)
- 중국 14,230달러 (2025)
- 멕시코 13,730달러 (2025)
- 베트남 4,970달러 (2025)
- 인도 2,760달러 (2025)
아직 공표된 수치가 없는 나라: 대만.
행마다 연도가 다를 수 있으며, 각 수치는 해당 연도와 함께 표시됩니다. 모든 나라에 같은 세계은행 지표를 사용합니다.
최신 수치: 2025 데이터 업데이트 2026-10-18 · 최신
출처: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
월 단위 수치는 CalculatorLib이 이 데이터로 계산했습니다. 자국 통화 기준 최고세율 적용 시작 금액(배수 × 평균 임금)은 이 데이터로 CalculatorLib가 계산한 값입니다.
출처 세부 정보 및 작성 방법
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
자주 묻는 질문
저축률은 어느 정도가 적당한가요? 많은 재무 전문가는 소득의 최소 15~20%를 목표로 삼으라고 조언합니다. 물론 0보다 큰 어떤 비율이든 좋은 출발점이며, 높을수록 더 좋습니다.
세전 소득과 세후 소득 중 무엇을 써야 하나요? 일관성만 지킨다면 어느 쪽이든 괜찮습니다. 다만 가계 예산을 짤 때는 실수령액(세후) 기준이 더 실용적인 경우가 많습니다.
회사가 넣어주는 퇴직연금 적립금도 포함되나요? 저축액과 소득 양쪽에 모두 더해서 계산할 때만 포함됩니다. 다만 개인의 순수한 저축률을 보고 싶다면 대부분 본인이 직접 넣는 금액만 계산합니다.