貯蓄率とは?
貯蓄率とは、収入のうち「使わずに取っておいた金額」が占める割合のことです。お金の管理がうまくいっているかを示す、最もシンプルかつ強力な指標のひとつといえます。毎月の手取りから多く残せるほど資産は速いペースで増え、生活防衛資金(緊急予備資金)の確保、住宅購入の頭金づくり、早期リタイア(FIRE)といった目標にも早く近づけます。
この計算ツールの使い方
ある期間(1か月・給料1回分・1年など)に貯めた金額と、同じ期間の収入を入力してください。ポイントは、2つの数字を必ず同じ期間でそろえることです。入力すると、貯蓄率がパーセントで表示され、あわせて「貯めた額」と「使った額」も確認できます。
計算式の解説
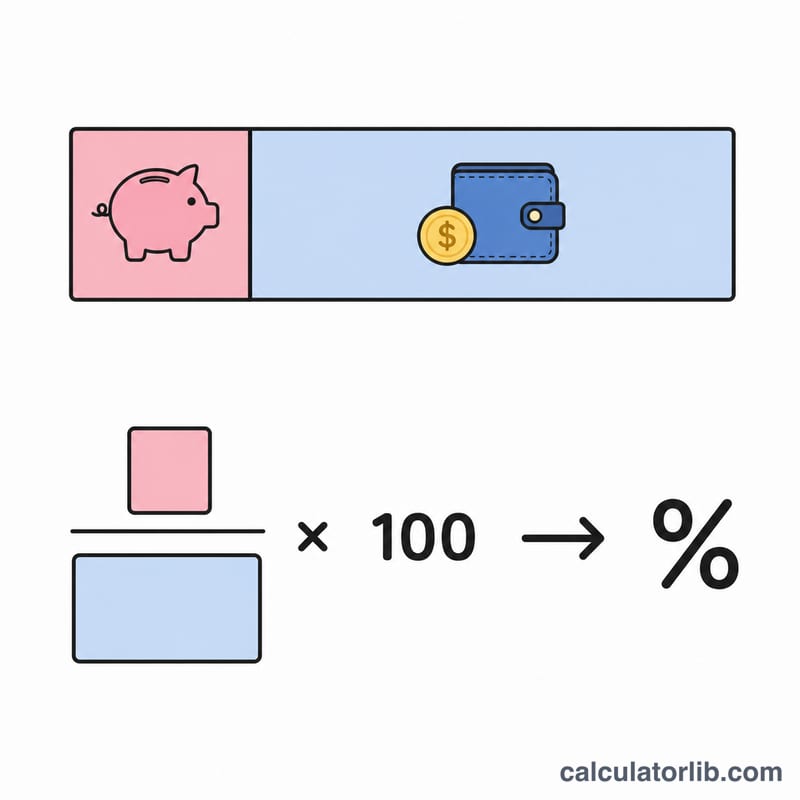
計算自体はとてもシンプルです。貯めた金額を収入で割り、100を掛けて小数をパーセントに直すだけです。
$$\text{貯蓄率(%)} = \frac{\text{貯金額}}{\text{収入}} \times 100$$
収入を「額面(税引き前)」で見るか「手取り(税引き後)」で見るかは自由ですが、日常の貯蓄の実態をつかむには手取りベースのほうが現実的です。
計算してみよう(具体例)
たとえば、1か月の収入が4,000ドルで、そのうち500ドルを貯金したとします。このときの貯蓄率は $$(500 \div 4{,}000) \times 100 = 12.5\%$$ です。つまり、残りの3,500ドル(収入の87.5%)を使った計算になります。※金額はドル建ての例ですが、円など他の通貨でも同じ式でそのまま計算できます。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
理想的な貯蓄率はどのくらい? 多くのファイナンシャルプランナーは、収入の15〜20%以上を目安にすることをすすめています。とはいえ、プラスであればまずは十分な第一歩で、高ければ高いほど理想的です。
額面と手取り、どちらで計算すべき? 一貫して使えばどちらでも構いません。家計管理の実感に近いのは、手取り(税引き後)ベースです。
会社の退職金・企業年金の拠出は含める? 含めるなら、貯金額と収入の両方に加える必要があります。あくまで自分自身の貯蓄率を知りたい場合は、自分が出した分だけで計算するのが一般的です。なお、日本でいえば企業型DC(確定拠出年金)やiDeCo、財形貯蓄などが近い仕組みにあたります。