Что такое текущая доходность облигации?
Текущая доходность облигации показывает, какой годовой доход (купонные выплаты) она приносит по отношению к своей текущей рыночной цене. В отличие от купонной ставки, которая фиксируется относительно номинала, текущая доходность отражает реальную отдачу инвестора, если он купит облигацию сегодня по сложившейся цене. Это один из самых простых и популярных показателей для сравнения облигаций, ориентированных на доход.
Как пользоваться калькулятором
Введите три значения: номинал облигации, годовую купонную ставку в процентах и текущую рыночную цену, по которой вы готовы её купить. Калькулятор сначала рассчитает годовой купонный платёж (номинал × купонная ставка), затем разделит его на текущую цену и умножит на 100, чтобы выразить результат в процентах.
Разбираем формулу
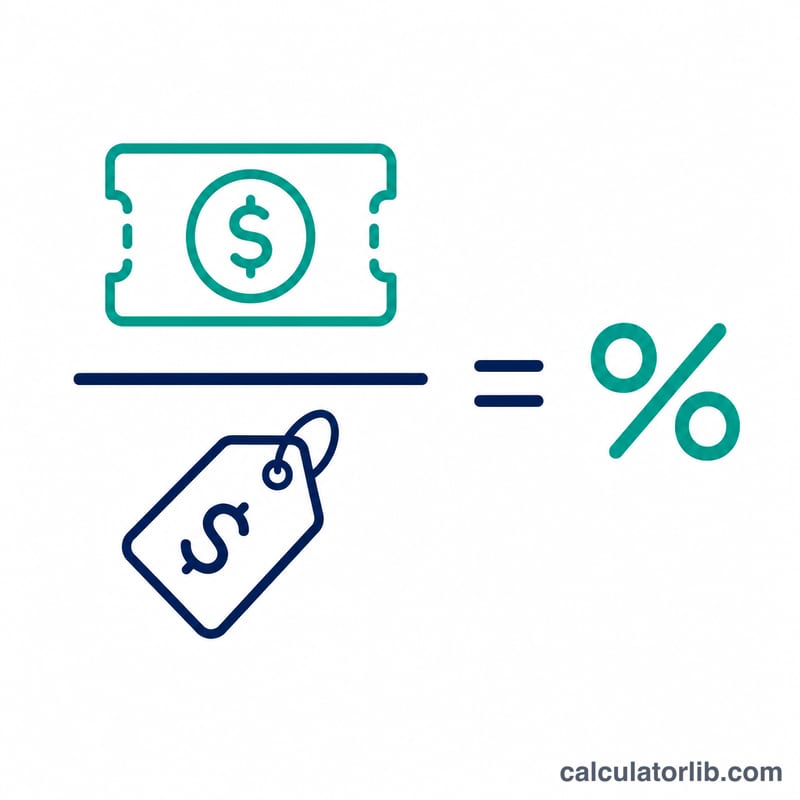
$$\text{Текущая доходность} = \frac{\text{Годовой купонный платёж}}{\text{Текущая цена облигации}} \times 100$$ Когда облигация торгуется ниже номинала (с дисконтом), её текущая доходность выше купонной ставки. Когда цена выше номинала (с премией), текущая доходность ниже. Эта обратная зависимость между ценой и доходностью — основа инвестиций в инструменты с фиксированным доходом.
Пример расчёта
Допустим, у облигации номинал $1 000, годовая купонная ставка 5%, а текущая цена — $950. Годовой купонный платёж составит \(\$1\,000 \times 5\% = \$50\). Текущая доходность равна $$\$50 \div \$950 \times 100 = 5{,}26\%$$ Поскольку облигация торгуется с дисконтом, её текущая доходность (5,26%) превышает заявленную купонную ставку (5%).
Частые вопросы
Текущая доходность и доходность к погашению — это одно и то же? Нет. Текущая доходность учитывает только годовой купонный доход относительно цены. Доходность к погашению дополнительно включает курсовую прибыль или убыток, а также распределение всех денежных потоков до момента погашения облигации.
Почему цена влияет на доходность? Купонные выплаты зафиксированы в денежном выражении, поэтому чем меньше вы платите за облигацию, тем выше процентная отдача, и наоборот — чем больше платите, тем доходность ниже.
Учитывает ли расчёт налоги и комиссии? Нет. Результат — это валовая доходность без учёта налогов, транзакционных издержек и накопленного купонного дохода (НКД).
Интерпретация Вашей Текущей Доходности
Текущая доходность измеряет годовой доход, который облигация приносит относительно её текущей рыночной цены. Она рассчитывается как годовой купонный платёж, делённый на цену, которую вы платите, выраженный в процентах:
$$\text{Текущая доходность} = \frac{\text{Номинальная стоимость} \times \frac{\text{Ставка купона}}{100}}{\text{Текущая цена}} \times 100$$
Соотношение между текущей доходностью и установленной купонной ставкой облигации показывает, торгуется ли облигация с дисконтом, по номиналу или с премией:
- Текущая доходность > ставка купона (дисконт): Цена облигации ниже номинальной стоимости. Например, облигация номиналом $1,000 с купоном 5%, торгующаяся по цене $900, имеет текущую доходность 5,56%, что выше купона 5%. Вы получаете те же долларовые выплаты по купону, но заплатили меньше номинала, поэтому доход на инвестицию выше.
- Текущая доходность = ставка купона (номинал): Цена облигации равна её номинальной стоимости. Облигация номиналом $1,000 с купоном 5%, торгующаяся ровно по $1,000, имеет текущую доходность 5%, идентичную ставке купона.
- Текущая доходность < ставка купона (премия): Цена облигации выше номинальной стоимости. Облигация номиналом $1,000 с купоном 5%, торгующаяся по $1,100, имеет текущую доходность около 4,55%, ниже купона 5%, потому что вы заплатили больше номинала за тот же поток купонных платежей.
Ограничение — только снимок доходов: Текущая доходность отражает только купонный доход относительно сегодняшней цены. Это мера в один момент времени и не учитывает, как долго вы будете держать облигацию или что произойдёт при погашении.
Она игнорирует прибыль и убытки от капитала: Облигация, купленная с дисконтом, будет приносить дополнительную прибыль по мере приближения её цены к номинальной стоимости при погашении, а облигация, купленная с премией, понесёт убыток от капитала по мере снижения её цены к номиналу. Текущая доходность не отражает это движение по основной сумме.
Она игнорирует реинвестирование: Текущая доходность ничего не говорит о ставке, по которой купонные платежи могут быть реинвестированы в течение жизни облигации.
Как она отличается от доходности к погашению (YTM): YTM — это общая годовая доходность, полученная если облигация удерживается до погашения, включающая купонный доход, прибыль или убыток между ценой покупки и номинальной стоимостью, а также сроки всех денежных потоков. Для облигации с дисконтом YTM выше текущей доходности; для облигации с премией YTM ниже текущей доходности; для облигации по номиналу текущая доходность, ставка купона и YTM все равны. Текущая доходность проще и полезна для сравнения доходов, но YTM — это более полная мера общей доходности.
Это общая образовательная информация о том, как метрика рассчитывается и интерпретируется, а не личный инвестиционный совет.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-16 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,12 %
- 2-летние казначейские
- 4,83 %
- 3-месячные казначейские
- 4,34 %
- 10 лет минус 2 года
- +0,29 п.п.
| Срок | Доходность | Месяц назад (2026-10-16) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,12 % | −2 б. п. |
| 3 мес. | 4,34 % | 4,26 % | +8 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,62 % | 4,46 % | +16 б. п. |
| 2 г. | 4,83 % | 4,74 % | +9 б. п. |
| 3 г. | 4,87 % | 4,82 % | +5 б. п. |
| 5 г. | 4,93 % | 4,89 % | +4 б. п. |
| 7 г. | 5,01 % | 4,98 % | +3 б. п. |
| 10 г. | 5,12 % | 5,09 % | +3 б. п. |
| 20 г. | 5,51 % | 5,47 % | +4 б. п. |
| 30 г. | 5,46 % | 5,43 % | +3 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-10
Среднее по еврозоне: 4,08 %
| Страна | Доходность |
|---|---|
| Франция | 4,89 % |
| Италия | 4,68 % |
| Греция | 4,41 % |
| Мальта | 4,39 % |
| Бельгия | 4,38 % |
| Словакия | 4,31 % |
| Латвия | 4,28 % |
| Эстония | 4,27 % |
| Болгария | 4,09 % |
| Испания | 4,07 % |
| Кипр | 4,04 % |
| Словения | 3,99 % |
| Португалия | 3,92 % |
| Финляндия | 3,82 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Хорватия | 3,59 % |
| Ирландия | 3,55 % |
| Нидерланды | 3,54 % |
| Германия | 3,42 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-16 Данные обновлены 2026-11-17 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Основные Термины
- Номинальная стоимость (стоимость по номиналу)
- Основная сумма, напечатанная на облигации, которую эмитент погашает при наступлении срока, обычно $1,000 для корпоративных облигаций. Купонные платежи рассчитываются как процент от этой суммы.
- Годовой купонный платёж
- Общий процент, выплачиваемый облигацией каждый год, равный номинальной стоимости, умноженной на ставку купона. Для облигации номиналом $1,000 с купоном 5% годовой купонный платёж составляет $50 (обычно выплачивается двумя полугодовыми платежами по $25 каждый).
- Ставка купона
- Фиксированная годовая процентная ставка, указанная на облигации, выраженная как процент от номинальной стоимости. Она определяет сумму в долларах каждого купонного платежа и не изменяется в течение жизни облигации.
- Текущая рыночная цена
- Цена, по которой облигация в настоящее время торгуется, которая колеблется в зависимости от процентных ставок, кредитного качества и времени до погашения. Она может быть выше, ниже или равна номинальной стоимости.
- Текущая доходность
- Годовой купонный платёж, делённый на текущую рыночную цену, выраженный в процентах. Она измеряет доход на основе того, что вы платите сегодня.
- Дисконт
- Облигация, торгующаяся ниже её номинальной стоимости (цена < номинал). Облигации с дисконтом имеют текущую доходность выше их ставки купона.
- Премия
- Облигация, торгующаяся выше её номинальной стоимости (цена > номинал). Облигации с премией имеют текущую доходность ниже их ставки купона.
- Доходность к погашению (YTM)
- Общая годовая доходность, которую инвестор получает, если облигация удерживается до погашения, учитывая все купонные платежи плюс прибыль или убыток между ценой покупки и номинальной стоимостью. Это более комплексная мера, чем текущая доходность.