Motosiklet Kredisi Taksit Hesaplayıcı Nedir?
Motosiklet Kredisi Taksit Hesaplayıcı, iki tekerlekli araç kredinizin aylık eşit taksitini (uluslararası kullanımda EMI olarak bilinir) tahmin etmenize yardımcı olur. Aylık taksit, kredinizi tamamen kapatana kadar her ay ödediğiniz sabit tutardır; bu tutar hem anaparayı hem de faizi kapsar. Kredi tutarını, yıllık faiz oranını ve vadeyi girdiğinizde aylık ödemenizi ve kredinin toplam maliyetini anında görürsünüz. Not: Bu hesaplama formülü her ülkede aynı çalışır; örnekteki tutarlar Hindistan Rupisi (₹) cinsindendir, ancak siz kendi para biriminizdeki rakamları girerek aynı sonucu elde edebilirsiniz.
Nasıl Kullanılır?
Kredi tutarını (motosiklet fiyatından peşinatı düştükten sonra kalan miktar), bankanın belirlediği yıllık faiz oranını yüzde olarak ve kredi vadesini ay cinsinden girin. Hesaplayıcı; aylık taksitinizi, kredi süresi boyunca ödeyeceğiniz toplam faizi ve geri ödeyeceğiniz toplam tutarı (anapara + faiz) gösterir.
Formül Açıklaması
Aylık taksit, azalan bakiye yöntemiyle şu formül kullanılarak hesaplanır:
$$\text{Taksit} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$Burada \(P\) anaparayı, \(r\) aylık faiz oranını (yıllık oranın 12'ye ve 100'e bölünmesiyle bulunur) ve \(n\) ay sayısını ifade eder. Faiz oranı sıfır olduğunda taksit, basitçe anaparanın ay sayısına bölünmesiyle bulunur.
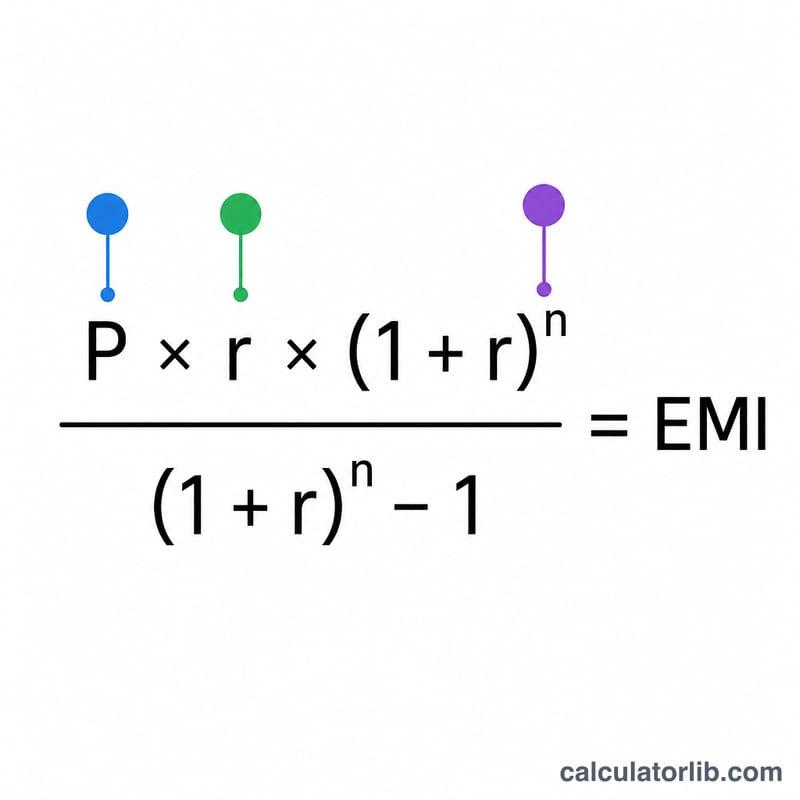
Örnek Hesaplama
10% yıllık faiz oranıyla 24 ay vadeli ₹80.000'lik bir kredi için: aylık oran
$$r = 10 \div 12 \div 100 = 0{,}0083333$$olur. Formül uygulandığında yaklaşık ₹3.693,57 tutarında bir aylık taksit elde edilir. Bu, 24 ay boyunca toplamda yaklaşık ₹88.645,67 demektir; yani toplam faiz tutarı yaklaşık ₹8.645,67 olur.
Temel Terimler Açıklandı
- EMI (Eşit Aylık Taksit)
- Kredi tamamen geri ödenene kadar her ay ödediğiniz sabit tutar. Her EMI hem faiz hem de anaparanın bir kısmını kapsar.
- Anapara (P)
- Gerçekten borç aldığınız para miktarı — motorun yol fiyatı eksi herhangi bir ön ödeme veya değer takası.
- Yıllık faiz oranı vs aylık oran
- Borç verenler yıllık bir oran belirtirler (örneğin, yılda %10). EMI formülü, yıllık oranı 12'ye (ve yüzdeyi dönüştürmek için 100'e) bölerek bulunan aylık oranı kullanır, bu nedenle \(r = \frac{\text{yıllık oran}}{1200}\).
- Vade (n)
- Geri ödeme süresi, burada ay cinsinden ifade edilir. 3 yıllık bir kredi 36 ay vadesi vardır.
- Azalan Bakiye Yöntemi
- Faizin yalnızca her EMI ile düşen kalan anaparaya uygulandığı bir faiz hesaplama yöntemi. Standart EMI formülü bu yöntemi varsayar, bu nedenle zaman içinde faiz azalırken anapara kısmı artar.
- Toplam Faiz
- Tüm vade boyunca ödenen tüm faizin toplamı — toplam ödeme eksi orijinal anaparası olarak hesaplanır.
- Ön Ödeme
- Motorun fiyatı için kendi fonlarınızdan ödediğiniz peşin bir miktar. Daha büyük bir ön ödeme, anaparayı ve dolayısıyla EMI'nizi ve toplam faizi azaltır.
EMI Sonucunuzu Anlama
EMI, tüm vade boyunca her ay ödemeyi taahhüt ettiğiniz eşit tutardır. Kredinin başında, her EMI'nin daha büyük bir kısmı faiza gider; daha sonra, daha çoğu anaparayı geri ödemeye gider — EMI'nin kendisi sabit kalsa da.
Toplam faiz rakamı, borçlanmanın ekstra maliyetidir — asıl olarak borç aldığınız tutarın üstünde ödediğiniz şeydir. Toplam ödeme basitçe anapara artı bu toplam faizdir, yani tüm EMI'lerinizin tam toplamıdır.
Anlaşılması gereken önemli bir denge: daha uzun bir vade seçmek aylık EMI'nizi düşürür çünkü anapara daha fazla taksiteye yayılır, ancak toplam faizi yükseltir çünkü daha uzun bir süre bakiye borcu alırsınız. Daha kısa bir vade bunun tersini yapar — daha yüksek aylık EMI ancak genel olarak daha az faiz. Uygun fiyatlı aylık ödemeler ile toplam maliyeti tartmak için yukarıdaki senaryo tablosunu kullanın.
Bu rakamlar yalnızca kredi anaparası, faiz oranı ve vadesi yansıtır. İşleme veya dokümantasyon ücretlerini, araç sigortasını, yol vergisini, kayıt ücretlerini ve herhangi bir KDV'yi veya geç ödeme cezalarını hariç tutar. Gerçek cepinizden çıkan tutarınız ve borç verenin dağıttığı tutar, bu öğeler eklendikten sonra farklılık gösterebilir, bu nedenle EMI sonucunu tam sahiplik maliyetinden ziyade temel geri ödeme tahmini olarak değerlendirin.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Yüksek peşinat taksitimi düşürür mü? Evet. Daha yüksek bir peşinat anaparayı azaltır; bu da hem aylık taksitinizi hem de toplam faizi düşürür.
Vade ne anlama gelir? Vade, bu araçta ay cinsinden ifade edilen kredi geri ödeme süresidir.
Dosya masrafı dahil mi? Hayır. Sonuç yalnızca anapara ve faizi kapsar; banka masrafları, sigorta ve vergiler dahil değildir.