¿Qué es la calculadora de EMI para moto?
La calculadora de EMI para moto te ayuda a estimar la cuota mensual fija (conocida como EMI, por sus siglas en inglés «Equated Monthly Installment») de un crédito para una motocicleta o vehículo de dos ruedas. La EMI es el importe constante que pagas cada mes hasta saldar por completo el préstamo, e incluye tanto el capital como los intereses. Al introducir el monto del crédito, la tasa de interés anual y el plazo, ves al instante tu pago mensual y el coste total del préstamo. Ten en cuenta que el formato EMI es muy habitual en mercados como la India; en otros países el cálculo de la cuota es idéntico, aunque la moneda y la terminología pueden variar.
Cómo usarla
Introduce el monto del crédito (precio de la moto menos tu pago inicial), la tasa de interés anual del prestamista en porcentaje y el plazo del crédito en meses. La calculadora te devuelve la cuota mensual (EMI), el total de intereses que pagarás durante toda la vida del préstamo y el importe total (capital + intereses) que terminarás reembolsando.
La fórmula explicada
La EMI se calcula con la fórmula de saldo decreciente: $$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$, donde \(P\) es el capital, \(r\) es la tasa de interés mensual (la tasa anual dividida entre 12 y entre 100) y \(n\) es el número de cuotas mensuales. Cuando la tasa de interés es cero, la EMI es simplemente el capital dividido entre el número de meses.
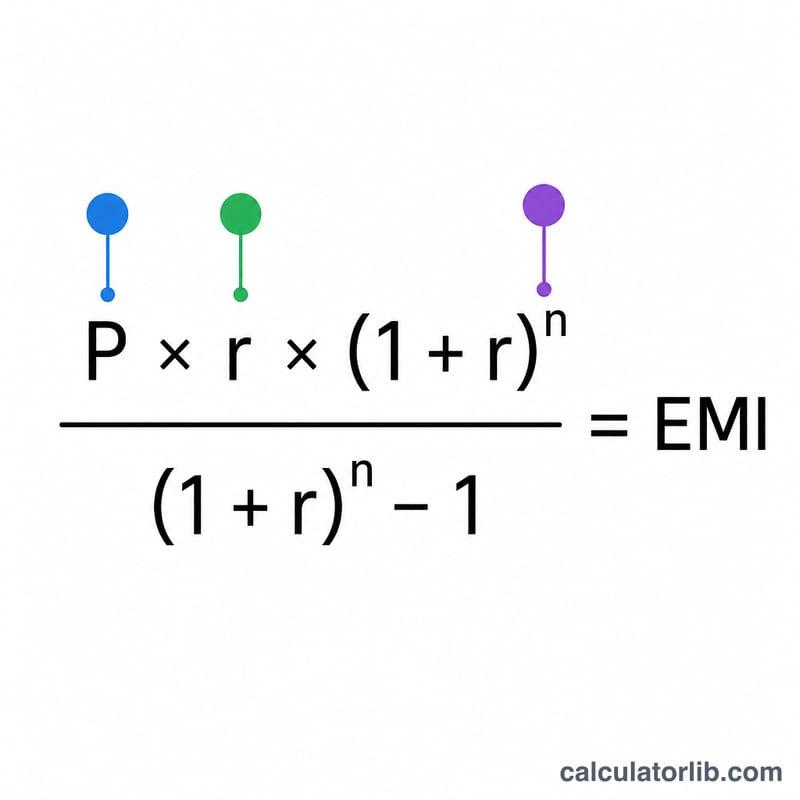
Ejemplo práctico
Para un crédito de ₹80.000 al 10 % de interés anual a 24 meses: la tasa mensual \(r = 10 \div 12 \div 100 = 0{,}0083333\). Al aplicar la fórmula se obtiene una EMI de aproximadamente ₹3.693,57. A lo largo de 24 meses esto suma unos ₹88.645,67, lo que supone un total de intereses cercano a ₹8.645,67.
Términos clave explicados
- EMI (Cuota Mensual Fija)
- La cantidad fija que pagas cada mes hasta que el préstamo se reembolsa completamente. Cada EMI cubre tanto los intereses como una parte del capital.
- Capital (P)
- La cantidad de dinero que realmente pides prestada — el precio en carretera de la motocicleta menos cualquier pago inicial o valor de cambio.
- Tasa de interés anual vs tasa mensual
- Los prestamistas cotizan una tasa anual (por ejemplo, 10% anual). La fórmula EMI utiliza la tasa mensual, que se encuentra dividiendo la tasa anual por 12 (y por 100 para convertir de un porcentaje), por lo que \(r = \frac{\text{tasa anual}}{1200}\).
- Plazo (n)
- El período de reembolso, expresado aquí en meses. Un préstamo de 3 años tiene un plazo de 36 meses.
- Método de saldo decreciente
- Un método de cálculo de intereses donde los intereses se cobran solo sobre el capital pendiente, que disminuye con cada EMI. La fórmula estándar de EMI asume este método, por lo que los intereses disminuyen con el tiempo mientras que la porción del capital crece.
- Interés total
- La suma de todos los intereses pagados durante el plazo completo — calculada como el pago total menos el capital original.
- Pago inicial
- Una cantidad que pagas por adelantado con tus propios fondos hacia el precio de la motocicleta. Un pago inicial más grande reduce el capital y, por lo tanto, tu EMI e interés total.
Entendiendo tu resultado de EMI
Tu EMI es la cantidad igual que te comprometes a pagar cada mes durante todo el plazo. Al principio del préstamo, una porción más grande de cada EMI va hacia intereses; después, más va hacia el reembolso del capital — aunque la EMI misma se mantiene constante.
La cifra de interés total es el costo adicional de pedir prestado — lo que pagas más allá de la cantidad que originalmente pediste prestada. El pago total es simplemente el capital más ese interés total, es decir, la suma completa de todas tus EMIs.
Un factor clave a entender: elegir un plazo más largo reduce tu EMI mensual porque el capital se distribuye en más cuotas, pero aumenta el interés total porque debes un saldo durante más tiempo. Un plazo más corto hace lo opuesto — una EMI mensual más alta pero menos interés en general. Utiliza la tabla de escenarios anterior para sopesar pagos mensuales asequibles contra el costo total.
Estas cifras reflejan solo el capital del préstamo, la tasa de interés y el plazo. Excluyen tarifas de procesamiento o documentación, seguro del vehículo, impuesto vial, cargos de registro y cualquier GST o penalización por pago atrasado. Tu costo real de bolsillo y la cantidad desembolsada por el prestamista pueden diferir una vez que se agreguen esos elementos, así que trata el resultado de EMI como la estimación de reembolso principal en lugar del costo completo de posesión.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-12 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Un pago inicial más alto reduce mi EMI? Sí. Un pago inicial mayor disminuye el capital, lo que reduce tanto tu cuota mensual como los intereses totales.
¿Qué significa el plazo? El plazo es el periodo de devolución del crédito, expresado en meses en esta herramienta.
¿Incluye la comisión de apertura? No. El resultado contempla únicamente el capital y los intereses; las comisiones del prestamista, los seguros y los impuestos no están incluidos.