Başa Baş Noktası Hesaplama Aracı Nedir?
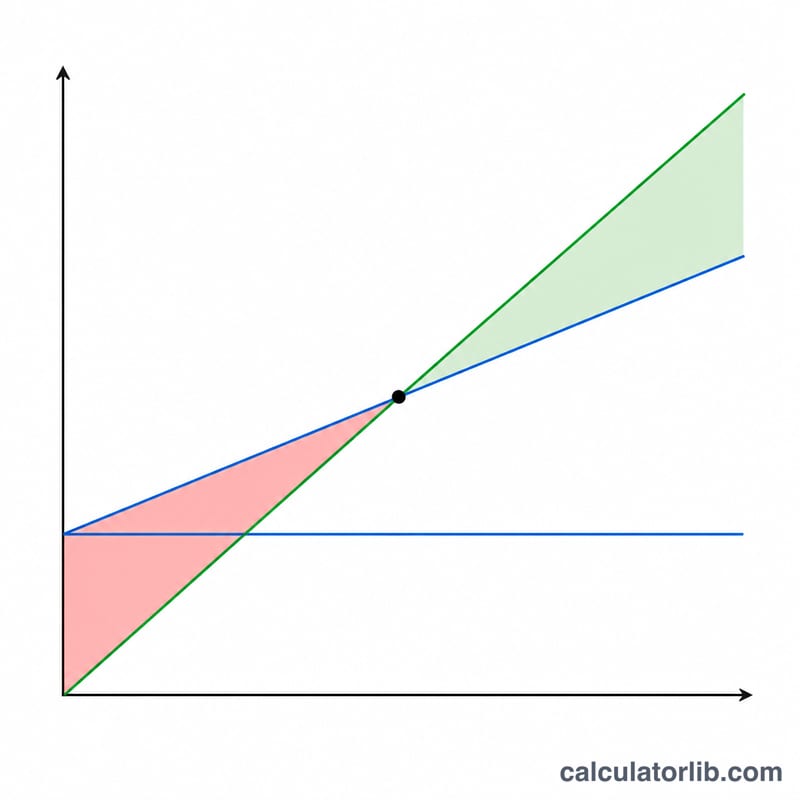
Başa baş noktası hesaplama aracı, bir işletmenin toplam maliyetlerinin toplam gelirine eşitlendiği, yani ne kâr ne de zarar edilen noktayı bulmasını sağlayan finansal bir araçtır. İşletmecilikte kritik önem taşıyan bu eşik başa baş noktası (break-even point) olarak adlandırılır ve hem satılan adet hem de satış cirosu cinsinden ifade edilir.
Hesaplamalarda para birimi olarak dolar ($) kullanılır; ancak formüller para biriminden bağımsız çalıştığı için tüm tutarları Türk lirası (₺) veya euro olarak da girebilirsiniz. Önemli olan, girdiğiniz tüm değerlerin aynı para biriminde olmasıdır.
Hangi Durumlarda Kullanılır?
- Yeni bir ürün piyasaya sürerken maliyetleri karşılamak için kaç adet satmanız gerektiğini belirlemek isterken
- Bir iş fikrinin ya da yatırımın ayakta kalıp kalamayacağını değerlendirirken
- Fiyatlandırma stratejinizi kurarken ve fiyat değişikliklerinin başa baş noktasını nasıl etkilediğini analiz ederken
Başa Baş Noktası Nasıl Hesaplanır?
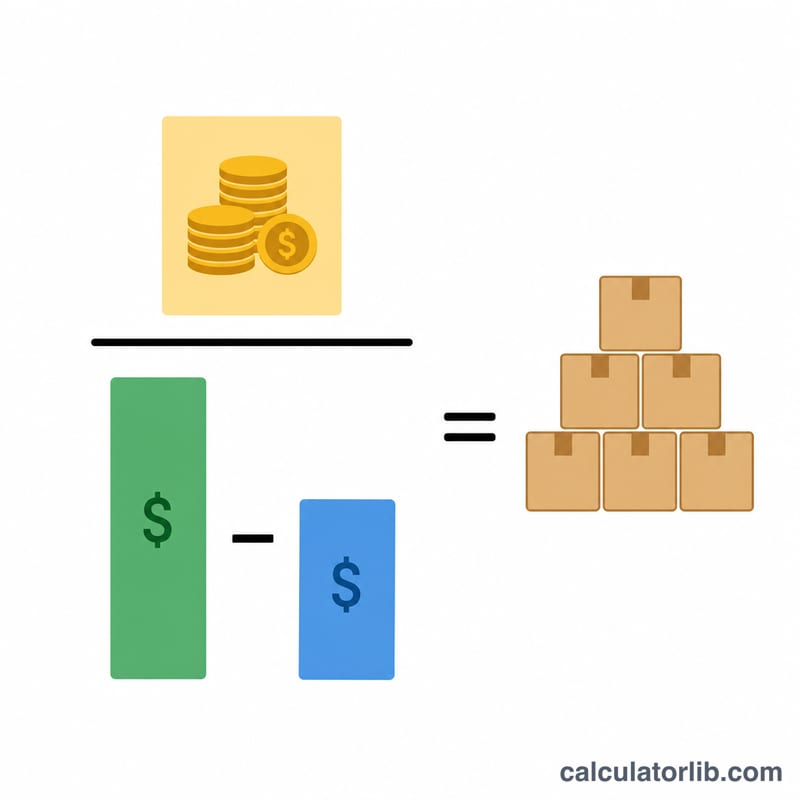
Başa baş noktası aşağıdaki formüllerle hesaplanır:
Katkı Payı = Satış Fiyatı − Birim Başına Değişken Maliyet
Katkı Payı Oranı = Katkı Payı / Satış Fiyatı
Başa Baş Noktası (Adet) = Sabit Maliyetler / Katkı Payı
Başa Baş Noktası (Ciro) = Başa Baş Adedi × Satış Fiyatı
Burada:
- Sabit Maliyetler: Üretim veya satış hacminden bağımsız olarak sabit kalan giderler (kira, maaşlar, sigorta vb.)
- Değişken Maliyetler: Üretim hacmiyle birlikte artan veya azalan giderler (hammadde, doğrudan işçilik, satış primleri vb.)
- Satış Fiyatı: Her bir ürünün müşteriye satıldığı birim fiyat
Hesaplama Örnekleri
Örnek 1: Küçük Ölçekli Perakende İşletmesi
Bir giyim mağazasının aylık sabit maliyeti $5,000. Her tişörtün üretim maliyeti $8, satış fiyatı ise $20. Başa baş noktasına ulaşmak için kaç tişört satılmalı?
| Girdi | Değer |
|---|---|
| Sabit Maliyetler | $5,000 |
| Birim Başına Değişken Maliyet | $8 |
| Birim Satış Fiyatı | $20 |
Hesaplama:
- Katkı Payı = $20 − $8 = birim başına $12
- Katkı Payı Oranı = $12 / $20 = 0.6 yani %60
- Başa Baş Noktası (Adet) = $5,000 / $12 = 416.67 adet (yukarı yuvarlanarak 417 adet)
- Başa Baş Noktası (Ciro) = 417 × $20 = $8,340
Örnek 2: Üretim Şirketi
Bir mobilya üreticisinin üç aylık sabit maliyeti $75,000. Her sandalyenin üretim maliyeti $45, satış fiyatı $120. Başa baş noktası nedir?
| Girdi | Değer |
|---|---|
| Sabit Maliyetler | $75,000 |
| Birim Başına Değişken Maliyet | $45 |
| Birim Satış Fiyatı | $120 |
Hesaplama:
- Katkı Payı = $120 − $45 = birim başına $75
- Katkı Payı Oranı = $75 / $120 = 0.625 yani %62.5
- Başa Baş Noktası (Adet) = $75,000 / $75 = 1,000 adet
- Başa Baş Noktası (Ciro) = 1,000 × $120 = $120,000
Örnek 3: Hizmet İşletmesi
Bir danışmanlık şirketinin yıllık sabit maliyeti $200,000. Her danışmanlık görüşmesinin değişken maliyeti $75, hizmetin fiyatı ise $250. Başa baş noktasına ulaşmak için kaç görüşme yapılmalı?
| Girdi | Değer |
|---|---|
| Sabit Maliyetler | $200,000 |
| Birim Başına Değişken Maliyet | $75 |
| Birim Satış Fiyatı | $250 |
Hesaplama:
- Katkı Payı = $250 − $75 = görüşme başına $175
- Katkı Payı Oranı = $175 / $250 = 0.7 yani %70
- Başa Baş Noktası (Adet) = $200,000 / $175 = 1,142.86 görüşme (yukarı yuvarlanarak 1,143)
- Başa Baş Noktası (Ciro) = 1,143 × $250 = $285,750
Başa Baş Analizini Doğru Okumak
Başa baş analizi; fiyatlandırma, üretim hacmi ve maliyet yönetimi konularında veriye dayalı kararlar almanızı sağlar. Başa baş noktanızı bildiğinizde şunları yapabilirsiniz:
- Gerçekçi satış hedefleri belirlemek
- Fiyat ya da maliyet değişikliklerinin etkisini önceden görmek
- Kâra geçmeden önce kaç adet satmanız gerektiğini net biçimde bilmek
- Alacağınız kararların finansal riskini değerlendirmek
Başabaş Noktası Sonuçlarını Yorumlama
Hesap makinesi dört ilgili sayı döndürür. Her biri aynı maliyet yapısı hakkında farklı bir soruyu yanıtlar.
- Başabaş birimleri — toplam gelirin toplam maliyetlere tam olarak eşit olduğu satış hacmi, böylece kâr sıfırdır: \( \text{Başabaş birimleri} = \frac{ {\text{Sabit Maliyetler}}}{\text{Fiyat} - \text{Birim Başına Değişken Maliyet}} \).
- Başabaş satışları — bu hacimdeki oluşturulan gelir, ya \( \text{Başabaş birimleri} \times \text{Fiyat} \) olarak ya da eşdeğer olarak \( \text{Başabaş satışları} = \frac{ {\text{Sabit Maliyetler}}}{\text{KK oranı}} \).
- Katkı marjı (KM) — bir birimden kendi değişken maliyetinden sonra kalan ve sabit maliyetleri karşılamak için kullanılabilecek para: \( \text{KM} = \text{Fiyat} - \text{Değişken Maliyet} \). Sabit maliyetler tam olarak karşılandıktan sonra, her ileri birim KM'sı kâr haline gelir.
- KM oranı — değişken maliyetlerden sonra her satış doları başına kalan pay: \( \text{KM oranı} = \frac{ {\text{KM}}}{\text{Fiyat}} \). 0.60 KM oranı, gelir doları başına 60 sentin sabit maliyetleri ve kârı karşılamak için gideceği anlamına gelir.
Başabaş satışları sabit maliyetler bölü KM oranı olduğundan, aynı sabit maliyetler için daha yüksek KM oranı her zaman daha düşük başabaş satış rakamı üretir. KM oranını ikiye katlamak, para kaybetmeyi durdurmadan önce oluşturmanız gereken geliri yarıya indirer.
Çalışan örnek
Aylık 12.000 $ sabit maliyetler, birim başına 30 $ değişken maliyet ve 50 $ fiyat verir:
$$\text{KM} = \$50 - \$30 = \$20 \qquad \text{KM oranı} = \frac{\$20}{\$50} = 0.40$$
$$\text{Başabaş birimleri} = \frac{\$12{,}000}{\$20} = 600 \text{ birim} \qquad \text{Başabaş satışları} = \frac{\$12{,}000}{0.40} = \$30{,}000$$
Yani işletmenin başabaş olmak için her ay 600 birim veya 30.000 $ gelir satması gerekir.
Yuvarlama ve başabaş noktasının olmadığı zamanlar
Bölünemez öğeler sattığınızda başabaş birimleri her zaman yukarı sonraki tam birime yuvarlanmalıdır. Formül 416.67 birim döndürürse, 416 birim satmak hala sabit maliyetin küçük bir dilimini açıkta bırakır, yani 417 işletmenin zararda olmadığı ilk tam hacimdedir. (Yukarı yuvarlama, bu tam birim sayısında rapor edilen başabaş satışlarını sabit maliyetler ÷ KM oranı rakamından biraz daha yüksek yapar.)
Fiyat birim başına değişken maliyete eşit veya daha düşükse, katkı marjı sıfır veya negatiftir ve başabaş matematiksel olarak tanımsızdır: satılan her ek birim hiçbir şeye katkıda bulunmaz — veya aktif olarak para kaybeder — bu nedenle ne kadar büyük olursa olsun hiçbir hacim sabit maliyetleri karşılamaz. Tek çözümler fiyatı yükseltmek, değişken maliyeti kesmek veya ürünü durdurmuş saymaktır.
Güvenlik marjı
Başabaş satışlarını öğrendikten sonra, bunu gerçek veya tahmin edilen satışlarınızla karşılaştırın:
$$\text{Güvenlik Marjı} = \frac{\text{Gerçek Satışlar} - \text{Başabaş Satışları}}{\text{Gerçek Satışlar}}$$
Başabaş satışlarının 30.000 $ karşısında 40.000 $ gerçek satışlar, güvenlik marjı \( (40{,}000 - 30{,}000) / 40{,}000 = %25 \) — gelir çeyrek oranında düşebilir ve işletme zarara geçmeden önce.
Modelin arkasındaki varsayımlar
Maliyet-hacim-kâr analizi basitleştirilmiştir. Her hacimde sabit satış fiyatı (toplu siparişler için indirim yok), çıktı değiştikçe doğrusal kalan birim başına değişken maliyet ve yalnızca ilgili aktivite aralığı içinde sabit kalan sabit maliyetleri varsayar — ikinci bir vardiya işe almak veya ikinci bir birim kiralamak sabit maliyetleri yeni bir seviyeye kaydırır ve size yeni bir başabaş noktası verir. Ayrıca üretilen her şeyin satıldığını varsayar, bu nedenle envanter değişiklikleri göz ardı edilir.
Son olarak, dönemi tutarlı tutun: aylık sabit maliyetleri girerse, yanıt aylık başabaş hacmidir; yıllık sabit maliyetler yıllık bir rakam verir. Yıllık bir kira rakamını aylık bir satış hedefiyle karıştırmak yanlış cevabın en yaygın kaynağıdır.
Bu bölüm yalnızca aritmetiki açıklar ve genel bilgidir, yatırım, muhasebe veya iş tavsiyesi değildir.
Farklı Fiyat ve Maliyet Senaryoları Altında Başabaş Noktası
Aşağıdaki tablo 5.000 $ sabit maliyetler, birim başına 8 $ değişken maliyet ve 20 $ satış fiyatının temelinden başlar, sonra bir seferde bir girişi değiştirir. Katkı marjı fiyat eksi değişken maliyettir; KM oranı KM bölü fiyattır; başabaş birimleri sonraki tam birime yukarı yuvarlanır; başabaş satışları sabit maliyetler bölü KM oranıdır.
| Senaryo | Sabit maliyetler | Birim başına değişken maliyet | Fiyat | Katkı marjı | KM oranı | Başabaş birimleri | Başabaş satışları |
|---|---|---|---|---|---|---|---|
| Temel | $5,000 | $8 | $20 | $12 | %60.0 | 417 | $8,333.33 |
| Fiyat 18 $ | $5,000 | $8 | $18 | $10 | %55.6 | 500 | $9,000.00 |
| Fiyat 22 $ | $5,000 | $8 | $22 | $14 | %63.6 | 358 | $7,857.14 |
| Fiyat 25 $ | $5,000 | $8 | $25 | $17 | %68.0 | 295 | $7,352.94 |
| Değişken maliyet 6 $ | $5,000 | $6 | $20 | $14 | %70.0 | 358 | $7,142.86 |
| Değişken maliyet 10 $ | $5,000 | $10 | $20 | $10 | %50.0 | 500 | $10,000.00 |
| Değişken maliyet 12 $ | $5,000 | $12 | $20 | $8 | %40.0 | 625 | $12,500.00 |
| Sabit maliyetler 4.000 $ | $4,000 | $8 | $20 | $12 | %60.0 | 334 | $6,666.67 |
| Sabit maliyetler 7.500 $ | $7,500 | $8 | $20 | $12 | %60.0 | 625 | $12,500.00 |
| Sabit maliyetler 10.000 $ | $10,000 | $8 | $20 | $12 | %60.0 | 834 | $16,666.67 |
İki desen öne çıkıyor. Başabaş birimleri sabit maliyetlere doğru orantılı hareket eder — sabit maliyetleri 5.000 $'dan 10.000 $'a ikiye katlamak gerekli hacmi ikiye katlar — fiyat ve değişken maliyet paydada hareket eder, bu nedenle marj ince olduğunda orada küçük değişiklikler yanıtı keskin şekilde sallantıya uğratır.
Not: %10 fiyat artışı her zaman başabaş hacmini %10 değişken maliyet kesintisinden daha fazla düşürür ve marj daraldıkça boşluk genişler. Fiyatı %10 yükseltmek \( 0.10 \times \text{Fiyat} \) miktarını katkı marjına ekler, oysa değişken maliyeti %10 kesintiye uğratmak yalnızca \( 0.10 \times \text{Değişken Maliyet} \) miktarını ekler — ve fiyat herhangi bir uygun üründe değişken maliyeti aşar. 20 $ fiyat ve 18 $ değişken maliyet (2 $ KM) ile %10 fiyat artışı KM'ı 4 $'a çıkarır ve başabaş hacmini yarıya indirir, oysa %10 değişken maliyet kesintisi KM'ı yalnızca 3,80 $'a çıkarır, hacmi yaklaşık %47 oranında azaltır. Pazarın daha yüksek fiyatı kabul edip etmeyeceği aritmetik yanıtlayamayacağı ayrı bir sorudur.
Temel Terimler ve Tanımlar
- Sabit maliyetler
- İlgili aralığın üzerinde çıktı ile değişmeyen maliyetler — kira, sigorta, maaşlı personel, yazılım abonelikleri, amortisman. Satılan sıfır birimde bile katlanırlar ve başabaş formülünün payını oluştururlar.
- Birim başına değişken maliyet
- Üretilen veya satılan her ek birim için katlanılan maliyet — malzemeler, ambalaj, birim başına kargo, satış komisyonu, ödeme işleme ücretleri. Toplam değişken maliyet \( \text{Birim Başına Değişken Maliyet} \times \text{Birimler} \) dir.
- Yarı değişken (karışık) maliyetler
- Hem sabit hem de değişken bir bileşene sahip maliyetler, örneğin sabit bir ücret artı kullanım içeren bir kamu hizmeti faturası veya temel ücret artı ek mesai içeren bir ücret. Bu hesap makinesini kullanmadan önce bunları ayırın: \( \text{Toplam Maliyet} = \text{Sabit Bileşen} + (\text{Değişken Oran} \times \text{Birimler}) \), sonra her parçayı doğru girdiye ekleyin.
- Satış fiyatı
- Birim başına alınan gelir, indirimler ve iadeler net. Rapor edilen fiyatlarınız bir vergi otoritesine havalei yetkili bir satış vergisi veya KDV içeriyorsa, net fiyatını kullanın, çünkü bu vergi sizin geliriniz değildir.
- Katkı marjı (KM)
- \( \text{KM} = \text{Fiyat} - \text{Birim Başına Değişken Maliyet} \). Her birim sabit maliyetlere ve başabaş noktasının ötesinde kâra katkıda bulunduğu miktar.
- Katkı marjı oranı
- \( \text{KM oranı} = \frac{ {\text{KM}}}{\text{Fiyat}} \), her satış doları sonra değişken maliyetlerden sonra kalan kesir. Birimler yerine gelir açısından düşündüğünüzde yararlıdır.
- Birim cinsinden başabaş noktası
- \( \frac{ {\text{Sabit Maliyetler}}}{\text{KM}} \) — kârın tam olarak sıfır olduğu hacim. Bölünemez ürünler için sonraki tam birime yukarı yuvarlayın.
- Satışlar cinsinden başabaş noktası
- \( \frac{ {\text{Sabit Maliyetler}}}{\text{KM oranı}} \), veya eşdeğer olarak başabaş birimleri fiyat ile çarpılır. İşletmenin ne kâr ettiği ne de zararda olduğu gelir rakamı.
- Güvenlik marjı
- \( \frac{ {\text{Gerçek Satışlar} - \text{Başabaş Satışları}}}{\text{Gerçek Satışlar}} \) — başabaş noktasına ulaşmadan önce satışlar ne kadar düşebilir. Birimler, para veya burada gösterilen yüzde olarak ifade edilebilir.
- Hedef kâr hacmi
- Sıfır yerine seçilen kâr için gerekli hacim: \( \frac{ {\text{Sabit Maliyetler} + \text{Hedef Kâr}}}{\text{KM}} \). Bir başabaş hesaplayıcısının sabit maliyetler alanına sabit maliyetler artı hedef kâr girmek aynı yanıtı verir.
- İlgili aralık
- Sabit maliyetlerin sabit ve birim başına değişken maliyetin kaba olarak sabit kalması etkinlik bandı. Bunun dışında — yeni bir kirasal anlaşma, ikinci bir makine, toplu satın alma indirimi — maliyet yapısı değişir ve başabaş yeniden hesaplanmalıdır.
- İşletme kaldıracı
- Bir maliyet yapısının sabit yerine değişken maliyetlere ne kadar bağlı olduğunun derecesi: \( \text{İşletme Kaldıracı Derecesi} = \frac{ {\text{Katkı Marjı (toplam)}}}{\text{İşletme Kârı}} \). Yüksek işletme kaldıracı yüksek bir başabaş noktası anlamına gelir, ancak başabaş ötesinde dik kâr artışı — ve hacim kısa kalırsa dik kayıplar.
- Satış karışımı
- Çok ürünlü bir işletmenin öğelerini sattığı oran. Başabaş ağırlıklı ortalama katkı marjı ile hesaplanır: \( \text{Ağırlıklı Ortalama KM} = \sum (\text{KM}_i \times \text{Satış Karışımı Payı}_i) \), ve \( \text{Başabaş birimleri (toplam)} = \frac{ {\text{Sabit Maliyetler}}}{\text{Ağırlıklı Ortalama KM}} \), aynı oranlarla ürünler arasında geri bölünür. Karışımın daha düşük marjlı ürünlere doğru kayması, toplam birim hacim değişmese bile başabaş noktasını yükseltir.
Buradaki tanımlar standart yönetim muhasebesi kullanımını takip eder; terminoloji ve maliyet sınıflandırmaları finansal raporlama çerçeveleri ve ülkenizdeki vergi kuralları arasında farklılık gösterebilir. Bu genel bilgidir, muhasebe veya finansal tavsiye değildir.