Vadeli Mevduat Erken Bozdurma Cezası Nedir?
Vadeli mevduat hesabı (İngilizcesi "certificate of deposit", kısaca CD) — özellikle ABD bankacılığında yaygın bir üründür — paranızı sabit bir vade boyunca kilitler ve karşılığında size garantili bir faiz oranı sunar. Vade dolmadan paranızı çekerseniz, bankalar genellikle "şu kadar günlük faiz" şeklinde ifade edilen bir erken bozdurma cezası uygular. Bu hesaplayıcı söz konusu cezayı tahmin ederek, mevduatı vadesinden önce bozmanın size değip değmeyeceğine karar vermenize yardımcı olur. (Türkiye'deki vadeli mevduatlarda erken bozma kuralları farklı işler; çoğunlukla vade bozulduğunda biriken faizin tamamen iptal edilmesi şeklinde uygulanır.)
Hesaplayıcı Nasıl Kullanılır?
Üç değer girin: mevduat ana paranız (yatırdığınız tutar), APR (yıllık yüzde oranı, yüzde olarak) ve ceza günü sayısı — bankanızın ceza olarak uyguladığı kaç günlük faiz olduğu (vadeye göre çoğunlukla 90, 180 ya da 365 gün). Araç; dolar cinsinden ceza tutarını, elinizde kalacak net tutarı ve kullanılan günlük faiz oranını gösterir.
Formülün Açıklaması
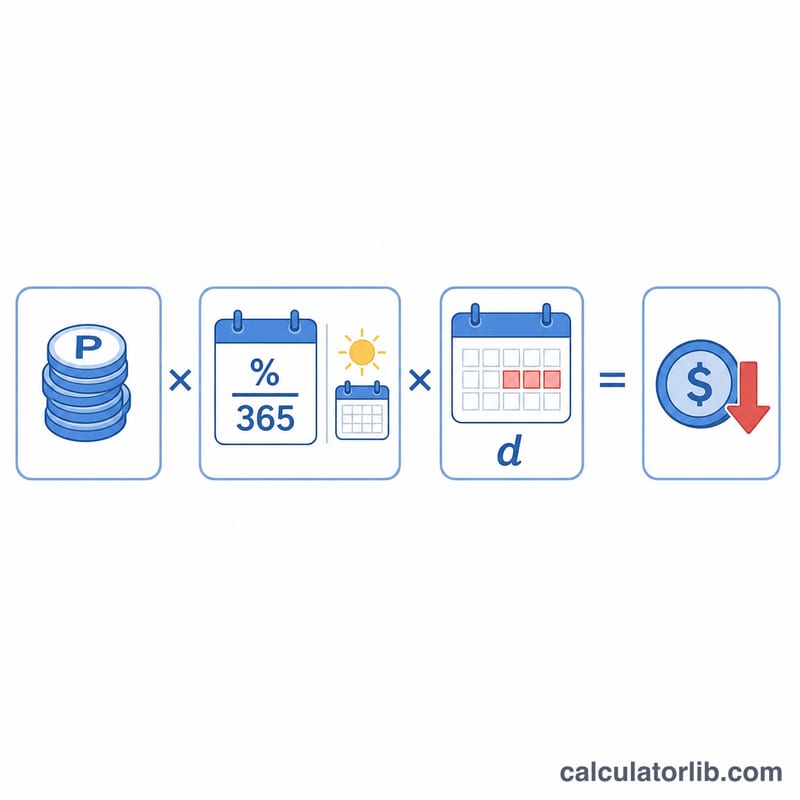
Ceza, basit günlük faize dayanır. Önce APR'yi 365'e bölerek günlük oran bulunur. Bu günlük oran ana para ile çarpılarak bir günlük faiz elde edilir, ardından ceza günü sayısıyla çarpılır:
$$\text{Ceza} = \text{Ana Para} \times \frac{\text{APR}/100}{365} \times \text{Ceza Günü}$$
Bu hesap, çoğu ABD bankasının vazgeçilen faizi hesaplama biçimini yansıtır. Bazı kurumların, biriken faiz cezayı karşılamaya yetmediğinde ana paranın bir kısmını da cezalandırdığını unutmayın — bu hesaplayıcı standart faiz temelli yöntemi varsayar.
Örnek Hesaplama
Diyelim ki %4,5 APR ile 10.000 $ tutarında, 90 gün cezalı bir vadeli mevduatınız var. Günlük oran \(0{,}045 / 365 = 0{,}00012329\) olur. Ceza ise $$10{,}000 \times 0{,}00012329 \times 90 = 110{,}96\ \$$$ şeklinde çıkar. Ana paranızdan elinizde yaklaşık 9.889,04 $ kalır.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ceza ana paramı azaltabilir mi? Evet. Paranızı çok erken çekerseniz ve henüz az faiz biriktirdiyseniz, ceza biriken faizi aşarak ana paranızı törpüleyebilir.
Tipik olarak kaç günlük faiz alınır? Kısa vadeli mevduatlarda genellikle 90 gün; daha uzun vadelerde 180 veya 365 gün ceza uygulanabilir. Hesap sözleşmenizdeki açıklamaları kontrol edin.
Bu yalnızca ABD'ye mi özgü? Gün sayımı ve sözleşme açıklama biçimleri tipik ABD banka mevduatlarını (CD) yansıtır; ancak basit faiz formülü, cezanın "gün faizi" olarak belirtildiği her yerde geçerlidir. (Türkiye dahil pek çok ülkede erken bozma kuralları farklı olabilir.)