Bu hesaplama aracı ne işe yarar?
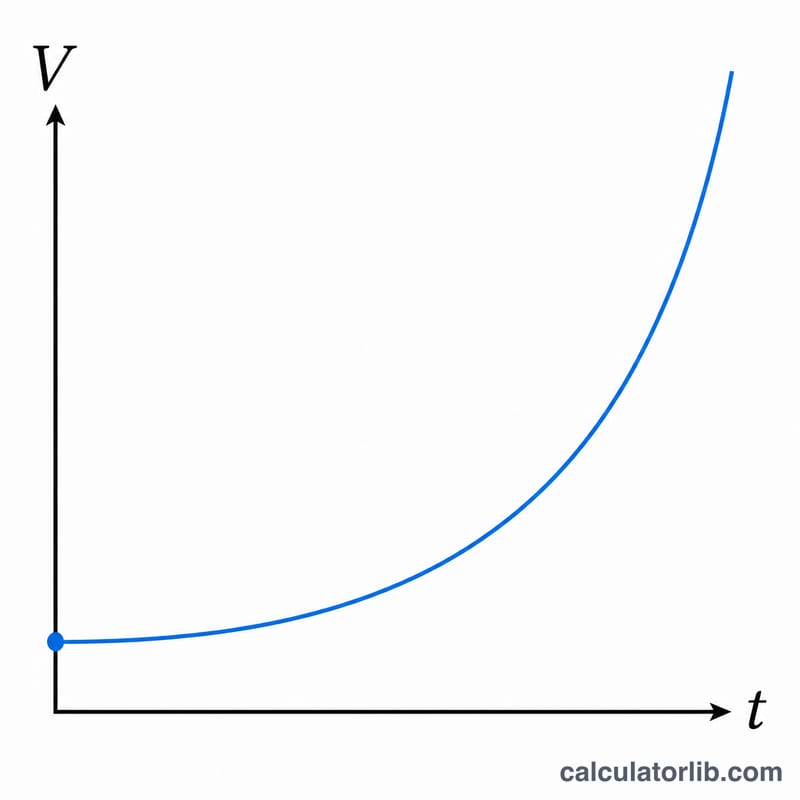
Üstel Büyüme Hesaplama Aracı, bir başlangıç tutarının her yıl aynı yüzde oranında arttığında nasıl büyüdüğünü gösterir. Bileşik faizle artan tasarruf ve yatırımlar, nüfus artışı, kullanıcı tabanının genişlemesi ya da sabit bir yıllık oranda katlanarak artan herhangi bir değer için kullanabilirsiniz. Üç değer girmeniz yeterli; araç size gelecekteki tutarı, toplam büyümeyi, yüzdesel artışı ve zaman içinde takip edebileceğiniz yıl yıl dökümü verir.
Girmeniz gereken değerler
- Başlangıç Değeri — yola çıktığınız tutar (anaparanız, mevcut nüfus vb.).
- Yıllık Büyüme Oranı (yılda %) — değerin her yıl arttığı yüzde. %5 için 0,05 değil, 5 yazın.
- Süre (yıl) — büyümenin sürdüğü zaman. Ondalık sayı girilebilir, yani 7,5 yıl da geçerlidir.
Formül
Hesaplama, yıllık bileşik (ayrık) büyümeyi kullanır:
A = P × (1 + r / 100)t
Burada P başlangıç değeri, r yüzde cinsinden yıllık oran ve t yıl sayısıdır. Araç ayrıca toplam büyüme = A − P ve yüzdesel artış = (A − P) / P × 100 değerlerini de gösterir. Yıllık tablo, formülün her tam yılda (0, 1, 2 …) uygulanmasıyla oluşturulur; sürenizde ondalık bir kısım varsa tam ondalık yıl için bir son nokta daha eklenir.
Örnek hesaplama
Diyelim ki 1.000 birimlik bir başlangıç değerini %6 yıllık büyüme oranıyla 10 yıl boyunca değerlendiriyorsunuz:
- A = 1.000 × (1 + 6 / 100)10 = 1.000 × 1,0610 ≈ 1.790,85
- Toplam büyüme ≈ 1.790,85 − 1.000 = 790,85
- Yüzdesel artış ≈ %79,08
Yıllık tablo 0. yılda 1.000, 1. yılda 1.060, 2. yılda 1.123,60 şeklinde başlar ve 10. yıla kadar bu biçimde devam eder.
Sonucunuzu Yorumlama
Bu hesaplayıcının döndürdüğü sayı bir nominal projeksiyondur: aynı büyüme oranının ara vermeden tam bir yıl boyunca tüm dönem için uygulandığını varsayar. Bu aritmetiktir, tahmin değildir — gerçek tasarruf oranları, yatırım getirileri ve nüfus büyüme oranları her yıl değişir.
Temel ilişki şudur
$$A = P \times \left(1 + \frac{r}{100}\right)^{t}$$burada \(P\) başlangıç değeridir, \(r\) yüzde cinsinden yıllık orandır ve \(t\) yıl sayısıdır. İki türetilmiş nicelik çıktıyı okumayı daha kolay hale getirir:
- Toplam büyüme \(= A - P\) — eklenen (veya kaybedilen) mutlak miktar.
- Yüzde artış \(= \dfrac{A - P}{P} \times 100\) — tüm dönemdeki toplam değişim, yıllık değil.
Örneğin, 10.000'in yılda %5 oranında 10 yıl boyunca büyümesi \(10{,}000 \times 1.05^{10} =\) 16.288,95 verir. Toplam büyüme 6.288,95$ ve yüzde artış %62,89'dur — 5 × 10 = %50'den çok daha fazladır, çünkü her yılın büyümesi kendi başına bileşiktir.
Sonucun içermediği şey
Projeksiyon enflasyonu, vergileri, ücretleri, para çekişleri ve ek katkıları göz ardı eder. Düzenli olarak para eklemeyi planlıyorsanız, bu araç bakiyeyi düşük tahmın edecektir; ücret veya vergi uygulanırsa, fazla tahmın edecektir. Nominal rakamı bugünkü satın alma gücüne dönüştürmek için, beklenen enflasyon oranı \(i\) ile iskonto edin:
$$A_{\text{real}} \approx \frac{A}{\left(1 + \frac{i}{100}\right)^{t}}$$Örneğe devam edersek, %3 ortalama enflasyonda 16.288,95$ bugünün parasında yaklaşık \(16{,}288.95 / 1.03^{10} = 16{,}288.95 / 1.343916 \approx\) 12.120,51$ değerindedir — yaklaşık %21 gerçek kazanç, %63 değil.
Negatif oranlar ve katlama süresi
Negatif bir oran aynı formülü üstel bozulmaya dönüştürür: büyüme faktörü \(1 + r/100\) 1'in altına düşer, bu nedenle her yıl değeri çarparak azaltır. 10 yıl boyunca −%3'te, 10.000 7.374,24 olur, %26,26 kaybı. Bozulma matematiksel olarak tam olarak sıfıra asla ulaşmaz; asimptotik olarak yaklaşır.
Pozitif oranlar için, katlama süresi 72 Kuralı tarafından yaklaşık olarak hesaplanır:
$$t_{\text{double}} \approx \frac{72}{r}$$ve tam olarak şu şekilde verilir
$$t_{\text{double}} = \frac{\ln 2}{\ln\left(1 + \frac{r}{100}\right)}$$%7'de, temel kural 72/7 ≈ 10,3 yıl verir ve kesin rakam \(0.693147 / 0.067659 = 10.24\) yıldır. Yaklaşım kabaca %5 ile %10 arasındaki oranlar için en yakındır ve çok yüksek veya çok düşük oranlar için sapar.
Bu bölüm yalnızca bir matematiksel modeli açıklar. Bu genel bilgidir, finansal, yatırım veya vergi tavsiyesi değildir; kendi paranızı içeren kararlar için nitelikli bir profesyonele danışın.
Büyüme Senaryoları Karşılaştırıldı
Aşağıdaki her satır 10.000'in aynı başlangıç değerinden başlar ve \(A = P \times (1 + r/100)^{t}\) kullanır, iki ondalık basamağa yuvarlanmış. Para birimi etiketlenmemiş bırakılmıştır — aritmetik dolarlar, eurolar, rupi veya nüfus sayısı için aynıdır.
| Başlangıç Değeri | Yıllık Oran | Yıl | Gelecekteki Değer | Toplam Büyüme | % Artış |
|---|---|---|---|---|---|
| 10.000,00 | %2 | 5 | 11.040,81 | 1.040,81 | %10,41 |
| 10.000,00 | %2 | 10 | 12.189,94 | 2.189,94 | %21,90 |
| 10.000,00 | %2 | 20 | 14.859,47 | 4.859,47 | %48,59 |
| 10.000,00 | %2 | 30 | 18.113,62 | 8.113,62 | %81,14 |
| 10.000,00 | %5 | 5 | 12.762,82 | 2.762,82 | %27,63 |
| 10.000,00 | %5 | 10 | 16.288,95 | 6.288,95 | %62,89 |
| 10.000,00 | %5 | 20 | 26.532,98 | 16.532,98 | %165,33 |
| 10.000,00 | %5 | 30 | 43.219,42 | 33.219,42 | %332,19 |
| 10.000,00 | %7 | 5 | 14.025,52 | 4.025,52 | %40,26 |
| 10.000,00 | %7 | 10 | 19.671,51 | 9.671,51 | %96,72 |
| 10.000,00 | %7 | 20 | 38.696,84 | 28.696,84 | %286,97 |
| 10.000,00 | %7 | 30 | 76.122,55 | 66.122,55 | %661,23 |
| 10.000,00 | %10 | 5 | 16.105,10 | 6.105,10 | %61,05 |
| 10.000,00 | %10 | 10 | 25.937,42 | 15.937,42 | %159,37 |
| 10.000,00 | %10 | 20 | 67.275,00 | 57.275,00 | %572,75 |
| 10.000,00 | %10 | 30 | 174.494,02 | 164.494,02 | %1.644,94 |
| 10.000,00 | −%3 (bozulma) | 10 | 7.374,24 | −2.625,76 | −%26,26 |
Deseni Okuma
- Oran göründüğünden daha önemlidir. 30 yıl boyunca, oranı %5'den %10'a ikiye katlamak sonucu ikiye katlamaz (43.219,42 → 174.494,02) — dört katına çıkarır, çünkü üs farkı artırır.
- Zaman ikinci kaldıraçtır. %7'de, ilk 10 yıl 9.671,51 ekler; son 10 yıl (yıl 20'den yıl 30'a) aynı başlangıç sermayesine 37.425,71 ekler.
- Katlama kontrol noktaları. %7/10 yıllık satır neredeyse tam olarak bir katıdır (19.671,51), 72 Kuralı tahmini olan 10,3 yılı eşleştirir.
- Bozulma asimetriktir. Yılda %3 kaybetmek 10 yıl boyunca yalnızca %26,26'sını kaldırır, %30'unu değil, çünkü her yılın kaybı daha küçük bir tabandan alınır.
Bu satırlar açıklayıcı aritmetiktir, herhangi bir özel varlık, ülke veya pazar için beklenen getiri değildir.
Temel Terimler Tanımlandı
- Başlangıç değeri / ana (P)
- Zaman sıfırında başlangıç niceliği — bir mevduat, bir yatırım bakiyesi, bir nüfus sayısı veya herhangi bir ölçülebilir miktar. İstediğiniz cevabın aynı birimleriyle girilmelidir.
- Yıllık büyüme oranı (r)
- Yılda bir kez uygulanan yüzde değişim, yüzde olarak girilir (5, %5 anlamına gelir, 0,05 değil). Bir oran yalnızca döneminin bağlı olduğu zaman anlamlıdır; aylık bir oranın burada kullanılmadan önce yıllık orana dönüştürülmesi gerekir.
- Zaman dönemi (t)
- Oranın uygulandığı yıl sayısı. Kesirli yıllar geçerlidir: \(t = 2.5\) büyüme faktörünü basitçe 2,5'in gücüne yükseltir.
- Büyüme faktörü (1 + r/100)
- Her yıl uygulanan çarpan. 1'den yukarıda nicelik büyür, tam olarak 1 onu değişmez bırakır, 1'den aşağıda (negatif \(r\)) küçülür. %5'te faktör 1,05; −%3'te 0,97'dir.
- Gelecekteki / nihai miktar (A)
- \(t\) yıl sonra öngörülen değer, \(A = P(1 + r/100)^{t}\). Bu nominal bir rakamdır — enflasyon, vergi veya ücretler için ayarlanmamıştır.
- Toplam büyüme
- Mutlak değişim, \(A - P\). Oran negatif olduğunda negatif. "Ne kadar eklendi" sorusunu cevaplar, gelecekteki değer "ne kadar var" sorusunu cevaplar.
- Yüzde artış
- Tüm dönem boyunca kümülatif değişim, \((A - P)/P \times 100\). Bileşiktir, bu nedenle pozitif oranlar için her zaman \(r \times t\) den büyüktür: 10 yıl için %5 %62,89'dur, %50 değil.
- Üstel bozulma
- Negatif oran ile aynı formül, genellikle \(A = P(1 - d/100)^{t}\) olarak yazılır; burada \(d\) düşüş oranıdır. Amortisman, radyoaktif bozulma ve küçülen nüfuslar için kullanılır. Katlama zamanının benzeri yarı-yaşamdır, \(t_{1/2} = \ln(0.5)/\ln(1 - d/100)\).
- Kesikli vs. sürekli bileşik
- Bu hesaplayıcı kesikli yıllık bileşik kullanır — büyüme yılda bir adımda uygulanır. Sürekli bileşik altında değer bunun yerine \(A = P e^{rt}\) izler, \(r\) ondalık olarak. Sürekli bileşik aynı nominal oran için her zaman biraz daha büyük bir sonuç verir: %5'te 10 yıl boyunca, \(e^{0.5} = 1.6487\) versus \(1.05^{10} = 1.6289\).
- Katlama süresi
- Değerin \(2P\) ye ulaşması için gereken yıllar. 72 Kuralı tarafından yaklaşık, \(72/r\), ve tam olarak \(\ln 2 / \ln(1 + r/100)\) olarak hesaplanır. %10'da kesin cevap 7,27 yıl, temel kural olan 7,2 karşısında.
- CAGR (bileşik yıllık büyüme oranı)
- Ters soru: başlangıç ve bitiş değeri verilen, onları bağlayan sabit yıllık oran nedir? $$r = \left(\left(\frac{A}{P}\right)^{1/t} - 1\right) \times 100$$ 20 yıl boyunca 10.000'den 26.532,98'e büyüme \((2.653298)^{0.05} - 1 = 0.05\) verir, yani %5 CAGR. CAGR tüm yıl-yıl oynaklığını ortadan kaldırır, bu nedenle iki çok farklı yol aynı CAGR'yi paylaşabilir.
Buradaki tanımlar matematikseldir ve herhangi bir para birimi veya ülkede geçerlidir; bunlar finansal tavsiye yerine genel bilgidir.
Sıkça Sorulan Sorular
Yıllık mı yoksa sürekli bileşik mi kullanıyor? Yıllık (ayrık) bileşik kullanır — oran, sürekli ert formülüyle değil, (1 + r/100)t ile yılda bir kez uygulanır.
Büyüme yerine azalmayı modelleyebilir miyim? Evet. Negatif bir oran girin (örneğin −3); değer her yıl küçülerek üstel azalma gösterir.
Ondalıklı bir yıl sayısı girersem ne olur? Son tutar yine t'nin tam değerini kullanır ve araç, dökümün sonucunuzla örtüşmesi için o ondalık yıla ait ek bir satır ekler.