Bu hesaplama aracı ne işe yarar?
Bu araç, bir mevduat ya da kredi için belirli bir gün sayısı boyunca işleyen basit faizi ve bunun sonucunda ortaya çıkan vade sonu tutarını (anapara artı faiz) hesaplar. Basit faizde kazanç yalnızca başlangıçtaki anapara üzerinden hesaplanır; vade boyunca faiz anaparaya eklenmez, dolayısıyla bileşik (mürekkep) faiz söz konusu değildir. Hesaplama tamamen evrenseldir ve para birimine bağlı değildir; hangi ülkede ve hangi para biriminde olursa olsun aynı şekilde çalışır.
Oran tipi / gün sayım yöntemi
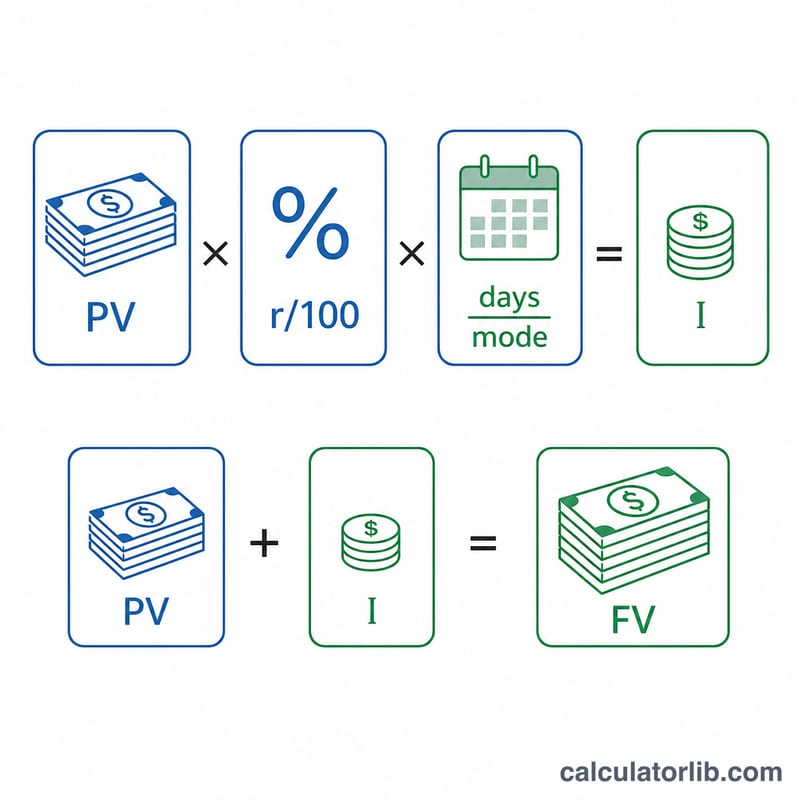
Seçtiğiniz "mod", geçen gün sayısına uygulanan bölen değeridir ve oranın hangi temele göre belirtildiğini yansıtır:
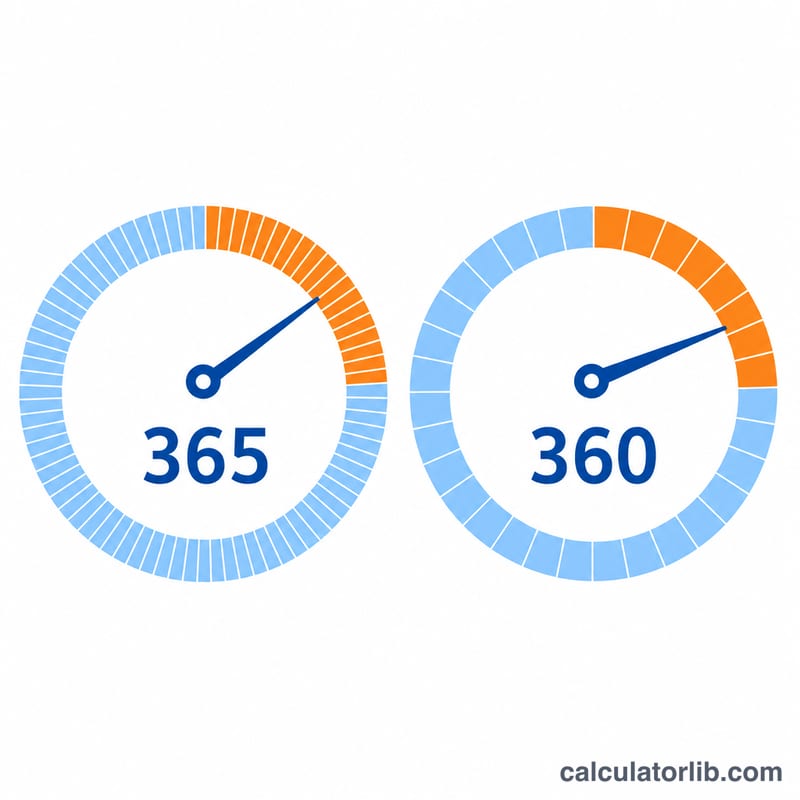
- Yıllık oran, 365 günlük yıl (mod = 365): standart yıllık yüzdenin 365 güne doğrusal olarak yayılması.
- Yıllık oran, 360 günlük yıl (mod = 360): birçok bankanın kullandığı ticari yıl yöntemi.
- Aylık oran (mod = 30): oran aylık yüzde olarak alınır ve bir ay 30 gün kabul edilir.
- Günlük oran (hibu) (mod = 1): günlük yüzde. Japon uygulamasında "5 sen hibu" günde %0,05'e karşılık gelir — günlük yüzdeyi doğrudan girin.
Formül
Faiz $$I = PV \times \frac{r}{100} \times \frac{\text{gün}}{\text{mod}}$$ ile, vade sonu tutarı ise \(FV = PV + I\) ile bulunur. Burada PV anapara, r yüzde cinsinden oran, gün geçen gün sayısı, mod ise seçilen bölen değeridir.
Örnek hesaplama
100.000 tutarındaki anapara, 365 günlük yıl üzerinden %5 yıllık oranla 120 gün için: $$I = 100.000 \times 0{,}05 \times \frac{120}{365} = 1.643{,}84$$ dolayısıyla vade sonu tutarı 101.643,84 olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça sorulan sorular
Bu bileşik faiz mi? Hayır — yalnızca basit faizdir; faiz vade boyunca yeniden yatırılmaz.
Neden 360'a karşı 365 gün? Bankalar kısa vadeli işlemlerde sıklıkla 360 günlük "ticari yıl" kullanır; bu, 365 günlük temele kıyasla günlük faiz tahakkukunu bir miktar artırır.
Yuvarlama nasıl yapılır? Kuruş altı tutarların yuvarlanmasına ilişkin kurallar kurumdan kuruma değişir; bu hesaplayıcı yuvarlanmamış hesaplanmış sonucu gösterir, bu nedenle kesin rakamları bankanızla teyit edin.