Bu Hesaplama Aracı Ne İşe Yarar?
Basit Faiz Oranı Hesaplama Aracı, ne kadar faiz kazandığınızı zaten bildiğinizde yıllık faiz oranını bulmanızı sağlar. Faizi hesaplamak yerine, basit faiz formülünü yeniden düzenleyerek oranı çözersiniz. Bu yöntem; kredileri ve mevduat hesaplarını karşılaştırmak ya da ekstrede belirtilen oranın doğruluğunu teyit etmek için oldukça kullanışlıdır.
Nasıl Kullanılır?
Üç değer girin: Anapara (P) — başlangıçtaki para tutarı; Kazanılan Faiz (I) — biriken toplam faiz; ve faizin oluştuğu Süre (T) (yıl cinsinden). Araç, yıllık basit faiz oranını anında yüzde olarak hesaplar.
Formülün Açıklaması
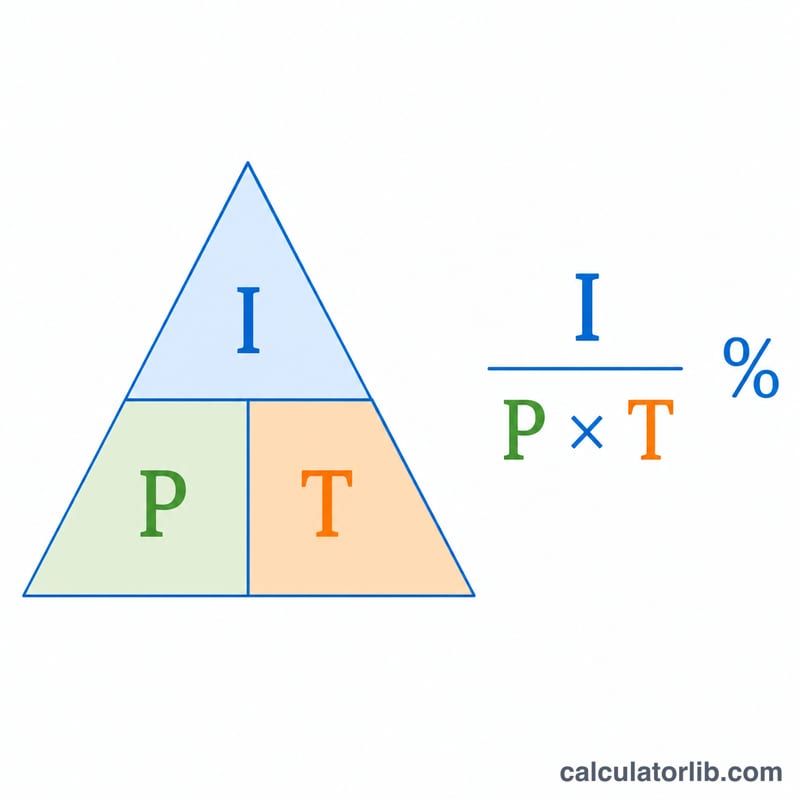
Basit faiz şöyle tanımlanır: \( I = P \times R \times T \). Burada R, ondalık olarak ifade edilen orandır. R'yi çözüp yüzdeye çevirdiğimizde şunu elde ederiz:
$$\text{Oran (\%)} = \frac{\text{I}}{\text{P} \times \text{T}} \times 100$$
P x T, paydayı oluşturur; bunlardan biri sıfır olursa oran tanımsız hale gelir. Bu nedenle araç, sıfıra bölme durumuna karşı koruma sağlar.
Örnek Hesaplama
Diyelim ki 1.000 birimlik bir anapara yatırdınız ve 3 yıl boyunca 150 birim faiz kazandınız. Oran şöyle olur:
$$\text{Oran} = \frac{150}{1{.}000 \times 3} \times 100 = \frac{150}{3{.}000} \times 100 = 0{,}05 \times 100 = \textbf{yılda \%5}$$
Daha Fazla Çözümlü Örnek
Aşağıdaki her örnek aynı formülü kullanır. Süre yıl cinsinden olmalıdır. Bir süre ay cinsinden verilmişse, önce ayı 12'ye bölün.
$$\text{Oran (\%)} = \frac{I}{P \times T} \times 100$$Örnek 1: Süre ay cinsinden verilmiş
5,000 tutarındaki bir mevduat, 18 ayda 225 basit faiz kazandırıyor. Yıllık basit faiz oranı nedir?
- Ayı yıla çevirin: \(T = \frac{18}{12} = 1.5\) yıl.
- Paydayı hesaplayın: \(P \times T = 5{,}000 \times 1.5 = 7{,}500\).
- Faizi paydaya bölün: \(\frac{225}{7{,}500} = 0.03\).
- 100 ile çarpın: \(0.03 \times 100 = 3\%\).
Sonuç: yıllık basit faiz oranı 3%.
Kontrol: \(5{,}000 \times 0.03 \times 1.5 = 225\). Bu, verilen faiz tutarıyla eşleşiyor.
Örnek 2: Kısa vadeli bir kredi
2,000 tutarındaki bir kredinin 6 aylık basit faizi 60'tır. Bu, yıllık olarak hangi orana karşılık gelir?
- Ayı yıla çevirin: \(T = \frac{6}{12} = 0.5\) yıl.
- Paydayı hesaplayın: \(P \times T = 2{,}000 \times 0.5 = 1{,}000\).
- Faizi paydaya bölün: \(\frac{60}{1{,}000} = 0.06\).
- 100 ile çarpın: \(0.06 \times 100 = 6\%\).
Sonuç: yıllık basit faiz oranı 6%.
Kontrol: \(2{,}000 \times 0.06 \times 0.5 = 60\). Bu, verilen faiz tutarıyla eşleşiyor. Altı aylık faiz anaparanın yalnızca %3'ü kadardır, ancak kredi yarım yıl sürdüğü için yıllık oran %6'dır.
Örnek 3: Uzun vadede büyük bir anapara
20,000 tutarındaki bir yatırım, 4 yılda 4,800 basit faiz kazandırıyor. Yıllık oran nedir?
- Süre zaten yıl cinsinden: \(T = 4\).
- Paydayı hesaplayın: \(P \times T = 20{,}000 \times 4 = 80{,}000\).
- Faizi paydaya bölün: \(\frac{4{,}800}{80{,}000} = 0.06\).
- 100 ile çarpın: \(0.06 \times 100 = 6\%\).
Sonuç: yıllık basit faiz oranı 6%.
Kontrol: \(20{,}000 \times 0.06 \times 4 = 4{,}800\). Bu, verilen faiz tutarıyla eşleşiyor. Bu, her yıl 1,200 faiz anlamına gelir; çünkü basit faiz her zaman orijinal anapara üzerinden hesaplanır.
Sonucu Yorumlama
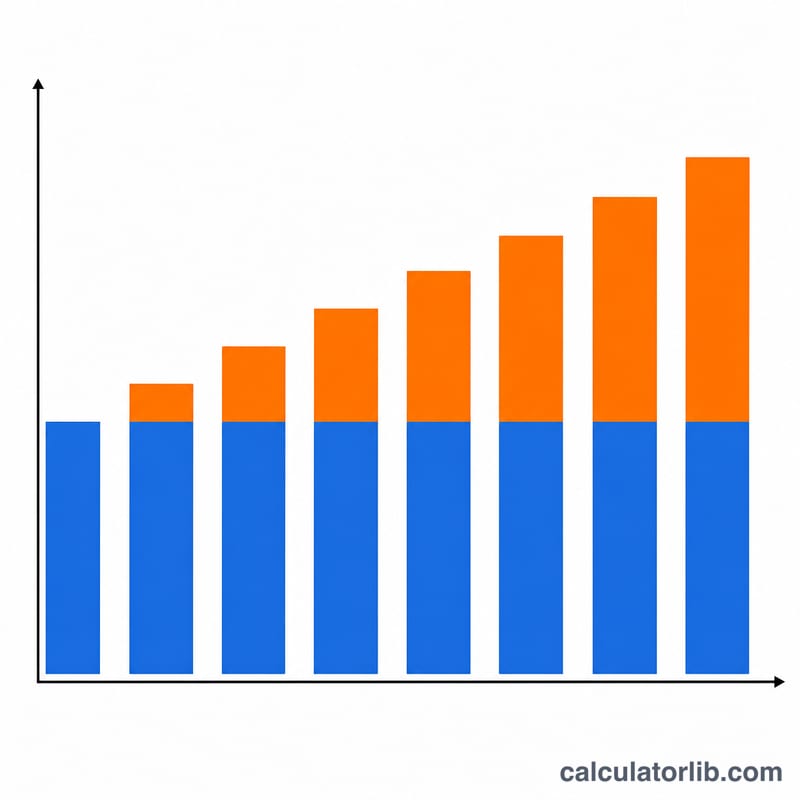
Sayının anlamı. Sonuç, nominal yıllık basit faiz oranıdır. Her yıl orijinal anaparanın yüzdesi olarak kazanılan veya tahsil edilen faizdir. Basit faiz, önceki faizi bakiyeye eklemez; bu nedenle her yıl aynı miktarda faiz birikir.
Bu, APY (etkin yıllık getiri) veya etkin yıllık oran değildir. Bileşik faiz, faizi bakiyeye ekler; dolayısıyla sonraki faiz, önceki faiz üzerinden de kazanılır. Aynı ana sayıya sahip basit bir oran ile bileşik bir oran farklı toplamlar verir:
$$\text{Basit: } 5\% \times 3 = 15\% \text{ toplam}$$$$\text{Yıllık bileşik: } (1.05)^3 - 1 = 1.157625 - 1 \approx 15.76\% \text{ toplam}$$5,000 anapara üzerinden bu, aynı 3 yılda 750 basit faiz ile yaklaşık 788.13 bileşik faize karşılık gelir.
APR'den farklı olabilir. Yıllık yüzde oran (APR), faizin yanı sıra ücretleri ve diğer borçlanma maliyetlerini de içerebilir. APR'nin nasıl tanımlandığı, her ülkenin kurallarına bağlıdır. Bu hesaplayıcı yalnızca girdiğiniz faiz tutarını kullanır; bu nedenle sonuç, aynı kredi için verilen APR'den daha düşük olabilir.
Yalnızca süre yıl cinsindeyse yıllık bir orandır. Formül, yalnızca T yıl cinsinden olduğunda yıllık bir oran verir. 18 aylık bir vade için 1.5 yerine 18 girerseniz, sonuç ay birimi başına bir oran olur ve gerçek yıllık orandan 12 kat daha küçük çıkar.
Alışılmadık sonuçlar genellikle bir girdi hatasına işaret eder. Yaygın nedenler şunlardır:
- Çok yüksek bir oran: Süre, ay veya gün cinsinden çevrilmesi gerekirken yıl olarak girilmiş olabilir ya da geri ödenen toplam tutar (anapara artı faiz) faiz olarak girilmiş olabilir.
- Çok düşük bir oran: Süre, yıl yerine ay veya gün cinsinden girilmiş olabilir.
- Negatif veya sıfır bir oran: Faiz, anapara veya süre negatif ya da sıfır olarak girilmiş olabilir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bu araç bileşik faiz mi kullanıyor? Hayır. Bu hesaplama aracı, faizin birikmediği basit faizi esas alır. Bileşik faiz için bir bileşik faiz aracını kullanmanız gerekir.
Süre hangi birimde olmalı? Yıllık oranı elde etmek için sürenin yıl cinsinden olması gerekir. Elinizde ay varsa 12'ye bölün (örneğin 18 ay = 1,5 yıl).
Sonucum neden tanımsız çıkıyor? Anapara veya süre sıfırsa formül sıfıra bölünür ve bu yüzden oran hesaplanamaz.