Qué hace esta calculadora
La Calculadora del Porcentaje de Interés Simple determina la tasa de interés anual cuando ya sabes cuánto interés se generó. En lugar de despejar el interés, reorganizas la fórmula del interés simple para despejar la tasa. Resulta muy práctica para comparar préstamos, cuentas de ahorro o verificar el tipo que aparece en un extracto.
Cómo usarla
Introduce tres valores: el Capital (C) —la cantidad de dinero inicial—; el Interés ganado (I) —el total de intereses acumulados— y el Tiempo (T) en años durante los que se generó ese interés. La calculadora te devuelve al instante la tasa de interés simple anual en forma de porcentaje.
La fórmula explicada
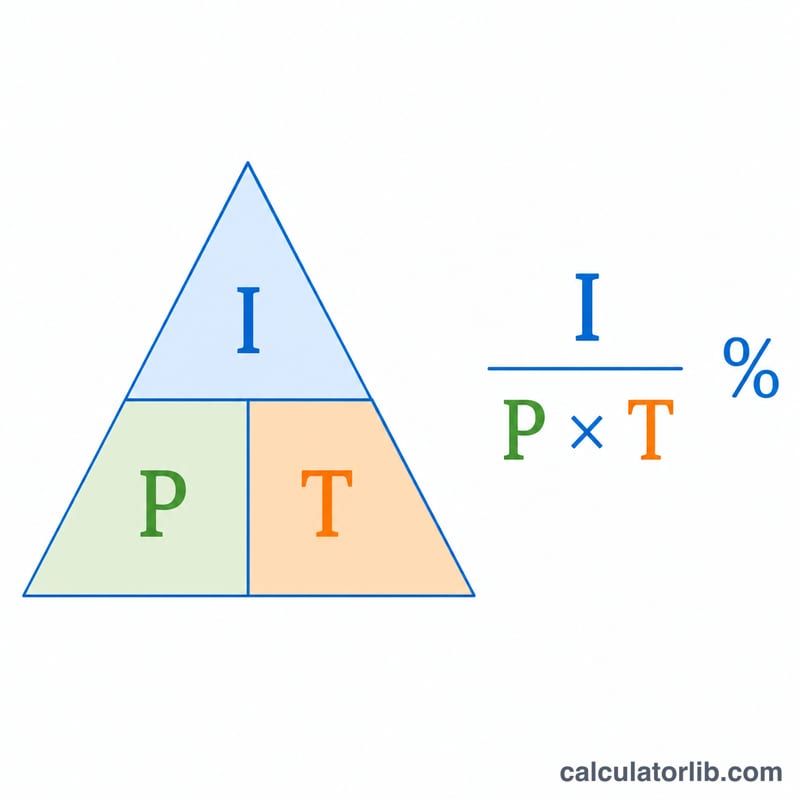
El interés simple se define como \(I = C \times R \times T\), donde R es la tasa expresada en decimal. Al despejar R y convertirla a porcentaje obtenemos:
$$\text{Tasa (\%)} = \frac{I}{C \times T} \times 100$$
El producto \(C \times T\) forma el denominador; si cualquiera de los dos es cero, la tasa queda indefinida, por lo que la calculadora protege frente a la división entre cero.
Ejemplo resuelto
Imagina que invertiste un capital de 1.000 y obtuviste 150 de interés a lo largo de 3 años. La tasa es:
$$\text{Tasa} = \frac{150}{1{.}000 \times 3} \times 100 = \frac{150}{3{.}000} \times 100 = 0{,}05 \times 100 = \textbf{5\% anual}.$$
Más ejemplos resueltos
Cada ejemplo a continuación usa la misma fórmula. El tiempo debe estar en años. Si un plazo está dado en meses, divida primero los meses entre 12.
$$\text{Tasa (\%)} = \frac{I}{P \times T} \times 100$$Ejemplo 1: Tiempo dado en meses
Un depósito de 5,000 genera 225 de interés simple durante 18 meses. ¿Cuál es la tasa de interés simple anual?
- Convierta los meses a años: \(T = \frac{18}{12} = 1.5\) años.
- Calcule el denominador: \(P \times T = 5{,}000 \times 1.5 = 7{,}500\).
- Divida el interés entre el denominador: \(\frac{225}{7{,}500} = 0.03\).
- Multiplique por 100: \(0.03 \times 100 = 3\%\).
Resultado: la tasa de interés simple anual es 3%.
Comprobación: \(5{,}000 \times 0.03 \times 1.5 = 225\). Esto coincide con el interés indicado.
Ejemplo 2: Un préstamo a corto plazo
Un préstamo de 2,000 cuesta 60 de interés simple durante 6 meses. ¿Qué tasa anual representa esto?
- Convierta los meses a años: \(T = \frac{6}{12} = 0.5\) años.
- Calcule el denominador: \(P \times T = 2{,}000 \times 0.5 = 1{,}000\).
- Divida el interés entre el denominador: \(\frac{60}{1{,}000} = 0.06\).
- Multiplique por 100: \(0.06 \times 100 = 6\%\).
Resultado: la tasa de interés simple anual es 6%.
Comprobación: \(2{,}000 \times 0.06 \times 0.5 = 60\). Esto coincide con el interés indicado. El interés de los seis meses es solo el 3% del capital, pero la tasa anual es del 6% porque el préstamo duró medio año.
Ejemplo 3: Un capital grande a largo plazo
Una inversión de 20,000 genera 4,800 de interés simple durante 4 años. ¿Cuál es la tasa anual?
- El tiempo ya está en años: \(T = 4\).
- Calcule el denominador: \(P \times T = 20{,}000 \times 4 = 80{,}000\).
- Divida el interés entre el denominador: \(\frac{4{,}800}{80{,}000} = 0.06\).
- Multiplique por 100: \(0.06 \times 100 = 6\%\).
Resultado: la tasa de interés simple anual es 6%.
Comprobación: \(20{,}000 \times 0.06 \times 4 = 4{,}800\). Esto coincide con el interés indicado. Eso equivale a 1,200 de interés por año, cada año, porque el interés simple siempre se calcula sobre el capital original.
Interpretación de su resultado
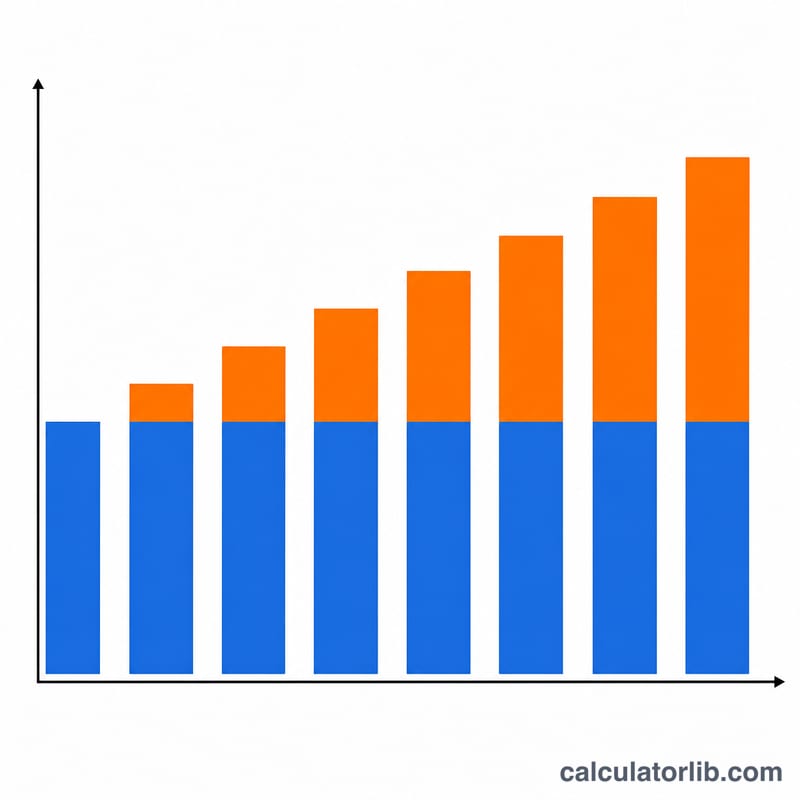
Qué significa el número. El resultado es una tasa anual nominal de interés simple. Es el porcentaje del capital original que se gana o se cobra en cada año. El interés simple no suma los intereses anteriores al saldo, así que se acumula la misma cantidad de interés cada año.
No es un APY ni una tasa anual efectiva. La capitalización suma el interés al saldo, de modo que el interés posterior se gana sobre el interés anterior. Por eso, una tasa simple y una tasa compuesta con el mismo número principal producen totales distintos:
$$\text{Simple: } 5\% \times 3 = 15\% \text{ total}$$$$\text{Compuesto anualmente: } (1.05)^3 - 1 = 1.157625 - 1 \approx 15.76\% \text{ total}$$Con un capital de 5,000, eso equivale a 750 de interés simple frente a unos 788.13 de interés compuesto durante los mismos 3 años.
Puede diferir de una APR. Una tasa porcentual anual (APR) puede incluir comisiones y otros costos de endeudamiento además del interés. La definición de APR depende de las normas de cada país. Esta calculadora usa solo el monto de interés que usted ingresa, por lo que su resultado puede ser menor que una APR indicada para el mismo préstamo.
Solo es una tasa anual si el tiempo está en años. La fórmula da una tasa anual solo cuando T está en años. Si ingresa 18 para un plazo de 18 meses en lugar de 1.5, el resultado es una tasa por unidad de mes, y será 12 veces menor que la tasa anual real.
Los resultados inusuales suelen indicar un error de entrada. Estas son causas comunes:
- Una tasa muy alta: el tiempo se ingresó en años cuando debió convertirse desde meses o días, o el monto total reembolsado (capital más interés) se ingresó como el interés.
- Una tasa muy baja: el tiempo se ingresó en meses o días en lugar de años.
- Una tasa negativa o cero: el interés, el capital o el tiempo se ingresaron como negativos o cero.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Utiliza interés compuesto? No. Esta calculadora asume interés simple, en el que los intereses no se capitalizan. Para la capitalización, usa una herramienta de interés compuesto.
¿En qué unidades debe ir el tiempo? El tiempo debe expresarse en años para obtener una tasa anual. Si tienes meses, divídelos entre 12 (por ejemplo, 18 meses = 1,5 años).
¿Por qué mi resultado sale indefinido? Si el capital o el tiempo es cero, la fórmula divide entre cero, así que la tasa no se puede calcular.