この計算ツールでできること
「単利の利率(%)計算ツール」は、受け取った利息額がすでにわかっているときに、年あたりの利率を逆算するためのツールです。利息額を求めるのではなく、単利の公式を変形して利率を導き出します。ローンや預金の条件を比べたいときや、明細書に記載された金利が正しいか確認したいときに便利です。
使い方
次の3つの数値を入力します。元金(P)=最初に預け入れた(または借りた)金額、受取利息(I)=発生した利息の合計額、期間(T)=利息が発生した年数です。入力すると、単利の年利率が即座にパーセント(%)で表示されます。
計算式の解説
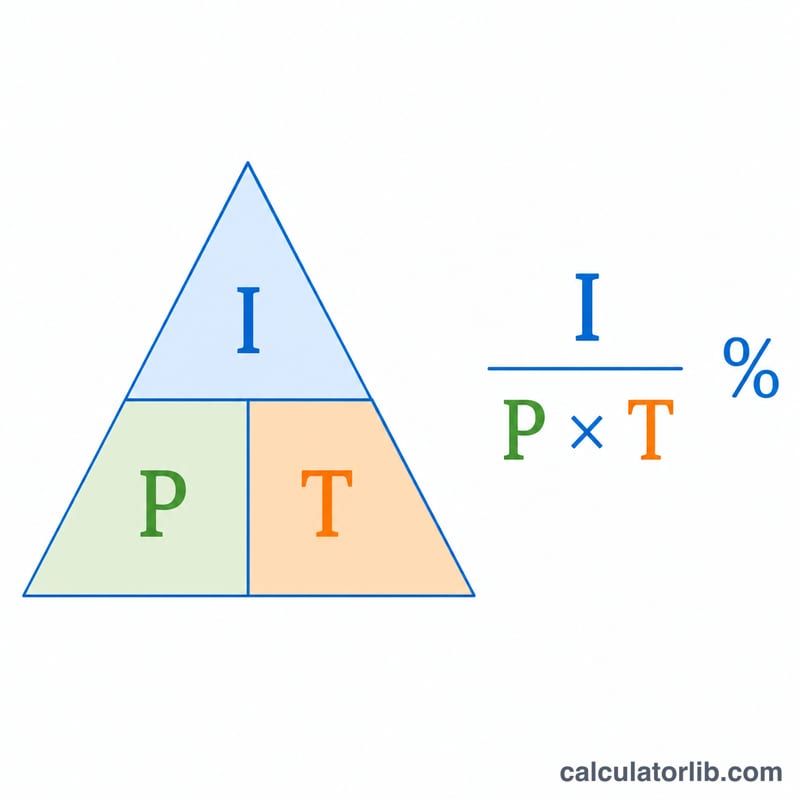
単利は \( I = P \times R \times T \) で表されます(Rは小数表記の利率)。これをRについて解き、パーセントに換算すると次のようになります。
$$\text{利率(%)} = \left( \frac{I}{P \times T} \right) \times 100$$
P × T が分母になるため、どちらかがゼロだと利率は定義できません。本ツールはゼロ除算を回避する仕組みを備えています。
計算例
たとえば、元金1,000を預け、3年間で150の利息を受け取ったとします。利率は次の通りです。
$$\text{利率} = \left( \frac{150}{1{,}000 \times 3} \right) \times 100 = \left( \frac{150}{3{,}000} \right) \times 100 = 0.05 \times 100 = \textbf{年利5%}$$
その他の計算例
以下の各例では同じ公式を使います。期間は年単位で入力する必要があります。期間が月で与えられている場合は、まず月数を12で割ってください。
$$\text{利率 (\%)} = \frac{I}{P \times T} \times 100$$例1: 期間が月で与えられている場合
5,000の預金が18か月間で単利225の利息を生みます。年率の単利はいくらですか。
- 月を年に換算: \(T = \frac{18}{12} = 1.5\) 年。
- 分母を計算: \(P \times T = 5{,}000 \times 1.5 = 7{,}500\)。
- 利息を分母で割る: \(\frac{225}{7{,}500} = 0.03\)。
- 100を掛ける: \(0.03 \times 100 = 3\%\)。
結果: 年率の単利は3%です。
確認: \(5{,}000 \times 0.03 \times 1.5 = 225\)。これは与えられた利息と一致します。
例2: 短期ローン
2,000のローンの単利が6か月間で60かかります。これは年率で何%に相当しますか。
- 月を年に換算: \(T = \frac{6}{12} = 0.5\) 年。
- 分母を計算: \(P \times T = 2{,}000 \times 0.5 = 1{,}000\)。
- 利息を分母で割る: \(\frac{60}{1{,}000} = 0.06\)。
- 100を掛ける: \(0.06 \times 100 = 6\%\)。
結果: 年率の単利は6%です。
確認: \(2{,}000 \times 0.06 \times 0.5 = 60\)。これは与えられた利息と一致します。6か月間の利息は元本の3%にすぎませんが、ローンの期間が半年だったため、年率は6%になります。
例3: 大きな元本を長期間運用する場合
20,000の投資が4年間で単利4,800の利息を生みます。年率はいくらですか。
- 期間はすでに年単位: \(T = 4\)。
- 分母を計算: \(P \times T = 20{,}000 \times 4 = 80{,}000\)。
- 利息を分母で割る: \(\frac{4{,}800}{80{,}000} = 0.06\)。
- 100を掛ける: \(0.06 \times 100 = 6\%\)。
結果: 年率の単利は6%です。
確認: \(20{,}000 \times 0.06 \times 4 = 4{,}800\)。これは与えられた利息と一致します。単利は常に当初の元本に対して計算されるため、毎年1,200の利息が発生することになります。
結果の解釈
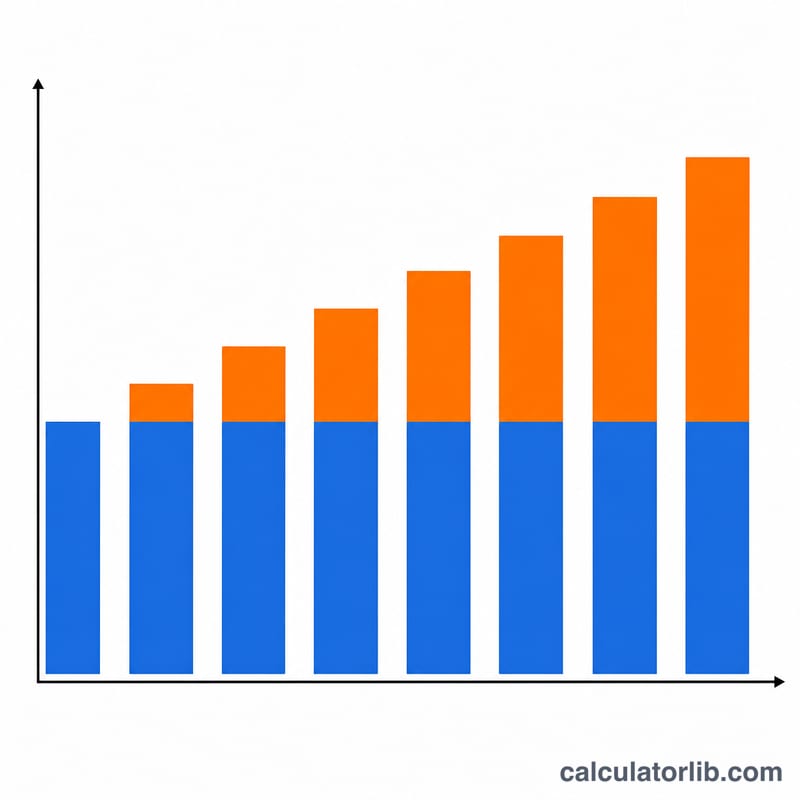
この数値の意味。 結果は名目年率の単利です。これは各年に当初の元本に対して得られる、または請求される利息の割合です。単利では前の期間の利息が残高に加算されないため、毎年同じ金額の利息が発生します。
APY(年間利回り)や実効年率ではありません。 複利では利息が残高に加算されるため、後の利息は前の利息に対しても発生します。したがって、同じ表面上の数値であっても、単利と複利では合計額が異なります:
$$\text{単利: } 5\% \times 3 = 15\% \text{ 合計}$$$$\text{年次複利: } (1.05)^3 - 1 = 1.157625 - 1 \approx 15.76\% \text{ 合計}$$元本5,000の場合、同じ3年間で単利の利息は750ですが、複利の利息は約788.13になります。
年率(APR)とは異なる場合があります。 年率(APR: annual percentage rate)には、利息だけでなく手数料やその他の借入コストが含まれる場合があります。APRの定義は各国の規則によって異なります。この計算機は入力された利息額のみを使用するため、同じローンについて提示されるAPRより低い結果になることがあります。
期間が年単位の場合にのみ年率になります。 この公式は、Tが年単位の場合にのみ年率を与えます。18か月の期間を1.5ではなく18と入力すると、結果は月単位あたりの率になり、正しい年率よりも12分の1小さくなります。
異常な結果は通常、入力ミスを意味します。 よくある原因は次のとおりです:
- 非常に高い利率: 期間を月や日から換算すべきところを年で入力した、または返済総額(元本+利息)を利息として入力した。
- 非常に低い利率: 期間を年ではなく月や日で入力した。
- 負の利率またはゼロ: 利息、元本、または期間を負の値やゼロで入力した。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-12 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問(FAQ)
複利には対応していますか? いいえ。本ツールは利息が再投資されない「単利」を前提としています。複利を計算したい場合は、複利計算ツールをご利用ください。
期間はどの単位で入力しますか? 年利を求めるため、期間は「年」単位で入力してください。月数しかわからない場合は12で割ります(例:18か月=1.5年)。
結果が「未定義」になるのはなぜですか? 元金または期間がゼロの場合、計算式が分母をゼロで割ることになるため、利率を算出できません。