ماذا تفعل هذه الحاسبة
تحسب حاسبة نسبة الفائدة البسيطة معدل الفائدة السنوي عندما تكون قيمة الفائدة المكتسبة معلومة لديك مسبقًا. فبدلًا من حساب الفائدة نفسها، نعيد ترتيب معادلة الفائدة البسيطة لإيجاد المعدل. وهذا مفيد للغاية عند المقارنة بين القروض أو حسابات التوفير، أو للتحقق من المعدل المذكور في كشف الحساب.
كيفية الاستخدام
أدخل ثلاث قيم: المبلغ الأصلي (P) وهو رأس المال الأولي؛ والفائدة المكتسبة (I) وهي إجمالي الفائدة المتراكمة؛ والمدة (T) بالسنوات التي تراكمت خلالها الفائدة. تعرض لك الحاسبة على الفور معدل الفائدة البسيطة السنوي كنسبة مئوية.
شرح المعادلة
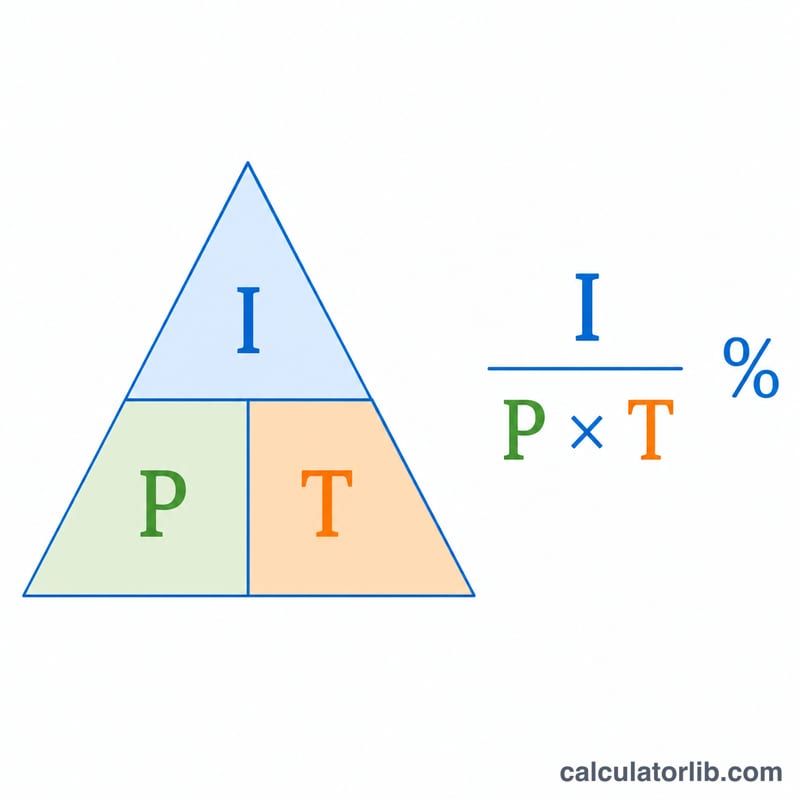
تُعرَّف الفائدة البسيطة بالعلاقة \( I = P \times R \times T \)، حيث R هو المعدل بالصيغة العشرية. وبإيجاد قيمة R وتحويلها إلى نسبة مئوية نحصل على:
$$\text{المعدل (\%)} = \frac{\text{الفائدة (I)}}{\text{المبلغ الأصلي (P)} \times \text{المدة (T)}} \times 100$$يشكّل حاصل ضرب \( P \times T \) المقام؛ وإذا كان أيٌّ منهما يساوي صفرًا فإن المعدل يصبح غير معرَّف، لذا تتجنب الحاسبة القسمة على صفر تلقائيًا.
مثال تطبيقي
لنفترض أنك استثمرت مبلغًا أصليًا قدره 1,000 وحققت فائدة قدرها 150 على مدى 3 سنوات. يكون المعدل كالتالي:
$$\text{المعدل} = \frac{150}{1{,}000 \times 3} \times 100 = \frac{150}{3{,}000} \times 100 = 0.05 \times 100 = \textbf{5\% سنويًا}$$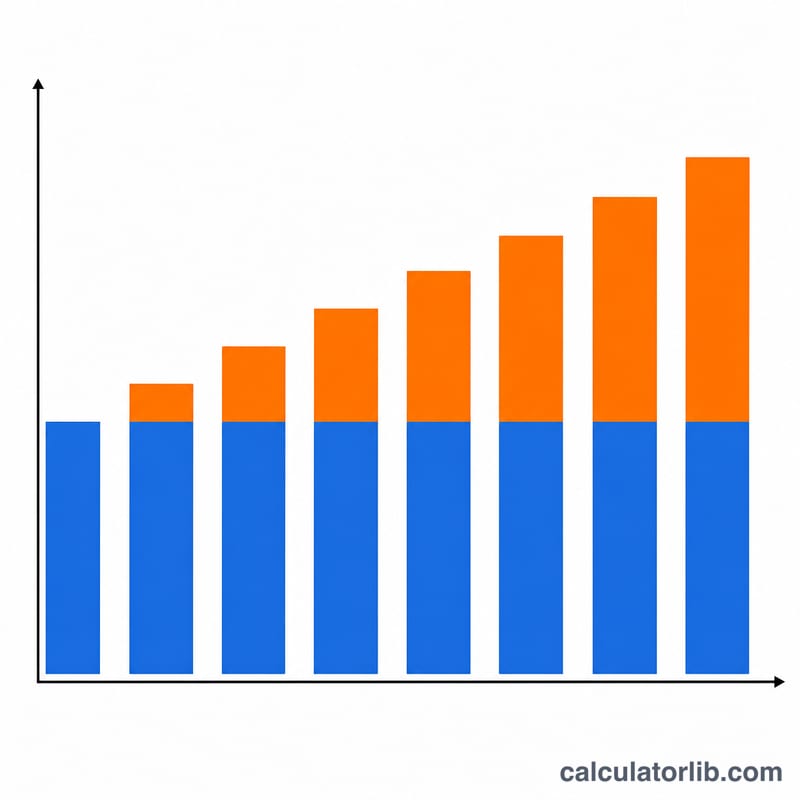
أمثلة محلولة إضافية
يستخدم كل مثال أدناه الصيغة نفسها. يجب أن يكون الزمن بالسنوات. إذا كانت المدة معطاة بالأشهر، فاقسم عدد الأشهر على 12 أولاً.
$$\text{المعدل (\%)} = \frac{I}{P \times T} \times 100$$المثال 1: الزمن معطى بالأشهر
وديعة قيمتها 5,000 تكسب 225 من الفائدة البسيطة خلال 18 شهراً. ما معدل الفائدة البسيطة السنوي؟
- حوّل الأشهر إلى سنوات: \(T = \frac{18}{12} = 1.5\) سنة.
- احسب المقام: \(P \times T = 5{,}000 \times 1.5 = 7{,}500\).
- اقسم الفائدة على المقام: \(\frac{225}{7{,}500} = 0.03\).
- اضرب في 100: \(0.03 \times 100 = 3\%\).
النتيجة: معدل الفائدة البسيطة السنوي هو 3%.
التحقق: \(5{,}000 \times 0.03 \times 1.5 = 225\). وهذا يطابق الفائدة المعطاة.
المثال 2: قرض قصير الأجل
قرض قيمته 2,000 تكلف 60 من الفائدة البسيطة خلال 6 أشهر. ما المعدل السنوي الذي يمثله ذلك؟
- حوّل الأشهر إلى سنوات: \(T = \frac{6}{12} = 0.5\) سنة.
- احسب المقام: \(P \times T = 2{,}000 \times 0.5 = 1{,}000\).
- اقسم الفائدة على المقام: \(\frac{60}{1{,}000} = 0.06\).
- اضرب في 100: \(0.06 \times 100 = 6\%\).
النتيجة: معدل الفائدة البسيطة السنوي هو 6%.
التحقق: \(2{,}000 \times 0.06 \times 0.5 = 60\). وهذا يطابق الفائدة المعطاة. الفائدة خلال الأشهر الستة تساوي 3% فقط من الأصل، لكن المعدل السنوي هو 6% لأن القرض استمر نصف سنة.
المثال 3: أصل كبير لمدة طويلة
استثمار قيمته 20,000 يكسب 4,800 من الفائدة البسيطة خلال 4 سنوات. ما المعدل السنوي؟
- الزمن معطى بالسنوات أصلاً: \(T = 4\).
- احسب المقام: \(P \times T = 20{,}000 \times 4 = 80{,}000\).
- اقسم الفائدة على المقام: \(\frac{4{,}800}{80{,}000} = 0.06\).
- اضرب في 100: \(0.06 \times 100 = 6\%\).
النتيجة: معدل الفائدة البسيطة السنوي هو 6%.
التحقق: \(20{,}000 \times 0.06 \times 4 = 4{,}800\). وهذا يطابق الفائدة المعطاة. وهذا يعني 1,200 من الفائدة في كل سنة، لأن الفائدة البسيطة تُحسب دائماً على الأصل الأساسي.
تفسير نتيجتك
ماذا يعني الرقم. النتيجة هي معدل فائدة بسيط سنوي اسمي. وهي النسبة المئوية من الأصل الذي يُكسب أو يُفرض في كل سنة. الفائدة البسيطة لا تضيف الفائدة السابقة إلى الرصيد، لذلك تتراكم الفائدة نفسها في كل سنة.
وليست هي النسبة السنوية الفعلية (APY) أو معدل العائد السنوي الفعلي. التركيب يضيف الفائدة إلى الرصيد، فتُكسب الفائدة اللاحقة على الفائدة السابقة. لذلك يعطي المعدل الاسمي نفسه مجاميع مختلفة:
$$\text{بسيط: } 5\% \times 3 = 15\% \text{ إجمالاً}$$$$\text{مركب سنوياً: } (1.05)^3 - 1 = 1.157625 - 1 \approx 15.76\% \text{ إجمالاً}$$على أصل قدره 5,000، تبلغ الفائدة البسيطة 750 مقارنة بنحو 788.13 من الفائدة المركبة خلال السنوات الثلاث نفسها.
قد يختلف عن معدل النسبة السنوية للتكلفة (APR). النسبة السنوية للتكلفة (APR) قد تشمل الرسوم وتكاليف الاقتراض الأخرى إلى جانب الفائدة. وطريقة تعريفها تعتمد على قواعد كل دولة. هذه الحاسبة تستخدم فقط مبلغ الفائدة الذي تدخله، لذلك قد تكون نتيجتها أقل من النسبة السنوية للتكلفة المعلنة للقرض نفسه.
لا يكون معدلاً سنوياً إلا إذا كان الزمن بالسنوات. الصيغة تعطي معدلاً سنوياً فقط عندما يكون T بالسنوات. إذا أدخلت 18 لمدة 18 شهراً بدلاً من 1.5، فستكون النتيجة معدلاً لكل وحدة شهر، وستكون أصغر بمقدار 12 مرة من المعدل السنوي الحقيقي.
النتائج غير المعتادة تعني عادةً خطأً في المدخلات. هذه هي الأسباب الشائعة:
- معدل مرتفع جداً: أُدخل الزمن بالسنوات بينما كان يجب تحويله من الأشهر أو الأيام، أو أُدخل إجمالي المبلغ المسدّد (الأصل مع الفائدة) على أنه الفائدة.
- معدل منخفض جداً: أُدخل الزمن بالأشهر أو الأيام بدلاً من السنوات.
- معدل سالب أو صفر: أُدخلت الفائدة أو الأصل أو الزمن كقيمة سالبة أو صفر.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تعتمد هذه الحاسبة على الفائدة المركبة؟ لا. تفترض هذه الحاسبة الفائدة البسيطة، حيث لا تتراكم الفائدة على الفائدة. أما إذا كنت تتعامل مع فائدة مركبة فاستخدم أداة مخصصة للفائدة المركبة.
بأي وحدة يجب إدخال المدة؟ يجب أن تكون المدة بالسنوات للحصول على معدل سنوي. وإذا كانت لديك بالأشهر فاقسمها على 12 (مثلًا: 18 شهرًا = 1.5 سنة).
لماذا تظهر النتيجة غير معرَّفة؟ إذا كان المبلغ الأصلي أو المدة يساوي صفرًا، فإن المعادلة تتضمن قسمة على صفر، ومن ثمّ لا يمكن حساب المعدل.