Ce que fait ce calculateur
Le calculateur de loi Gamma détermine la fonction de densité de probabilité (PDF) et la fonction de répartition (CDF) d'une loi gamma en un point X choisi, à partir d'un paramètre de forme k et d'un paramètre d'échelle θ. En plus de la PDF et de la CDF, il fournit la moyenne, la variance, le mode, l'asymétrie (skewness) et l'aplatissement (kurtosis) de la loi : un panorama statistique complet à partir de trois données seulement. La loi gamma sert couramment à modéliser des temps d'attente, des cumuls de précipitations, des montants de sinistres en assurance et, plus généralement, des grandeurs continues à valeurs positives.
Les trois données à saisir
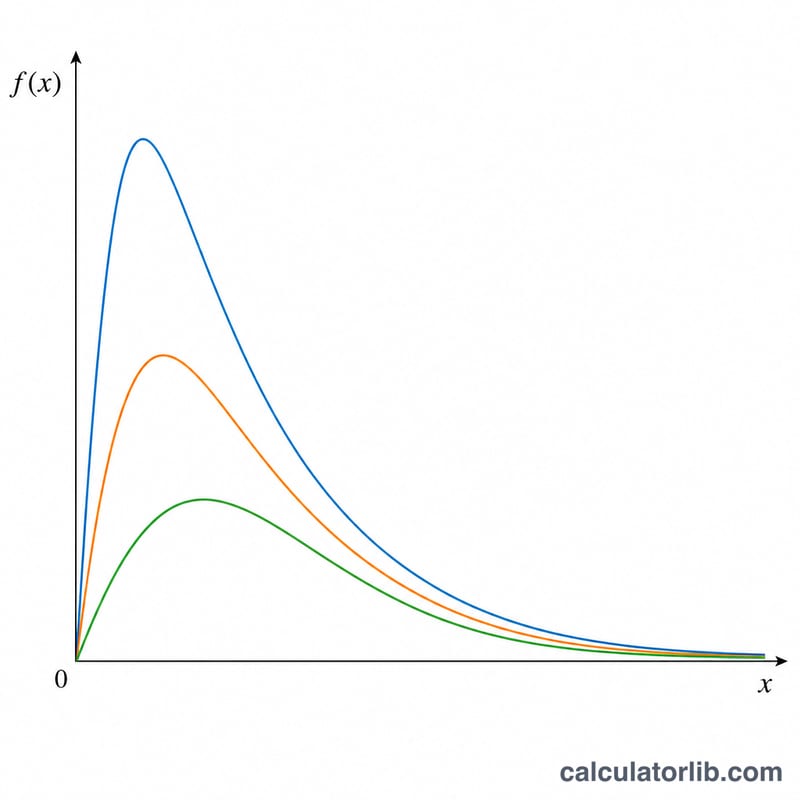
- Paramètre de forme (k) : il définit l'allure de la courbe. Un k faible donne une décroissance rapide ; un k plus élevé rapproche la courbe d'une forme en cloche.
- Paramètre d'échelle (θ) : il étire la loi le long de l'axe des abscisses. Plus θ est grand, plus la probabilité se répartit vers les valeurs élevées.
- Valeur de X : le point auquel on évalue la densité et la probabilité cumulée.
La formule
La PDF utilisée par le calculateur est :
$$f(x) = \frac{x^{\,k-1}\,e^{-x/\theta}}{\theta^{k}\,\Gamma(k)}$$où \(\Gamma(k)\) désigne la fonction gamma. La CDF correspond à l'intégrale de cette densité de 0 à X, calculée à l'aide de la fonction gamma incomplète inférieure régularisée. Le calculateur déduit également les statistiques de synthèse directement des paramètres :
- Moyenne = \(k\cdot\theta\)
- Variance = \(k\cdot\theta^{2}\)
- Mode = \((k-1)\cdot\theta\) lorsque \(k > 1\), sinon 0
- Asymétrie = \(2/\sqrt{k}\)
- Aplatissement (excès) = \(6/k\)
Exemple détaillé
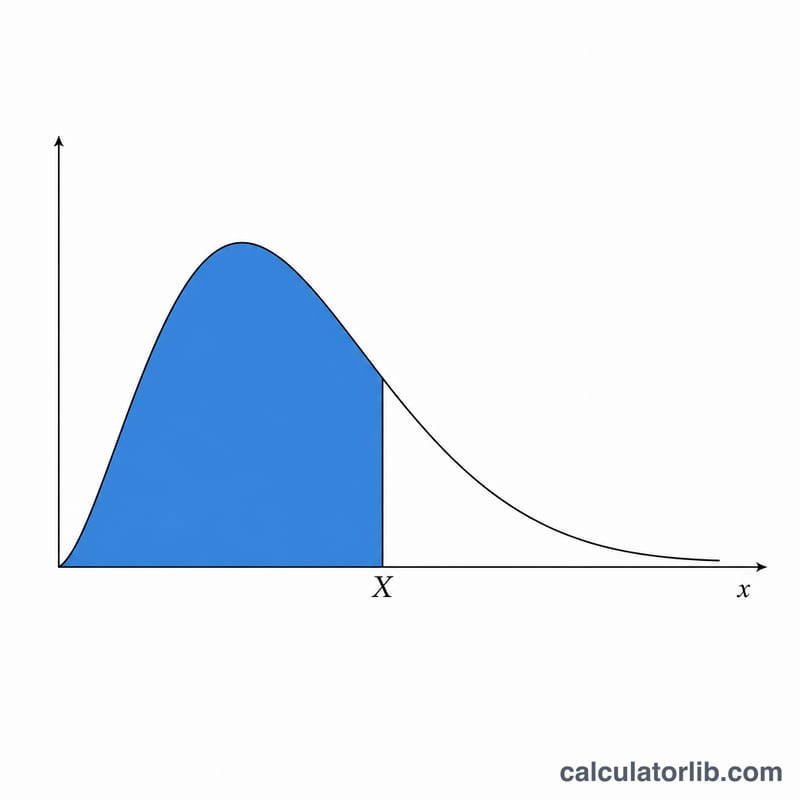
Prenons \(k = 2\), \(\theta = 3\) et \(X = 4\). La PDF vaut $$f(4) = \frac{4^{1}\cdot e^{-4/3}}{3^{2}\cdot \Gamma(2)} = \frac{4 \cdot 0{,}2636}{9} \approx 0{,}117.$$ La CDF en \(X = 4\) est d'environ 0,385 : autrement dit, la variable a près de 38,5 % de chances d'être inférieure ou égale à 4. La moyenne est de \(2 \times 3 = 6\), la variance de \(2 \times 3^{2} = 18\), le mode de \((2-1) \times 3 = 3\), l'asymétrie de \(2/\sqrt{2} \approx 1{,}414\) et l'excès d'aplatissement de \(6/2 = 3\).
Termes clés et distributions associées
- PDF (fonction de densité de probabilité) : la densité \(f(x)\). Les aires sous celle-ci donnent des probabilités. Pour la loi gamma, \(f(x)=\dfrac{x^{k-1}e^{-x/\theta}}{\theta^{k}\,\Gamma(k)}\) pour \(x>0\).
- CDF (fonction de répartition) : \(F(x)=P(X\le x)\), la probabilité que la variable soit au plus égale à x.
- Forme (k) : contrôle la forme de la courbe. Elle est aussi notée α.
- Échelle (θ) : étire la distribution le long de l'axe des x, et elle a les mêmes unités que X.
- Taux (β) : l'inverse de l'échelle, \(\beta = 1/\theta\), donc \(\theta = 1/\beta\). Certains logiciels et manuels paramètrent la loi gamma par le taux plutôt que par l'échelle. Vérifiez lequel vous utilisez avant de saisir des valeurs.
- Fonction gamma \(\Gamma(k)\) : \(\Gamma(k)=\int_0^\infty t^{k-1}e^{-t}\,dt\). Pour les entiers positifs, \(\Gamma(n)=(n-1)!\), et \(\Gamma(1/2)=\sqrt{\pi}\).
- Fonction gamma incomplète régularisée : \(P(k,z)=\dfrac{\gamma(k,z)}{\Gamma(k)}\), où \(\gamma(k,z)=\int_0^z t^{k-1}e^{-t}\,dt\). La fonction de répartition gamma est \(F(x)=P(k,\,x/\theta)\).
- Kurtosis en excès : l'épaisseur des queues par rapport à une loi normale, qui a un kurtosis en excès de 0. Pour la loi gamma, il vaut \(6/k\).
Cas particuliers
- Exponentielle : \(k=1\) donne une loi exponentielle de moyenne θ.
- Khi-deux : \(k=\nu/2\) et \(\theta=2\) donnent une loi du khi-deux à ν degrés de liberté.
- Erlang : un k entier donne une loi d'Erlang, la somme de k exponentielles indépendantes de moyenne θ. Sa fonction de répartition est \(1-e^{-x/\theta}\sum_{n=0}^{k-1}\dfrac{(x/\theta)^n}{n!}\).
- Du taux à l'échelle : \(\theta=1/\beta\). Par exemple, un taux de 0,5 par unité correspond à une échelle de 2.
Interpréter les résultats de la PDF et de la CDF
La valeur de la PDF est une densité, et non une probabilité. Pour une variable continue, la probabilité d'une valeur exacte unique est 0. La densité peut dépasser 1 lorsque la distribution est concentrée dans un intervalle étroit. Par exemple, avec k=2 et une échelle très petite comme θ=0,1, la densité près du pic est nettement supérieure à 1. Ce qui doit valoir 1 est l'aire totale sous la courbe.
CDF
- La CDF est \(F(x)=P(X\le x)\), et elle reste toujours entre 0 et 1.
- Queue supérieure : \(P(X>x)=1-F(x)\).
- Intervalle : \(P(a<X\le b)=F(b)-F(a)\). Pour k=2, θ=2, \(P(2<X\le 4)=0.593994-F(2)\), où \(F(2)=1-2e^{-1}=0.264241\), soit 0,329753.
Lire la forme
- k < 1 : la densité n'est pas bornée lorsque x tend vers 0 et diminue régulièrement. Il n'y a pas de pic intérieur.
- k = 1 : la distribution est exponentielle, avec sa densité maximale \(1/\theta\) en x=0.
- k > 1 : la distribution est unimodale, avec son pic en \((k-1)\theta\) et une longue queue à droite.
Approche de la normalité
L'asymétrie \(2/\sqrt{k}\) et le kurtosis en excès \(6/k\) diminuent tous deux lorsque k augmente. Pour k=100, ils valent 0,2 et 0,06, donc la courbe est proche d'une loi normale de moyenne \(k\theta\) et de variance \(k\theta^2\). Pour les petites valeurs de k, une approximation normale est médiocre, en particulier dans les queues et près de zéro.
Questions fréquentes
S'agit-il du paramétrage par échelle ou par taux ? Le calculateur utilise la forme par échelle (θ). Si vous disposez d'un paramètre de taux \(\beta\), convertissez-le au préalable avec \(\theta = 1/\beta\).
Quelles valeurs sont valides ? k et θ doivent tous deux être strictement positifs, et X doit être supérieur ou égal à 0, car la loi gamma n'est définie que pour des valeurs positives ou nulles.
Quel lien avec les lois exponentielle et du khi-deux ? Lorsque \(k = 1\), la loi gamma se ramène à une loi exponentielle de moyenne \(\theta\). Une loi du khi-deux à v degrés de liberté est une loi gamma avec \(k = v/2\) et \(\theta = 2\).