Что делает этот калькулятор
Калькулятор гамма-распределения вычисляет функцию плотности вероятности (PDF) и функцию распределения (CDF) гамма-распределения в выбранной точке X на основе параметра формы k и параметра масштаба θ. Помимо PDF и CDF, он рассчитывает математическое ожидание, дисперсию, моду, асимметрию и эксцесс распределения, давая полную статистическую картину всего по трём исходным значениям. Гамма-распределение широко применяется для моделирования времени ожидания, объёмов осадков, размеров страховых выплат и других непрерывных положительных величин.
Три исходных параметра
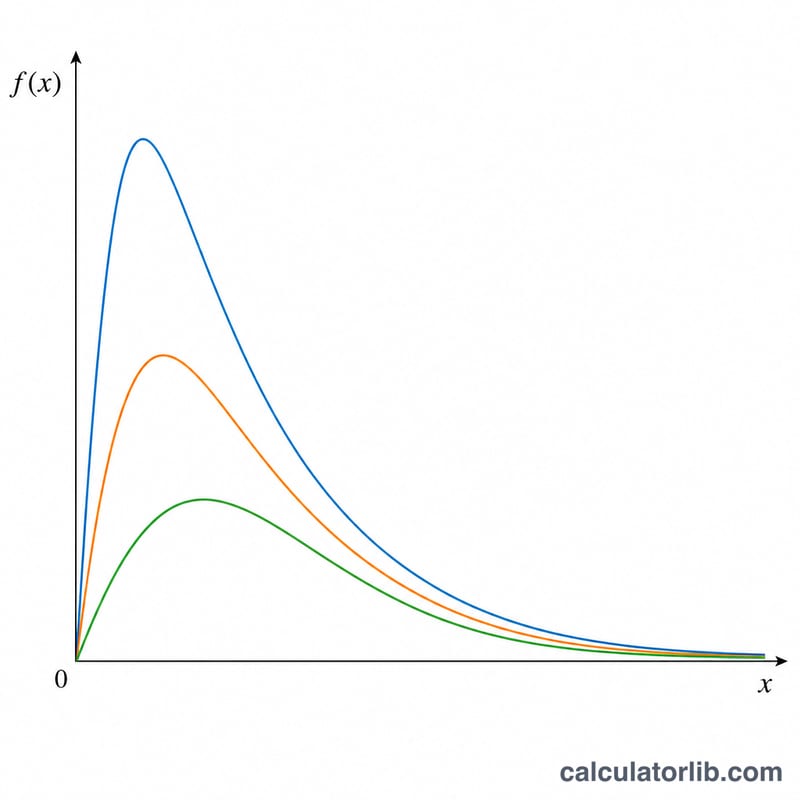
- Параметр формы (k): Задаёт вид кривой. Малое k даёт круто убывающую форму, а большее k делает кривую более похожей на колокол.
- Параметр масштаба (θ): Растягивает распределение вдоль оси X. Чем больше θ, тем сильнее вероятность смещается к более высоким значениям.
- Значение X: Точка, в которой вычисляются плотность и накопленная вероятность.
Формула
Калькулятор использует следующую функцию плотности (PDF):
$$f(x) = \frac{x^{\,k-1}\,e^{-x/\theta}}{\theta^{k}\,\Gamma(k)}$$Здесь \(\Gamma(k)\) — гамма-функция. CDF — это интеграл от плотности в пределах от 0 до X, который вычисляется через регуляризованную нижнюю неполную гамма-функцию. Кроме того, калькулятор сразу выводит сводные характеристики распределения на основе параметров:
- Среднее = \(k\cdot\theta\)
- Дисперсия = \(k\cdot\theta^{2}\)
- Мода = \((k-1)\cdot\theta\) при \(k > 1\), иначе 0
- Асимметрия = \(2/\sqrt{k}\)
- Эксцесс (избыточный) = \(6/k\)
Разбор на примере
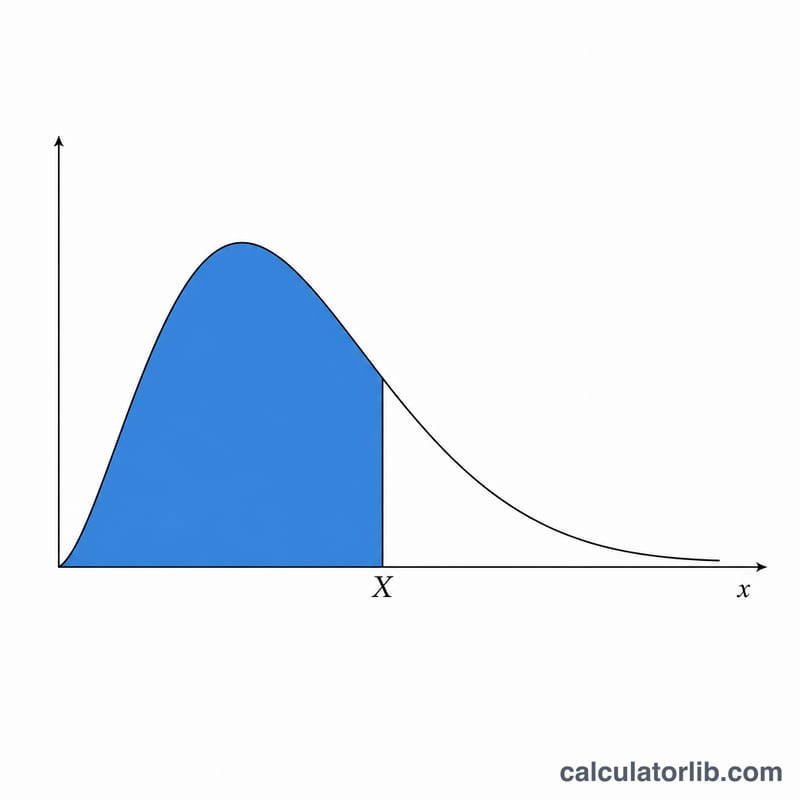
Пусть \(k = 2\), \(\theta = 3\) и \(X = 4\). Тогда плотность равна $$f(4) = \frac{4^{1}\cdot e^{-4/3}}{3^{2}\cdot \Gamma(2)} = \frac{4 \cdot 0{,}2636}{9} \approx 0{,}117.$$ Значение CDF в точке \(X = 4\) составляет около 0,385 — то есть примерно с вероятностью 38,5% величина окажется не больше 4. Среднее равно \(2 \times 3 = 6\), дисперсия — \(2 \times 3^{2} = 18\), мода — \((2-1) \times 3 = 3\), асимметрия — \(2/\sqrt{2} \approx 1{,}414\), а избыточный эксцесс — \(6/2 = 3\).
Основные термины и связанные распределения
- PDF (функция плотности вероятности): плотность \(f(x)\). Площади под ней дают вероятности. Для гамма-распределения \(f(x)=\dfrac{x^{k-1}e^{-x/\theta}}{\theta^{k}\,\Gamma(k)}\) при \(x>0\).
- CDF (функция распределения): \(F(x)=P(X\le x)\), вероятность того, что величина не превышает x.
- Форма (k): определяет вид кривой. Также обозначается как α.
- Масштаб (θ): растягивает распределение вдоль оси x и имеет те же единицы, что и X.
- Интенсивность (β): обратная величина масштаба, \(\beta = 1/\theta\), поэтому \(\theta = 1/\beta\). Некоторые программы и учебники задают гамма-распределение через интенсивность, а не через масштаб. Перед вводом значений проверьте, какой параметр используется.
- Гамма-функция \(\Gamma(k)\): \(\Gamma(k)=\int_0^\infty t^{k-1}e^{-t}\,dt\). Для натуральных чисел \(\Gamma(n)=(n-1)!\), а \(\Gamma(1/2)=\sqrt{\pi}\).
- Регуляризованная неполная гамма-функция: \(P(k,z)=\dfrac{\gamma(k,z)}{\Gamma(k)}\), где \(\gamma(k,z)=\int_0^z t^{k-1}e^{-t}\,dt\). Функция распределения гамма-распределения: \(F(x)=P(k,\,x/\theta)\).
- Избыточный эксцесс: тяжесть хвостов по сравнению с нормальным распределением, у которого избыточный эксцесс равен 0. Для гамма-распределения он равен \(6/k\).
Частные случаи
- Экспоненциальное: \(k=1\) даёт экспоненциальное распределение со средним θ.
- Хи-квадрат: \(k=\nu/2\) и \(\theta=2\) дают распределение хи-квадрат с ν степенями свободы.
- Эрланга: целое k даёт распределение Эрланга — сумму k независимых экспоненциальных величин со средним θ. Его функция распределения: \(1-e^{-x/\theta}\sum_{n=0}^{k-1}\dfrac{(x/\theta)^n}{n!}\).
- От интенсивности к масштабу: \(\theta=1/\beta\). Например, интенсивность 0,5 на единицу соответствует масштабу 2.
Интерпретация результатов PDF и CDF
Значение PDF — это плотность, а не вероятность. Для непрерывной величины вероятность любого отдельного точного значения равна 0. Плотность может превышать 1, если распределение сосредоточено в узком диапазоне. Например, при k=2 и очень малом масштабе θ=0,1 плотность возле пика значительно выше 1. Должна равняться 1 общая площадь под кривой.
CDF
- CDF равна \(F(x)=P(X\le x)\) и всегда лежит между 0 и 1.
- Верхний хвост: \(P(X>x)=1-F(x)\).
- Интервал: \(P(a<X\le b)=F(b)-F(a)\). Для k=2, θ=2, \(P(2<X\le 4)=0.593994-F(2)\), где \(F(2)=1-2e^{-1}=0.264241\), что даёт 0.329753.
Чтение формы
- k < 1: плотность неограниченно возрастает при приближении x к 0 и постепенно убывает. Внутреннего пика нет.
- k = 1: распределение экспоненциальное, с наибольшей плотностью \(1/\theta\) при x=0.
- k > 1: распределение унимодальное, с пиком в точке \((k-1)\theta\) и длинным правым хвостом.
Приближение к нормальному распределению
Асимметрия \(2/\sqrt{k}\) и избыточный эксцесс \(6/k\) уменьшаются с ростом k. При k=100 они равны 0,2 и 0,06, поэтому кривая близка к нормальному распределению со средним \(k\theta\) и дисперсией \(k\theta^2\). При малых k нормальное приближение плохое, особенно в хвостах и около нуля.
Часто задаваемые вопросы
Какая параметризация используется — через масштаб или через интенсивность? Калькулятор работает с формой через масштаб (θ). Если у вас задан параметр интенсивности β, переведите его по формуле \(\theta = 1/\beta\) перед вводом.
Какие значения допустимы? И k, и θ должны быть положительными, а X — не меньше 0, поскольку гамма-распределение определено только для неотрицательных значений.
Как гамма-распределение связано с экспоненциальным и распределением хи-квадрат? При \(k = 1\) гамма-распределение превращается в экспоненциальное со средним θ. Распределение хи-квадрат с v степенями свободы — это гамма-распределение с \(k = v/2\) и \(\theta = 2\).