这个计算器能做什么
伽马分布计算器会根据你设定的形状参数 k 和尺度参数 θ,计算伽马分布在指定点 X 处的概率密度函数(PDF)和累积分布函数(CDF)。除了 PDF 和 CDF 之外,它还会一并给出该分布的均值、方差、众数、偏度和峰度,让你仅凭三个简单的输入就能掌握分布的完整统计画像。伽马分布在实际中应用广泛,常用于描述等待时间、降雨量、保险理赔金额等取值为正的连续型变量。
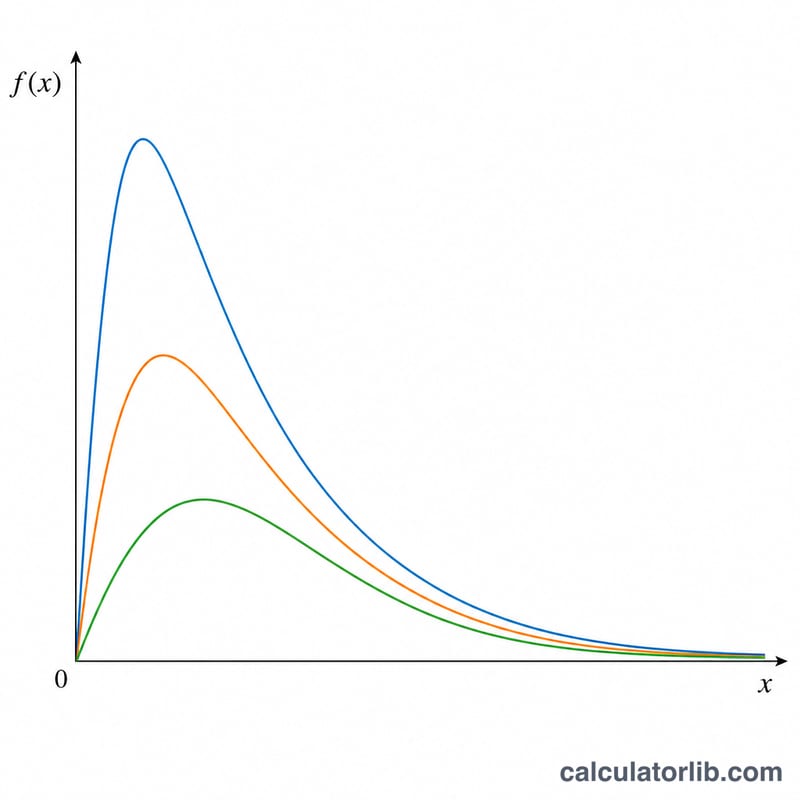
三个输入参数
- 形状参数(k):决定曲线的形态。k 较小时曲线下降陡峭;k 较大时曲线更接近钟形。
- 尺度参数(θ):沿 x 轴拉伸分布。θ 越大,概率越向较大的取值一侧分散。
- X 值:需要计算密度和累积概率的具体取值点。
计算公式
本计算器使用的概率密度函数(PDF)为:
$$f(x) = \frac{x^{\,k-1}\,e^{-x/\theta}}{\theta^{k}\,\Gamma(k)}$$其中 \(\Gamma(k)\) 是伽马函数。CDF 是该密度从 0 到 X 的积分,通过正则化下不完全伽马函数计算得到。此外,计算器还会直接根据参数推导出以下统计量:
- 均值 \(= k\cdot\theta\)
- 方差 \(= k\cdot\theta^{2}\)
- 众数 \(=\) 当 \(k > 1\) 时为 \((k-1)\cdot\theta\),否则为 0
- 偏度 \(= 2/\sqrt{k}\)
- 峰度(超额峰度)\(= 6/k\)
实例演算
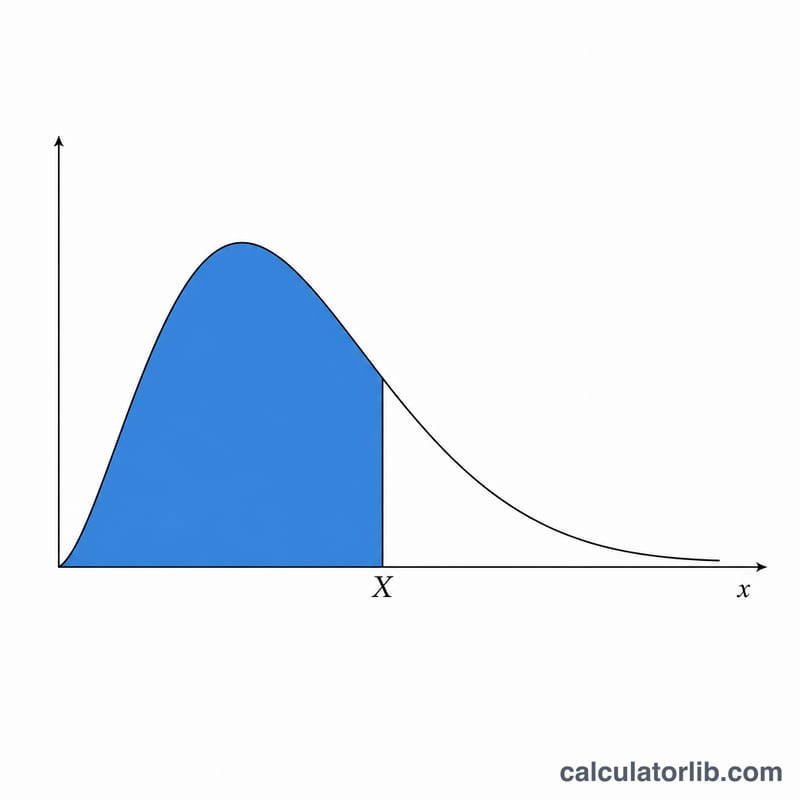
假设 \(k = 2\)、\(\theta = 3\)、\(X = 4\)。此时 PDF 为 $$f(4) = \frac{4^{1}\cdot e^{-4/3}}{3^{2}\cdot\Gamma(2)} = \frac{4\cdot 0.2636}{9} \approx 0.117$$ 在 \(X = 4\) 处的 CDF 约为 0.385,也就是说变量取值小于或等于 4 的概率大约为 38.5%。均值为 \(2 \times 3 = 6\),方差为 \(2 \times 3^{2} = 18\),众数为 \((2-1) \times 3 = 3\),偏度为 \(2/\sqrt{2} \approx 1.414\),超额峰度为 \(6/2 = 3\)。
关键术语与相关分布
- PDF(概率密度函数):密度 \(f(x)\)。曲线下的面积给出概率。对于伽马分布,当 \(x>0\) 时,\(f(x)=\dfrac{x^{k-1}e^{-x/\theta}}{\theta^{k}\,\Gamma(k)}\)。
- CDF(累积分布函数):\(F(x)=P(X\le x)\),即变量至多为 x 的概率。
- 形状参数(k):控制曲线的形态。也写作 α。
- 尺度参数(θ):使分布沿 x 轴伸展,其单位与 X 相同。
- 速率参数(β):尺度的倒数,\(\beta = 1/\theta\),因此 \(\theta = 1/\beta\)。部分软件和教材用速率而非尺度来参数化伽马分布。输入数值前,请先确认你使用的是哪一种。
- 伽马函数 \(\Gamma(k)\):\(\Gamma(k)=\int_0^\infty t^{k-1}e^{-t}\,dt\)。对于正整数,\(\Gamma(n)=(n-1)!\),且 \(\Gamma(1/2)=\sqrt{\pi}\)。
- 正则化不完全伽马函数:\(P(k,z)=\dfrac{\gamma(k,z)}{\Gamma(k)}\),其中 \(\gamma(k,z)=\int_0^z t^{k-1}e^{-t}\,dt\)。伽马 CDF 为 \(F(x)=P(k,\,x/\theta)\)。
- 超额峰度:相对于正态分布的尾部厚重程度,正态分布的超额峰度为 0。对于伽马分布,它等于 \(6/k\)。
特例
- 指数分布:\(k=1\) 给出均值为 θ 的指数分布。
- 卡方分布:\(k=\nu/2\) 且 \(\theta=2\) 给出自由度为 ν 的卡方分布。
- 厄朗分布:整数 k 给出厄朗分布,即 k 个均值为 θ 的独立指数分布之和。其 CDF 为 \(1-e^{-x/\theta}\sum_{n=0}^{k-1}\dfrac{(x/\theta)^n}{n!}\)。
- 速率转尺度:\(\theta=1/\beta\)。例如,每单位 0.5 的速率对应尺度 2。
解读 PDF 与 CDF 的输出结果
PDF 的值是密度,而不是概率。对于连续变量,任何单个精确值的概率都是 0。当分布集中在较窄的范围内时,密度可以超过 1。例如,当 k=2 且尺度 θ=0.1 这样很小时,峰值附近的密度远大于 1。必须等于 1 的是曲线下的总面积。
CDF
- CDF 为 \(F(x)=P(X\le x)\),且始终介于 0 与 1 之间。
- 上尾概率:\(P(X>x)=1-F(x)\)。
- 区间概率:\(P(a<X\le b)=F(b)-F(a)\)。对于 k=2、θ=2,\(P(2<X\le 4)=0.593994-F(2)\),其中 \(F(2)=1-2e^{-1}=0.264241\),结果为 0.329753。
形状解读
- k < 1:当 x 趋近于 0 时密度无界,并且持续递减。没有内部峰值。
- k = 1:分布为指数分布,在 x=0 处密度最高,为 \(1/\theta\)。
- k > 1:分布为单峰分布,峰值位于 \((k-1)\theta\),并带有较长的右尾。
趋近正态
偏度 \(2/\sqrt{k}\) 和超额峰度 \(6/k\) 都会随 k 增大而减小。当 k=100 时,它们分别为 0.2 和 0.06,因此曲线接近均值为 \(k\theta\)、方差为 \(k\theta^2\) 的正态分布。对于较小的 k,正态近似效果较差,尤其是在尾部和接近零的区域。
常见问题
这里用的是尺度参数还是率参数? 本计算器采用尺度形式(θ)。如果你手上是率参数 β,请先用 \(\theta = 1/\beta\) 换算后再输入。
哪些取值是有效的? k 和 θ 都必须为正数,X 应当大于或等于 0,因为伽马分布只在非负取值上有定义。
伽马分布与指数分布、卡方分布有何关系? 当 \(k = 1\) 时,伽马分布退化为均值为 θ 的指数分布;自由度为 v 的卡方分布则相当于 \(k = v/2\)、\(\theta = 2\) 的伽马分布。