Qu'est-ce que le calculateur d'heures supplémentaires ?
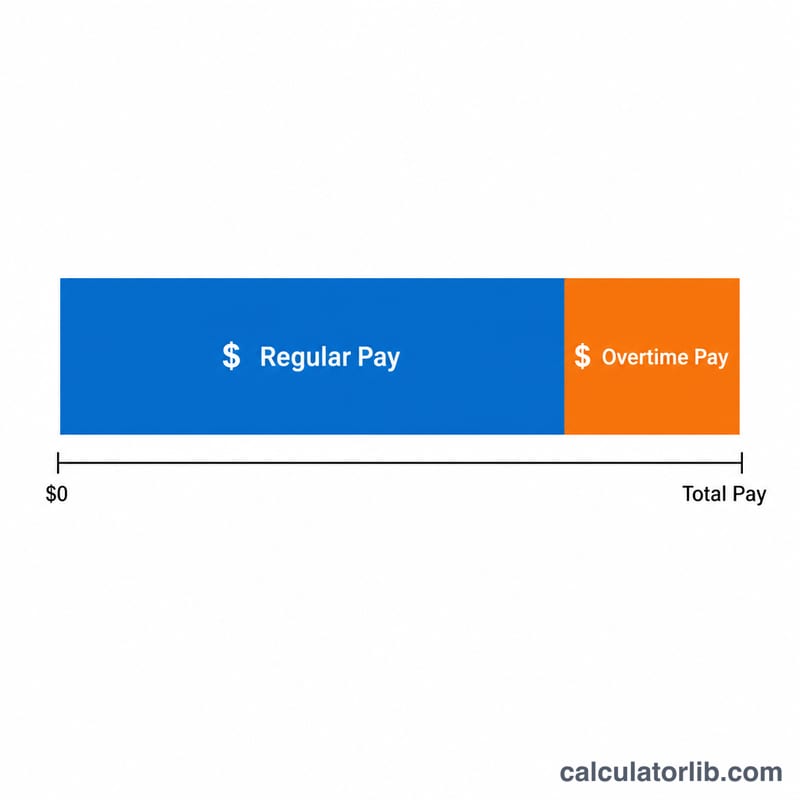
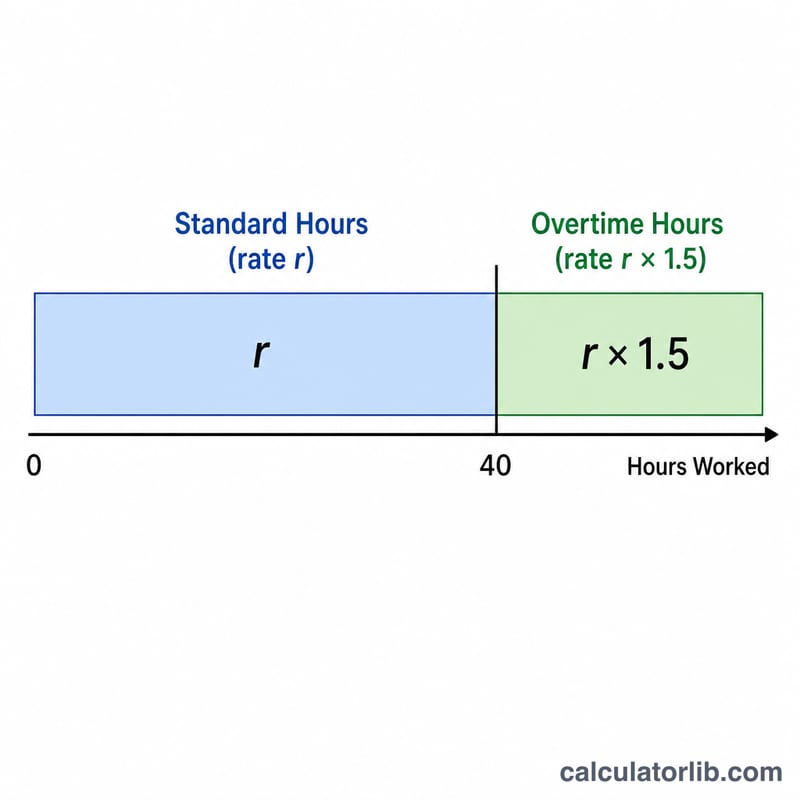
Cet outil estime votre salaire brut total sur une période de travail en additionnant la rémunération des heures normales et celle des heures supplémentaires. Les heures supplémentaires sont généralement payées à un taux majoré — souvent une majoration de 50 % (coefficient 1,5×) — et le calculateur vous laisse régler ce coefficient selon votre accord salarial. Il s'agit d'un outil générique : en France, le Code du travail prévoit une majoration de 25 % pour les 8 premières heures supplémentaires hebdomadaires et de 50 % au-delà, mais les conventions collectives peuvent fixer d'autres seuils. Vérifiez toujours les règles applicables à votre situation.
Comment l'utiliser
Indiquez votre taux horaire de base, le nombre d'heures normales travaillées, le nombre d'heures supplémentaires et le coefficient de majoration (1,5 par défaut). Le calculateur affiche votre salaire total ainsi que le détail du salaire normal, du salaire des heures supplémentaires et du taux horaire majoré.
La formule expliquée
$$\text{Salaire total} = \left(\text{Heures normales} \times \text{Taux horaire}\right) + \left(\text{Heures supplémentaires} \times \text{Taux horaire} \times \text{Coefficient}\right)$$ Le salaire normal correspond simplement aux heures multipliées par le taux. Le salaire des heures supplémentaires repose sur un taux majoré : votre taux horaire multiplié par le coefficient, puis par le nombre d'heures supplémentaires effectuées.
Exemple chiffré
Supposons que vous gagniez 20 $/heure, que vous travailliez 40 heures normales et 5 heures supplémentaires à 1,5×. Salaire normal = \(40 \times 20 = 800\) $. Taux majoré = \(20 \times 1{,}5 = 30\) $. Salaire des heures supplémentaires = \(5 \times 30 = 150\) $. Salaire total = $$800 + 150 = \mathbf{950 \text{ \$}}$$
Multiplicateurs et seuils courants des heures supplémentaires
Les règles relatives aux heures supplémentaires varient selon le pays, l'État, le contrat et la classification du salarié. Le tableau ci-dessous présente des conventions souvent citées, à titre de point de départ. Saisissez dans le champ multiplicateur de la calculatrice le multiplicateur qui vous est applicable (par exemple 1,5 pour le taux majoré de moitié ou 2 pour le double).
| Règle / Convention | Juridiction | Seuil typique | Multiplicateur |
|---|---|---|---|
| Fair Labor Standards Act (FLSA) | États-Unis (fédéral) | Plus de 40 heures par semaine de travail, pour les salariés non exemptés | 1,5× le taux horaire habituel |
| Heures supplémentaires quotidiennes en Californie, premier palier | Californie, États-Unis (droit de l'État) | Plus de 8 heures par journée de travail | 1,5× |
| Heures supplémentaires quotidiennes en Californie, second palier | Californie, États-Unis (droit de l'État) | Plus de 12 heures par journée de travail | 2× |
| Aucune majoration légale pour heures supplémentaires | Royaume-Uni | Fixée par le contrat de travail ; les Working Time Regulations limitent le temps de travail mais n'imposent pas de taux majoré | Fixé par le contrat (variable) |
| Taux majoré de moitié | Convention générale | Défini par l'employeur, le contrat ou la loi | 1,5× |
| Double taux | Convention générale | Souvent appliqué aux postes très longs, aux jours fériés ou aux dimanches selon certains contrats | 2× |
Remarques :
- Le FLSA fixe un minimum fédéral ; certains États américains appliquent des règles plus strictes, et certains salariés (comme certains cadres salariés exemptés) n'ont pas droit aux heures supplémentaires.
- En vertu du FLSA, les heures supplémentaires sont calculées sur la base du « taux horaire habituel », qui peut inclure certaines primes et autres rémunérations au-delà du salaire horaire de base ; il peut donc différer du simple taux horaire.
- Les accords collectifs et les contrats de travail peuvent prévoir des multiplicateurs plus élevés ou des seuils différents de ceux exigés par la loi.
- Les règles évoluent avec le temps. Vérifiez toujours les exigences en vigueur auprès de votre ministère du Travail, de votre contrat de travail ou du service des ressources humaines de votre employeur.
Il s'agit d'informations générales, et non de conseils juridiques ou professionnels.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
FAQ
Quel coefficient choisir ? De nombreux pays imposent une majoration de 50 % (1,5×) au-delà d'un seuil hebdomadaire, souvent 40 heures. Certains appliquent un coefficient 2× (« double paie ») pour les jours fériés. En France, les taux usuels sont 1,25 puis 1,5. Ajustez le champ du coefficient selon votre cas.
Le montant est-il avant impôt ? Oui. Le résultat correspond au salaire brut, avant impôt sur le revenu, cotisations ou avantages.
Puis-je saisir des heures fractionnées ? Oui — vous pouvez entrer des heures décimales, par exemple 7,5, pour refléter des heures partielles travaillées.