Qu'est-ce qu'un rappel de salaire ?
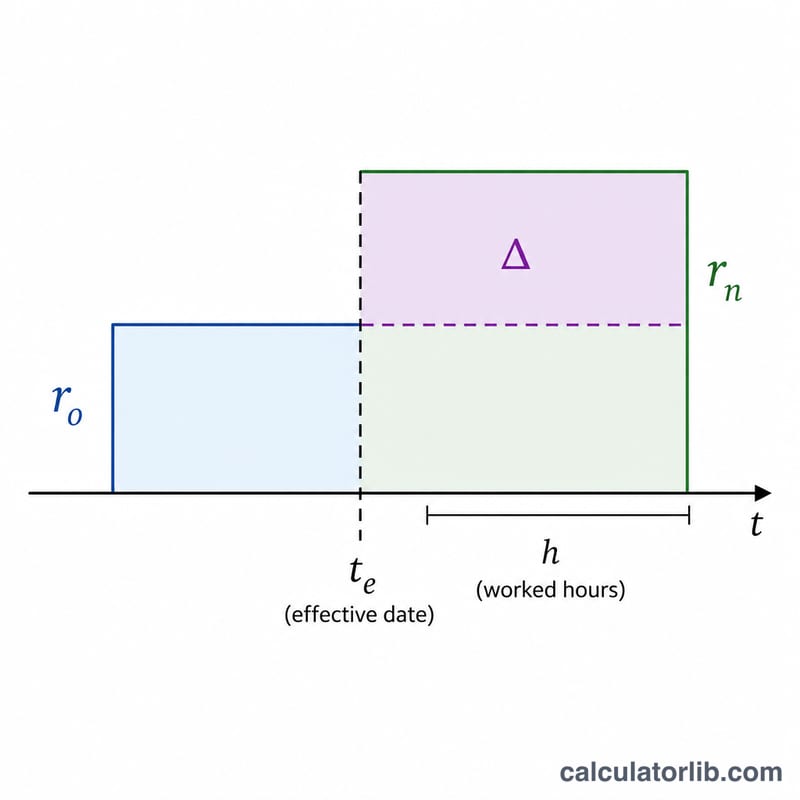
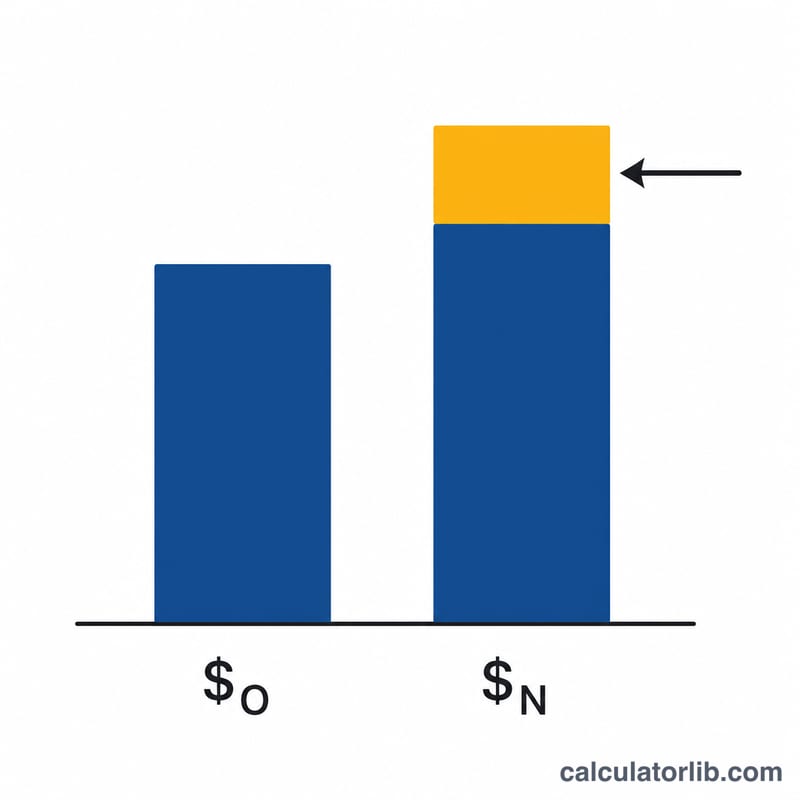
Le rappel de salaire (ou paie rétroactive) correspond à l'écart entre ce qu'un salarié a réellement perçu et ce qu'il aurait dû toucher après une augmentation différée, l'entrée en vigueur d'un nouveau contrat ou une régularisation de paie. Lorsqu'une revalorisation prend effet à une date antérieure à celle où elle apparaît pour la première fois sur le bulletin de paie, l'employeur doit au salarié la différence pour toutes les heures travaillées dans l'intervalle. À noter : le terme « rappel de salaire » est courant en France, mais les modalités précises (taux, prélèvements, délais) varient selon les conventions collectives et la législation du pays concerné.
Comment utiliser ce calculateur
Saisissez votre ancien taux horaire, votre nouveau taux horaire (corrigé), puis le nombre total d'heures travaillées entre la date d'effet de l'augmentation et la date à laquelle votre paie a effectivement été ajustée. Le calculateur affiche le montant brut du rappel de salaire qui vous est dû, avant impôts et cotisations.
La formule expliquée
Le calcul est simple :
$$\text{Rappel de salaire} = (\text{Nouveau taux} - \text{Ancien taux}) \times \text{Heures travaillées}$$La première partie indique combien vous gagnez de plus par heure, et la multiplication par le nombre d'heures travaillées depuis la date d'effet donne le total de l'écart sur l'ensemble de la période concernée.
Exemple chiffré
Imaginons que votre taux passe de 20,00 $ à 23,00 $ de l'heure, et que vous ayez travaillé 160 heures après la date d'effet avant que la paie ne soit régularisée. La différence horaire est de \(23{,}00\ \$ - 20{,}00\ \$ = 3{,}00\ \$\). Multipliée par 160 heures, elle donne :
$$(23{,}00\ \$ - 20{,}00\ \$) \times 160 = \mathbf{480{,}00\ \$}$$de rappel de salaire brut.
Comment calculer le rappel de salaire à la main
- Identifiez les dates. Repérez la date d'effet de l'augmentation et la date à laquelle le nouveau taux est apparu pour la première fois sur une fiche de paie. La période de rappel court de la première date jusqu'à (sans l'inclure) la seconde.
- Additionnez les heures ou les périodes de paie. Utilisez vos bulletins de paie ou vos feuilles de temps pour additionner les heures normales et les heures supplémentaires effectuées pendant cette période. Pour les salariés au forfait, comptez plutôt les périodes de paie.
- Soustrayez l'ancien taux du nouveau taux. \(\text{Différence} = \text{Nouveau taux} - \text{Ancien taux}\). Pour les heures supplémentaires, multipliez d'abord les deux taux par 1,5 (ou par votre coefficient réel de majoration des heures supplémentaires), puis soustrayez.
- Multipliez la différence par le nombre d'heures. Heures normales : \(\text{Différence} \times \text{Heures normales}\). Heures supplémentaires : \((1{,}5 \times \text{Différence}) \times \text{Heures supplémentaires}\).
- Additionnez les montants. Ajoutez les résultats des heures normales et des heures supplémentaires pour obtenir le rappel de salaire brut.
- Prévoyez les retenues. Le résultat est un montant brut. L'impôt sur le revenu, les cotisations sociales et les autres déductions sont ensuite retenus, de sorte que le montant net que vous recevez sera inférieur. Les règles de retenue varient selon le pays et la région, et le rappel de salaire est parfois imposé comme un paiement supplémentaire.
Comparaison de scénarios de rappel de salaire
Le tableau repose sur des semaines de travail à temps plein de 40 heures : 40 heures correspondent donc à 1 semaine, 80 heures à 2 semaines, 160 heures à environ 4 semaines et 320 heures à environ 8 semaines. Les montants sont bruts et ne tiennent compte que de la formule de base, sans heures supplémentaires.
| Ancien taux | Nouveau taux | Différence horaire | Heures | Rappel de salaire brut |
|---|---|---|---|---|
| 18,00 $ | 19,50 $ | 1,50 $ | 40 | 60 $ |
| 15,00 $ | 16,00 $ | 1,00 $ | 80 | 80 $ |
| 20,00 $ | 23,00 $ | 3,00 $ | 160 | 480 $ |
| 30,00 $ | 34,00 $ | 4,00 $ | 320 | 1 280 $ |
Le rappel de salaire évolue de façon linéaire selon l'ampleur de l'augmentation et la durée du retard. Par exemple, doubler le nombre d'heures double le montant dû.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
FAQ
Le rappel de salaire est-il imposable ? Oui. La paie rétroactive constitue une rémunération imposable, généralement soumise au prélèvement de l'impôt et aux cotisations sociales, parfois traitée comme un complément de salaire. Cet outil affiche le montant brut, avant prélèvements.
Et si j'ai effectué des heures supplémentaires ? Si une partie de ces heures correspond à des heures supplémentaires, calculez le rappel séparément pour les heures normales et les heures supplémentaires en appliquant le bon écart de taux (souvent majoré, par exemple \(\times 1{,}5\)), puis additionnez les deux résultats.
Cela fonctionne-t-il pour les salariés au forfait ? Convertissez d'abord votre augmentation annuelle en taux horaire (ou par période de paie) équivalent, ou calculez le rappel comme la hausse par période multipliée par le nombre de périodes de paie concernées.