遡及賃金(バックペイ)とは?
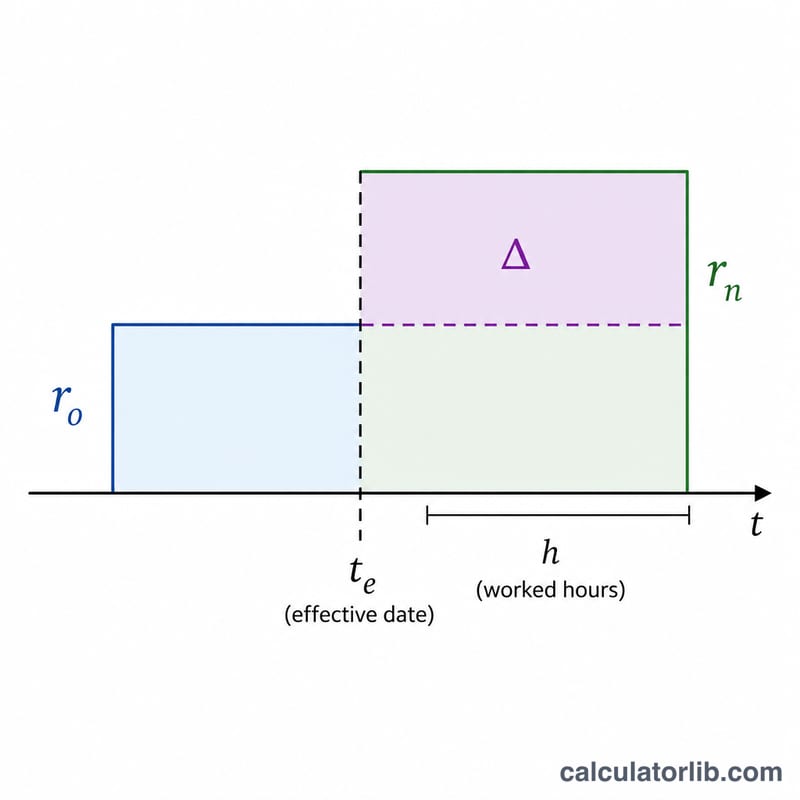
遡及賃金(バックペイ、リトロペイとも呼ばれます)とは、昇給の遅れ、新しい雇用契約、給与計算ミスの修正などによって、「実際に支払われた金額」と「本来支払われるべきだった金額」との差額のことです。昇給の発効日が、実際に給与へ反映された日よりも前に設定されている場合、その間に働いたすべての労働時間分について、雇用主は従業員にこの差額を支払う義務があります。なお、これは主に米国などの時給制の賃金慣行を前提とした考え方であり、日本では昇給の遡及適用や賃金の取り扱いについて、就業規則や労働基準法に基づくルールが適用される点にご注意ください。
この計算ツールの使い方
「昇給前の時給」「昇給後(修正後)の時給」、そして「昇給の発効日から実際に給与が調整された日までに働いた総労働時間」を入力してください。本ツールは、税金や各種控除を差し引く前の遡及賃金(総支給額)を表示します。
計算式の解説
計算はとてもシンプルです。
$$\text{遡及賃金} = (\text{昇給後の時給} - \text{昇給前の時給}) \times \text{労働時間}$$最初のかっこ部分で1時間あたりの増額分を求め、それに発効日以降の労働時間を掛けることで、未払い期間全体の不足額が算出されます。
計算例
たとえば、時給が20.00ドルから23.00ドルに上がり、発効日以降、給与に反映されるまでの間に160時間働いたとします。1時間あたりの差額は \(\$23.00 - \$20.00 = \$3.00\)。これに160時間を掛けると、遡及賃金の総支給額は
$$(\$23.00 - \$20.00) \times 160 = \$480.00$$つまり480.00ドルになります。
手作業で遡及賃金を計算する方法
- 日付を確認する。 昇給の発効日と、新しい時給が初めて給与明細に反映された日を調べます。遡及期間は、最初の日付から2番目の日付の前日までです。
- 勤務時間または給与期間を合計する。 給与明細やタイムシートを使い、その期間内の通常勤務時間と残業時間を合計します。固定給の従業員の場合は、代わりに給与期間の数を数えます。
- 新しい時給から旧時給を引く。 \(\text{差額} = \text{新時給} - \text{旧時給}\)。残業の場合は、まず両方の時給に1.5(または実際の残業倍率)を掛けてから引きます。
- 差額に時間を掛ける。 通常勤務: \(\text{差額} \times \text{通常勤務時間}\)。残業: \((1.5 \times \text{差額}) \times \text{残業時間}\)。
- 金額を合計する。 通常勤務と残業の結果を足し合わせて、総遡及賃金を求めます。
- 源泉徴収を想定する。 この結果は総額(税引前)です。所得税、社会保険料などの給与天引きがその後に行われるため、実際に受け取る手取り額はこれより少なくなります。源泉徴収のルールは国や地域によって異なり、遡及賃金は臨時給与として課税される場合もあります。
遡及賃金のシナリオ比較
この表は週40時間のフルタイム勤務を前提としています。そのため、40時間は1週間、80時間は2週間、160時間は約4週間、320時間は約8週間に相当します。金額はすべて総額(税引前)で、残業を含まない基本式のみを使用しています。
| 旧時給 | 新時給 | 時給の差額 | 時間 | 総遡及賃金 |
|---|---|---|---|---|
| $18.00 | $19.50 | $1.50 | 40 | $60 |
| $15.00 | $16.00 | $1.00 | 80 | $80 |
| $20.00 | $23.00 | $3.00 | 160 | $480 |
| $30.00 | $34.00 | $4.00 | 320 | $1,280 |
遡及賃金は、昇給額と遅延期間の長さの両方に比例して増えます。例えば、時間が2倍になれば、支払われる金額も2倍になります。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
遡及賃金に税金はかかりますか? はい。遡及賃金は課税対象の賃金であり、通常は所得税の源泉徴収や給与関連の税金の対象となります(米国では「supplemental wages(補足的賃金)」として扱われることが多いです)。本ツールが表示するのは、税引き前の総支給額です。
残業時間がある場合はどうすればよいですか? その時間の一部が残業に該当する場合は、通常時間と残業時間を分けて、それぞれ適切な割増率(多くの場合1.5倍)の差額で遡及賃金を計算し、最後に合算してください。
月給制(固定給)の社員にも使えますか? まず昇給額を実質的な時給(または給与計算期間あたりの金額)に換算するか、1期間あたりの昇給額に対象となる給与計算期間の数を掛けて遡及賃金を求めてください。