Qu'est-ce que le calculateur de SDLT ?
Cet outil estime les droits de mutation (Stamp Duty Land Tax, ou SDLT) dus lors de l'achat d'un bien résidentiel en Angleterre et en Irlande du Nord. Attention : l'Écosse applique la LBTT et le pays de Galles la LTT — ces deux régimes ne sont pas couverts ici. Les calculs reposent sur les tranches résidentielles standard et sur la surtaxe de 5 % visant les résidences secondaires. Comme les règles de la SDLT évoluent au gré des budgets gouvernementaux, vérifiez toujours les taux en vigueur auprès du HMRC (l'administration fiscale britannique) avant de finaliser un achat.
Comment l'utiliser
Saisissez le prix d'achat convenu, puis indiquez votre profil d'acheteur : achat classique de votre résidence principale, primo-accédant (qui peut bénéficier d'un abattement) ou bien supplémentaire — résidence secondaire ou investissement locatif (buy-to-let), soumis à la surtaxe. Le calculateur affiche le montant total de SDLT, l'impôt de base par tranches, l'éventuelle surtaxe et votre taux d'imposition effectif.
La formule expliquée
La SDLT est progressive : vous payez le taux de chaque tranche uniquement sur la part du prix comprise dans cette tranche. Depuis le 1er avril 2025, les tranches résidentielles standard sont : 0 % jusqu'à 125 000 £, 2 % de 125 001 £ à 250 000 £, 5 % de 250 001 £ à 925 000 £, 10 % de 925 001 £ à 1,5 M£, puis 12 % au-delà de 1,5 M£.
$$\text{SDLT} = \sum_i \left( \min(\text{Prix},\, u_i) - l_i \right)^{+} \times r_i \quad\text{avec tranches } (0\%,\,2\%,\,5\%,\,10\%,\,12\%)$$Les primo-accédants qui achètent pour 500 000 £ ou moins paient 0 % jusqu'à 300 000 £, puis 5 % sur le reste. Au-delà de 500 000 £, l'allègement est perdu et les tranches standard s'appliquent à la totalité du prix.
$$\text{SDLT} = 0.05 \times \left( \text{Prix} - 300000 \right)^{+} \quad (\text{Prix} \le 500000)$$Un bien supplémentaire acheté 40 000 £ ou plus paie les taux majorés : 5 points de plus sur chaque tranche, soit 5 % de la totalité du prix en plus de l'impôt standard.
$$\text{SDLT} = \underbrace{\sum_i \left( \min(\text{Prix},\, u_i) - l_i \right)^{+} \times r_i}_{\text{tranches standard}} + 0.05 \times \text{Prix}$$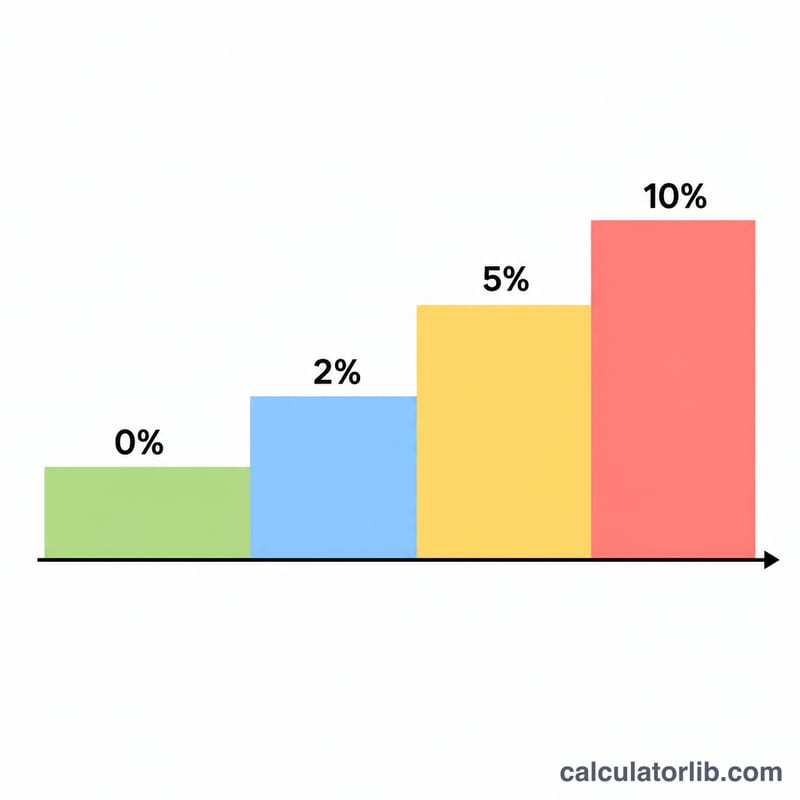
Exemple chiffré
Pour un achat classique à 295 000 £ (l'exemple de gov.uk) : les premiers 125 000 £ sont taxés à 0 % (0 £), les 125 000 £ suivants à 2 % (2 500 £) et les 45 000 £ restants à 5 % (2 250 £). SDLT totale = 4 750 £, soit un taux effectif d'environ 1,61 %.
$$\text{SDLT} = 0 \times 125000 + 0.02 \times 125000 + 0.05 \times 45000 = 0 + 2500 + 2250 = 4750$$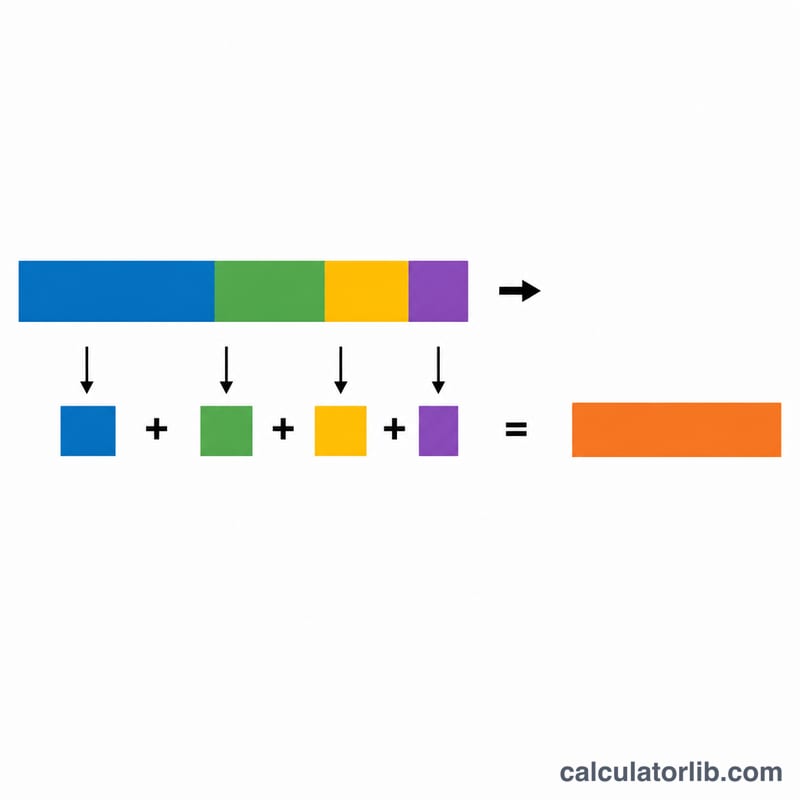
Questions fréquentes
L'Écosse et le pays de Galles sont-ils couverts ? Non. L'Écosse applique la Land and Buildings Transaction Tax (LBTT) et le pays de Galles la Land Transaction Tax (LTT), dont les tranches sont différentes.
Quand la surtaxe s'applique-t-elle ? La surtaxe de 5 % s'applique généralement lorsque vous achetez un bien résidentiel supplémentaire (vous en possédez déjà un), comme une résidence secondaire ou un investissement locatif.
Le résultat est-il officiel ? Non — il s'agit d'une simple estimation à titre indicatif. Certains abattements, les règles propres aux baux emphytéotiques (leasehold) et les modifications récentes des taux peuvent influer sur votre montant réel ; renseignez-vous auprès du HMRC ou d'un notaire/conveyancer.