¿Qué es la calculadora de SDLT?
Esta herramienta estima el Stamp Duty Land Tax (SDLT), el impuesto que se paga al comprar vivienda en Inglaterra e Irlanda del Norte. (Escocia aplica el LBTT y Gales el LTT, que esta calculadora no contempla.) Los importes se basan en los tramos del tipo residencial estándar y en el recargo del 5% por propiedades adicionales. Ten en cuenta que las normas del SDLT cambian con los presupuestos del gobierno británico, así que confirma siempre los tipos vigentes con HMRC antes de cerrar una compra.
Cómo usarla
Introduce el precio de compra acordado y elige tu perfil de comprador: una compra estándar de vivienda principal, comprador de primera vivienda (que puede tener derecho a bonificación) o una propiedad adicional, como una segunda residencia o una vivienda para alquilar (buy-to-let), que conlleva el recargo. La calculadora te devuelve el SDLT total, el impuesto base por tramos, el recargo correspondiente y tu tipo impositivo efectivo.
La fórmula explicada
El SDLT es progresivo: cada tipo se aplica solo a la parte del precio que cae dentro de su tramo. Desde el 1 de abril de 2025, los tramos residenciales estándar son: 0% hasta 125.000 £, 2% de 125.001 £ a 250.000 £, 5% de 250.001 £ a 925.000 £, 10% de 925.001 £ a 1,5 millones de £ y 12% por encima de 1,5 millones de £.
$$\text{SDLT} = \sum_i \left( \min(\text{Precio},\, u_i) - l_i \right)^{+} \times r_i \quad\text{tramos } (0\%,\,2\%,\,5\%,\,10\%,\,12\%)$$Quienes compran su primera vivienda por 500.000 £ o menos pagan 0% hasta 300.000 £ y 5% sobre el resto. Por encima de 500.000 £ se pierde la bonificación y se aplican los tramos estándar a todo el precio.
$$\text{SDLT} = 0.05 \times \left( \text{Precio} - 300000 \right)^{+} \quad (\text{Precio} \le 500000)$$Una propiedad adicional de 40.000 £ o más paga los tipos incrementados: 5 puntos más en cada tramo, es decir, un 5% del precio total además del impuesto estándar.
$$\text{SDLT} = \underbrace{\sum_i \left( \min(\text{Precio},\, u_i) - l_i \right)^{+} \times r_i}_{\text{standard bands}} + 0.05 \times \text{Precio}$$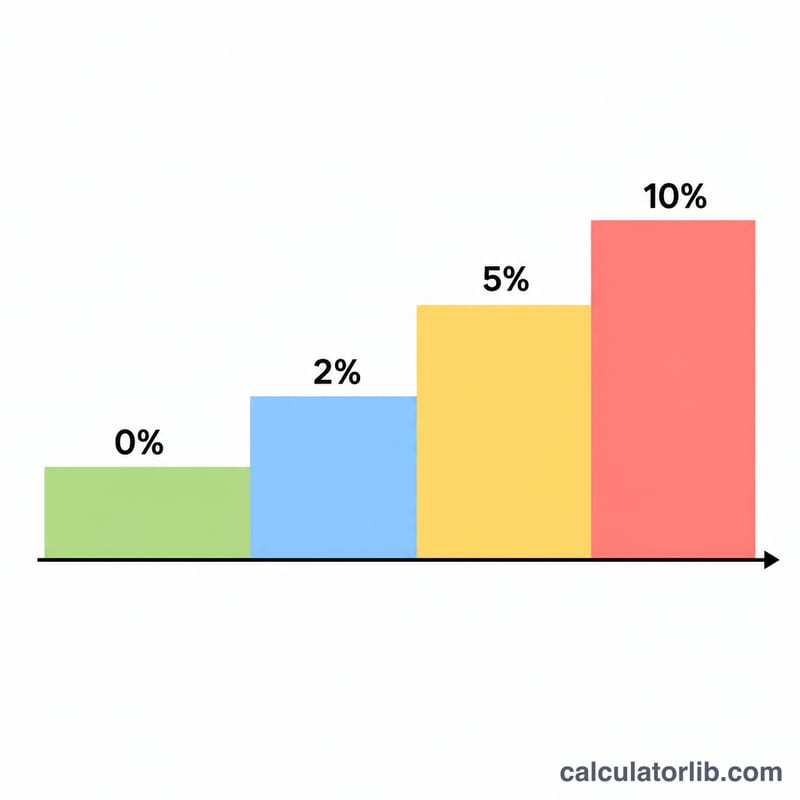
Ejemplo práctico
Para una compra estándar de 295.000 £ (el ejemplo de gov.uk): los primeros 125.000 £ tributan al 0% (0 £), los siguientes 125.000 £ al 2% (2.500 £) y los 45.000 £ restantes al 5% (2.250 £). SDLT total = 4.750 £, un tipo efectivo cercano al 1,61%.
$$\text{SDLT} = 0 \times 125000 + 0.02 \times 125000 + 0.05 \times 45000 = 0 + 2500 + 2250 = 4750$$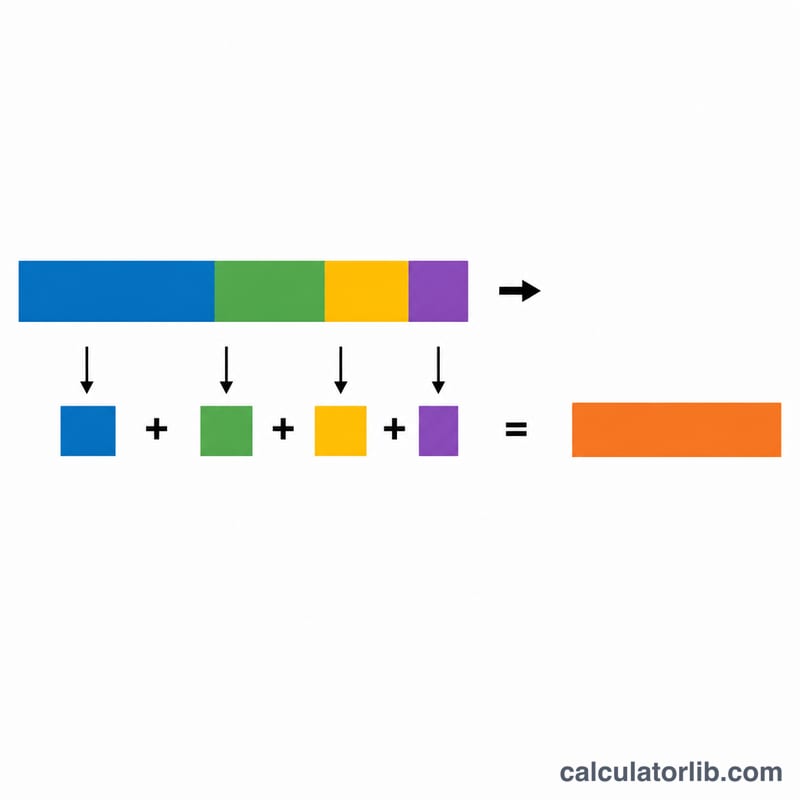
Preguntas frecuentes
¿Incluye Escocia o Gales? No. Escocia aplica el Land and Buildings Transaction Tax (LBTT) y Gales el Land Transaction Tax (LTT), con tramos diferentes.
¿Cuándo se aplica el recargo? El recargo del 5% se aplica, por norma general, al comprar una propiedad residencial adicional (cuando ya posees otra), como una segunda vivienda o una compra para alquilar.
¿El resultado es oficial? No: es solo una estimación orientativa. Las bonificaciones, las normas sobre arrendamientos (leasehold) y los cambios recientes de tipos pueden alterar tu factura real; consúltalo con HMRC o con un abogado especializado (conveyancer).