рд╕реНрдЯреИрдВрдбрд░реНрдб рдмрдирд╛рдо рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рди рдХреИрд▓рдХреБрд▓реЗрдЯрд░

рд╕реНрдЯреИрдВрдбрд░реНрдб рдмрдирд╛рдо рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рди рдХреИрд▓рдХреБрд▓реЗрдЯрд░

рдЙрднрд░рддрд╛ AI Skill PRO

рдЧрдгрдирд╛ рджрд░реНрдЬ рдХрд░реЗрдВ

рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рди

2027 рдХреА SALT рд╕реАрдорд╛

2027 рдХреА SALT рд╕реАрдорд╛ рдХрд╝рд╛рдиреВрди рд╕реЗ рдЧрдгрдирд╛ рдХреА рдЧрдИ рд╣реИ (26 U.S.C. 164(b)(7): 2026 рдХреА рд░рд╛рд╢рд┐рдпреЛрдВ рдХрд╛ 101%); IRS рдиреЗ 2027 рдХрд╛ рдЖрдВрдХрдбрд╝рд╛ рдЕрднреА рдЕрд▓рдЧ рд╕реЗ рдкреНрд░рдХрд╛рд╢рд┐рдд рдирд╣реАрдВ рдХрд┐рдпрд╛ рд╣реИред ($40,804 / $510,050)

рд╕реВрддреНрд░ (рдлреЙрд░реНрдореВрд▓рд╛)

рдбрд┐рдбрдХреНрд╢рди=maxтБб(рд╕реНрдЯреИрдВрдбрд░реНрдб,рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб)рдЬрд╣рд╛рдБ{рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб=minтБб(SALT,рд╕реАрдорд╛)+рдореЙрд░реНрдЧреЗрдЬ+рдЪреИрд░рд┐рдЯреА+рдореЗрдбрд┐рдХрд▓+рдЕрдиреНрдпрд╕реАрдорд╛=maxтБб(10,000,40,400тИТ30%(MAGIтИТ505,000)+)(2026)\begin{gathered} \text{рдбрд┐рдбрдХреНрд╢рди} = \max\Big(\text{рд╕реНрдЯреИрдВрдбрд░реНрдб},\ \text{рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб}\Big) \\[1.5em] \text{рдЬрд╣рд╛рдБ}\quad \left\{ \begin{aligned} \text{рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб} &= \min\!\big(\text{SALT},\,\text{рд╕реАрдорд╛}\big) + \text{рдореЙрд░реНрдЧреЗрдЬ} \\ &\quad + \text{рдЪреИрд░рд┐рдЯреА} + \text{рдореЗрдбрд┐рдХрд▓} + \text{рдЕрдиреНрдп} \\ \text{рд╕реАрдорд╛} &= \max\!\big(10{,}000,\ 40{,}400 - 30\%\,(\text{MAGI} - 505{,}000)^{+}\big)\quad (2026) \end{aligned} \right. \end{gathered}
рдЙрдкрдпреЛрдЧ рдЖрдБрдХрдбрд╝реЗ

рд╡рд┐рдЬреНрдЮрд╛рдкрди

рдкрд░рд┐рдгрд╛рдо

рдЕрдиреБрд╢рдВрд╕рд┐рдд: рдорд╛рдирдХ рдХрдЯреМрддреА
$32,200
рдЖрдк рдЬреЛ рдХрдЯреМрддреА рд▓реЗ рд╕рдХрддреЗ рд╣реИрдВ, рдХрд░ рд╡рд░реНрд╖ 2026
рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди $32,200
рдХреБрд▓ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб $20,000
рд▓рд╛рдЧреВ SALT (рд╕реАрдорд╛ рд╕рд╣рд┐рдд) $8,000
рдЖрдкрдХреА рдЖрдп рдХреЗ рд▓рд┐рдП SALT рд╕реАрдорд╛ $40,400
рдЕрдВрддрд░ $12,200

рдЖрдзрд╛рд░: Rev. Proc. 2026-35, standard deduction for 2027 (рдкреНрд░рднрд╛рд╡реА 2027-01-01)

рдЗрд╕ рдкреЗрдЬ рдкрд░ рддреНрд░реБрдЯрд┐ рдХреА рд░рд┐рдкреЛрд░реНрдЯ рдХрд░реЗрдВ

рдпрд╣ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдХреНрдпрд╛ рдХрд░рддрд╛ рд╣реИ

рдпрд╣ рдЯреВрд▓ рдЕрдореЗрд░рд┐рдХрд╛ рдХреЗ рд╕рдВрдШреАрдп (рдлрд╝реЗрдбрд░рд▓) рдЗрдирдХрдо рдЯреИрдХреНрд╕ рдкрд░ рд▓рд╛рдЧреВ рд╣реЛрддрд╛ рд╣реИред рдбрд┐рдлрд╝реЙрд▓реНрдЯ рд░реВрдк рд╕реЗ рдпрд╣ рдЯреИрдХреНрд╕ рд╡рд░реНрд╖ 2026 рдХреА рд░рд╛рд╢рд┐рдпрд╛рдБ рдЗрд╕реНрддреЗрдорд╛рд▓ рдХрд░рддрд╛ рд╣реИ, рдФрд░ рдЖрдк 2025 рдпрд╛ 2024 рднреА рдЪреБрди рд╕рдХрддреЗ рд╣реИрдВред рд░рд┐рдЯрд░реНрди рднрд░рддреЗ рд╕рдордп IRS рдЖрдкрдХреЛ рдЯреИрдХреНрд╕реЗрдмрд▓ рдЗрдирдХрдо рдШрдЯрд╛рдиреЗ рдХреЗ рд▓рд┐рдП рддрдп рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди рдпрд╛ рдЖрдкрдХреЗ рдХреБрд▓ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рди тАФ рдЬреЛ рднреА рдмрдбрд╝рд╛ рд╣реЛ тАФ рд▓реЗрдиреЗ рджреЗрддрд╛ рд╣реИред рдпрд╣ рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рдЪреБрдиреЗ рдЧрдП рд╡рд░реНрд╖ рдХреА SALT рд╕реАрдорд╛ рд▓рд╛рдЧреВ рдХрд░рддрд╛ рд╣реИ, рдЖрдкрдХреЗ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рди рдЬреЛрдбрд╝рддрд╛ рд╣реИ, рдЙрдиреНрд╣реЗрдВ рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди рд╕реЗ рдорд┐рд▓рд╛рддрд╛ рд╣реИ рдФрд░ рдмрддрд╛рддрд╛ рд╣реИ рдХрд┐ рдХреМрди-рд╕рд╛ рд╡рд┐рдХрд▓реНрдк рдЯреИрдХреНрд╕реЗрдмрд▓ рдЗрдирдХрдо рдЬрд╝реНрдпрд╛рджрд╛ рдШрдЯрд╛рддрд╛ рд╣реИред

рдЯреИрдХреНрд╕ рд╡рд░реНрд╖ рдХреЗ рдЕрдиреБрд╕рд╛рд░ рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди

2026: рд╕рд┐рдВрдЧрд▓ $16,100 ┬╖ рдореИрд░рд┐рдб рдлрд╝рд╛рдЗрд▓рд┐рдВрдЧ рдЬреЙрдЗрдВрдЯрд▓реА $32,200 ┬╖ рдореИрд░рд┐рдб рдлрд╝рд╛рдЗрд▓рд┐рдВрдЧ рд╕реЗрдкрд░реЗрдЯрд▓реА $16,100 ┬╖ рд╣реЗрдб рдСрдлрд╝ рд╣рд╛рдЙрд╕рд╣реЛрд▓реНрдб $24,150ред

2025: $15,750 ┬╖ $31,500 ┬╖ $15,750 ┬╖ $23,625ред 2024: $14,600 ┬╖ $29,200 ┬╖ $14,600 ┬╖ $21,900 (рдЗрд╕реА рдХреНрд░рдо рдореЗрдВ)ред 65+ рдЙрдореНрд░ рдпрд╛ рджреГрд╖реНрдЯрд┐рд╣реАрди рдХрд░рджрд╛рддрд╛рдУрдВ рдХреА рдЕрддрд┐рд░рд┐рдХреНрдд рд░рд╛рд╢рд┐ рдпрд╣рд╛рдБ рд╢рд╛рдорд┐рд▓ рдирд╣реАрдВ рд╣реИред

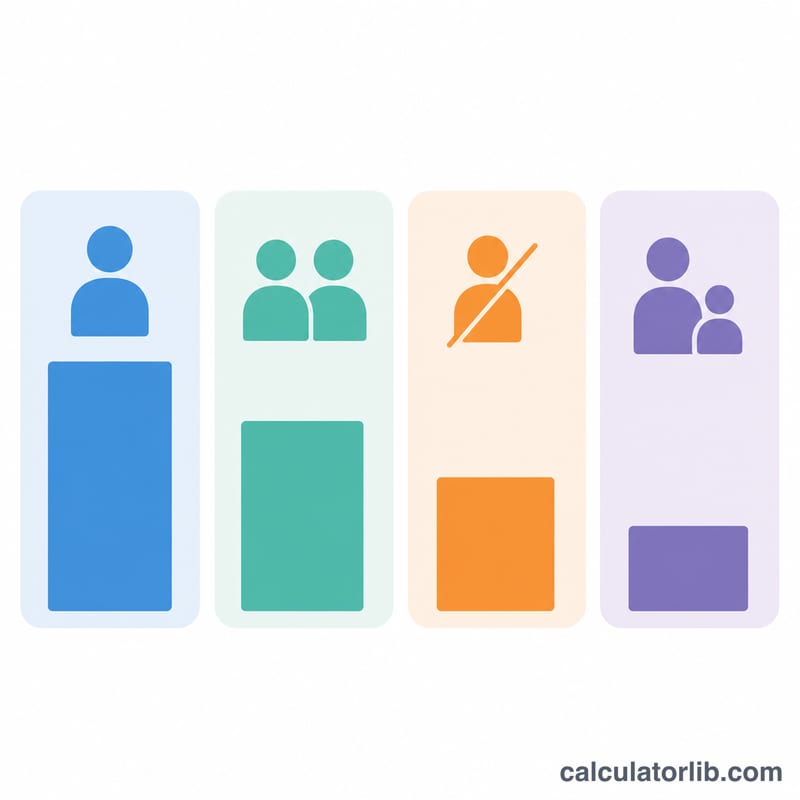
рдорд╛рдирдХ рдХрдЯреМрддреА рдХреЗ рд▓рд┐рдП рдЪрд╛рд░ рдлрд╛рдЗрд▓рд┐рдВрдЧ рд╕реНрдерд┐рддрд┐ рд╢реНрд░реЗрдгрд┐рдпрд╛рдБ рд╕рд░рд▓ рдЖрдЗрдХрдиреЛрдВ рдХреЗ рд░реВрдк рдореЗрдВ рджрд┐рдЦрд╛рдИ рдЧрдИ рд╣реИрдВ
2026 рдХреА рдорд╛рдирдХ рдХрдЯреМрддреА рдлрд╛рдЗрд▓рд┐рдВрдЧ рд╕реНрдерд┐рддрд┐ рдХреЗ рдЕрдиреБрд╕рд╛рд░ рдЕрд▓рдЧ-рдЕрд▓рдЧ рд╣реЛрддреА рд╣реИред

SALT рдХреА рд╕реАрдорд╛

рд░рд╛рдЬреНрдп рдФрд░ рд╕реНрдерд╛рдиреАрдп рдЯреИрдХреНрд╕ (рдЗрдирдХрдо рдпрд╛ рд╕реЗрд▓реНрд╕ рдЯреИрдХреНрд╕, рд╕рд╛рде рдореЗрдВ рдкреНрд░реЙрдкрд░реНрдЯреА рдЯреИрдХреНрд╕) рдкрд░ рд╕реАрдорд╛ рд▓рдЧрддреА рд╣реИред One Big Beautiful Bill Act рдиреЗ IRC ┬з164(b)(6)тАУ(7) рдореЗрдВ рдмрджрд▓рд╛рд╡ рдХрд┐рдпрд╛: 2026 рдореЗрдВ рд╕реАрдорд╛ $40,400 рд╣реИ, рдЬреЛ $505,000 (рдореИрд░рд┐рдб рдлрд╝рд╛рдЗрд▓рд┐рдВрдЧ рд╕реЗрдкрд░реЗрдЯрд▓реА рдХреЗ рд▓рд┐рдП $252,500) рд╕реЗ рдКрдкрд░ рдХреА рдореЙрдбрд┐рдлрд╝рд╛рдЗрдб рдПрдбрдЬрд╕реНрдЯреЗрдб рдЧреНрд░реЙрд╕ рдЗрдирдХрдо (MAGI) рдХреЗ 30% рдЬрд┐рддрдиреА рдШрдЯрддреА рд╣реИ, рд▓реЗрдХрд┐рди $10,000 рд╕реЗ рдХрдо рдирд╣реАрдВ рд╣реЛрддреАред рдореИрд░рд┐рдб рдлрд╝рд╛рдЗрд▓рд┐рдВрдЧ рд╕реЗрдкрд░реЗрдЯрд▓реА рд╡рд╛рд▓реЗ рдХрд░рджрд╛рддрд╛ рдлрд┐рд░ рдЗрд╕ рд░рд╛рд╢рд┐ рдХрд╛ рдЖрдзрд╛ рдбрд┐рдбрдХреНрдЯ рдХрд░рддреЗ рд╣реИрдВ, рдЙрджрд╛рд╣рд░рдг рдХреЗ рд▓рд┐рдП $300,000 MAGI рдкрд░ $13,075 (26 U.S.C. 164(b)(6)(B); IRS Schedule A State and Local Tax Deduction Worksheet)ред 2025 рдХреЗ рд▓рд┐рдП рдпреЗ рдЖрдБрдХрдбрд╝реЗ $40,000 рдФрд░ $500,000 рд╣реИрдВред 2024 рдореЗрдВ рд╕реАрдорд╛ рд╕реАрдзреЗ $10,000 ($5,000 рд╕реЗрдкрд░реЗрдЯрд▓реА) рд╣реИред рд╕реНрд░реЛрдд: IRS тАФ 2026 Form 1040-ES рдореЗрдВ SALT рдбрд┐рдбрдХреНрд╢рди рд░рд╛рд╢рд┐ рдХрд╛ рд╕реБрдзрд╛рд░; IRS, Schedule A рдХреЗ рд▓рд┐рдП 2025 рдХреЗ рдирд┐рд░реНрджреЗрд╢, State and Local Tax Deduction Worksheet; 26 U.S.C. 164(b)(6)тАУ(7)ред

рдЙрджрд╛рд╣рд░рдг: 2026 рдореЗрдВ $600,000 MAGI рд╡рд╛рд▓реЗ рд╕рд┐рдВрдЧрд▓ рдХрд░рджрд╛рддрд╛ рдХреА рд╕реАрдорд╛ \(40{,}400 - 30\% \times 95{,}000 = \$11{,}900\) рд╣реЛрдЧреАред

рд╡рд┐рдЬреНрдЮрд╛рдкрди

рдЗрд╕реЗ рдХреИрд╕реЗ рдЗрд╕реНрддреЗрдорд╛рд▓ рдХрд░реЗрдВ

рдЯреИрдХреНрд╕ рд╡рд░реНрд╖ рдФрд░ рдлрд╝рд╛рдЗрд▓рд┐рдВрдЧ рд╕реНрдЯреЗрдЯрд╕ рдЪреБрдиреЗрдВ, рдЕрдкрдиреА MAGI рдбрд╛рд▓реЗрдВ (рдпрд╣ рд╕рд┐рд░реНрдлрд╝ рдКрдБрдЪреА рдЖрдп рдкрд░ SALT рд╕реАрдорд╛ рдХреЛ рдкреНрд░рднрд╛рд╡рд┐рдд рдХрд░рддреА рд╣реИ), рдлрд┐рд░ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рди рднрд░реЗрдВ: рд╕реАрдорд╛ рд╕реЗ рдкрд╣рд▓реЗ рдХреЗ рд░рд╛рдЬреНрдп рд╡ рд╕реНрдерд╛рдиреАрдп рдЯреИрдХреНрд╕, рдШрд░ рдХреЗ рдореЙрд░реНрдЧреЗрдЬ рдХрд╛ рдмреНрдпрд╛рдЬ, рдЪреИрд░рд┐рдЯреА рдореЗрдВ рджрд╛рди, AGI рдХреЗ 7.5% рд╕реЗ рдКрдкрд░ рдХреЗ рдореЗрдбрд┐рдХрд▓ рдЦрд░реНрдЪ рдФрд░ рдмрд╛рдХреА рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдбрд┐рдбрдХреНрд╢рдиред рдирддреАрдЬреЗ рдореЗрдВ рд▓рд╛рдЧреВ SALT рд╕реАрдорд╛, рджреЛрдиреЛрдВ рдХреБрд▓ рд░рд╛рд╢рд┐рдпрд╛рдБ рдФрд░ рд╕реБрдЭрд╛рд╡ рджрд┐рдЦрддреЗ рд╣реИрдВред

рдлрд╝реЙрд░реНрдореВрд▓рд╛

$$\text{рдбрд┐рдбрдХреНрд╢рди} = \max\Big(\text{рд╕реНрдЯреИрдВрдбрд░реНрдб},\ \textstyle\sum \text{рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб}\Big)$$ рдкрд╣рд▓реЗ SALT рдХреЛ рд╕реАрдорд┐рдд рдХрд┐рдпрд╛ рдЬрд╛рддрд╛ рд╣реИ: \(\min(\text{SALT},\ \text{рд╕реАрдорд╛})\), рдЬрд╣рд╛рдБ 2026 рдХреЗ рд▓рд┐рдП $$\text{рд╕реАрдорд╛} = \max\big(10{,}000,\ 40{,}400 - 30\% \times (\text{MAGI} - 505{,}000)^{+}\big)$$ рдлрд┐рд░ рд╕рднреА рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рдорджреЛрдВ рдХреЛ рдЬреЛрдбрд╝рдХрд░ рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди рд╕реЗ рддреБрд▓рдирд╛ рдХреА рдЬрд╛рддреА рд╣реИред

рд╡рд┐рдЬреНрдЮрд╛рдкрди
рдорд╛рдирдХ рдХрдЯреМрддреА рдФрд░ рдорджрд╡рд╛рд░ рдХрдЯреМрддрд┐рдпреЛрдВ рдХреА рддреБрд▓рдирд╛, рдЬрд┐рд╕рдореЗрдВ рдЕрдзрд┐рдХ рд░рд╛рд╢рд┐ рдЪреБрдиреА рдЬрд╛рддреА рд╣реИ
рдЖрдкрдХреА рдХрдЯреМрддреА рдорд╛рдирдХ рд░рд╛рд╢рд┐ рдпрд╛ рдЖрдкрдХреА рдорджрд╡рд╛рд░ рдХрдЯреМрддрд┐рдпреЛрдВ рдХреЗ рдпреЛрдЧ рдореЗрдВ рд╕реЗ рдЬреЛ рдЕрдзрд┐рдХ рд╣реЛ, рд╡рд╣реА рд╣реЛрддреА рд╣реИред

рд╣рд▓ рдХрд┐рдП рд╣реБрдП рдЙрджрд╛рд╣рд░рдг

рдбрд┐рдлрд╝реЙрд▓реНрдЯ рдЗрдирдкреБрдЯ: 2026 рдореЗрдВ рд╕рдВрдпреБрдХреНрдд рд░рд┐рдЯрд░реНрди рднрд░рдиреЗ рд╡рд╛рд▓реЗ рджрдВрдкрддреА (рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди $32,200, MAGI $150,000) рдХреЗ рдкрд╛рд╕ $8,000 SALT, $9,000 рдореЙрд░реНрдЧреЗрдЬ рдмреНрдпрд╛рдЬ рдФрд░ $3,000 рдЪреИрд░рд┐рдЯреА рд╣реИред рдХреБрд▓ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб $$= 8{,}000 + 9{,}000 + 3{,}000 = \$20{,}000.$$ рдХреНрдпреЛрдВрдХрд┐ \(\$20{,}000 < \$32{,}200\), рдЗрд╕рд▓рд┐рдП рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди $12,200 рдЬрд╝реНрдпрд╛рджрд╛ рдлрд╝рд╛рдпрджреЗрдордВрдж рд╣реИред

рдЬрд╝реНрдпрд╛рджрд╛ SALT: рд╡рд╣реА рджрдВрдкрддреА $25,000 рд░рд╛рдЬреНрдп рд╡ рд╕реНрдерд╛рдиреАрдп рдЯреИрдХреНрд╕ рджреЗрддрд╛ рд╣реИред рдЙрдирдХреА MAGI $505,000 рд╕реЗ рдХрд╛рдлрд╝реА рдХрдо рд╣реИ, рдЗрд╕рд▓рд┐рдП рдкреВрд░реА $40,400 рд╕реАрдорд╛ рд▓рд╛рдЧреВ рд╣реЛрддреА рд╣реИ рдФрд░ рдкреВрд░реЗ $25,000 рдЧрд┐рдиреЗ рдЬрд╛рддреЗ рд╣реИрдВ: \(25{,}000 + 9{,}000 + 3{,}000 = \$37{,}000 > \$32{,}200\)ред рдЙрдиреНрд╣реЗрдВ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝ рдХрд░рдирд╛ рдЪрд╛рд╣рд┐рдП рдФрд░ $4,800 рдЬрд╝реНрдпрд╛рджрд╛ рдбрд┐рдбрдХреНрд╢рди рдорд┐рд▓реЗрдЧрд╛ред рдкреБрд░рд╛рдиреА $10,000 рд╕реАрдорд╛ рдореЗрдВ рдЙрдирдХрд╛ рдХреБрд▓ рд╕рд┐рд░реНрдлрд╝ $22,000 рд╣реЛрддрд╛ рдФрд░ рд╡реЗ рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди рд▓реЗрддреЗред

рдЕрдХреНрд╕рд░ рдкреВрдЫреЗ рдЬрд╛рдиреЗ рд╡рд╛рд▓реЗ рд╕рд╡рд╛рд▓

рдХреНрдпрд╛ рдореМрдХрд╛ рдорд┐рд▓реЗ рддреЛ рд╣рдореЗрд╢рд╛ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝ рдХрд░рдирд╛ рдЪрд╛рд╣рд┐рдП? рдирд╣реАрдВ тАФ рддрднреА рдХрд░реЗрдВ рдЬрдм рдХреБрд▓ рдЖрдЗрдЯрдорд╛рдЗрдЬрд╝реНрдб рд░рд╛рд╢рд┐ рд╕реНрдЯреИрдВрдбрд░реНрдб рдбрд┐рдбрдХреНрд╢рди рд╕реЗ рдЬрд╝реНрдпрд╛рджрд╛ рд╣реЛред

SALT рд╕реАрдорд╛ рдХреНрдпреЛрдВ рдмрджрд▓реА? Tax Cuts and Jobs Act рдиреЗ 2018 рд╕реЗ 2024 рддрдХ SALT рдХреЛ $10,000 рдкрд░ рд╕реАрдорд┐рдд рд░рдЦрд╛ рдерд╛ред One Big Beautiful Bill Act рдиреЗ рдЗрд╕реЗ 2025 рдХреЗ рд▓рд┐рдП $40,000 рдФрд░ 2026 рдХреЗ рд▓рд┐рдП $40,400 рдХрд┐рдпрд╛, рдФрд░ рдКрдБрдЪреА MAGI рдкрд░ рдЗрд╕реЗ рдзреАрд░реЗ-рдзреАрд░реЗ рдШрдЯрд╛рдпрд╛ рдЬрд╛рддрд╛ рд╣реИред

рдХреНрдпрд╛ рдпрд╣ рдЯреИрдХреНрд╕ рд╕рд▓рд╛рд╣ рд╣реИ? рдирд╣реАрдВред рдпрд╣ рдХреЗрд╡рд▓ рд╢реИрдХреНрд╖рд┐рдХ рдЕрдиреБрдорд╛рди рд╣реИ; рдЕрдкрдиреА рд╕реНрдерд┐рддрд┐ рдХреЗ рд▓рд┐рдП рдХрд┐рд╕реА рдЯреИрдХреНрд╕ рд╡рд┐рд╢реЗрд╖рдЬреНрдЮ рд╕реЗ рд╕рд▓рд╛рд╣ рд▓реЗрдВред

рд╕реНрд░реЛрдд рдФрд░ рд╕рдВрджрд░реНрдн

  • Rev. Proc. 2026-35, standard deduction for 2027 тАФ Internal Revenue Service. Section 3.15 sets the 2027 standard deduction used here (taxable years beginning in 2027). ┬╖ рдкреНрд░рднрд╛рд╡реА 2027-01-01 ┬╖ рд╕рддреНрдпрд╛рдкрд┐рдд 2026-11-07
  • Rev. Proc. 2025-32, standard deduction for 2026 тАФ Internal Revenue Service. The 2026 standard deduction (default tax year) used here. ┬╖ рдкреНрд░рднрд╛рд╡реА 2026-01-01 ┬╖ рд╕рддреНрдпрд╛рдкрд┐рдд 2026-11-07
  • 26 U.S.C. 164(b)(7), SALT deduction cap and phasedown (OBBBA s70120) тАФ U.S. Code (LII, Cornell Law School). 2026: $40,400 cap, $505,000 threshold (statute); 2027: 101% = $40,804 and $510,050. ┬╖ рдкреНрд░рднрд╛рд╡реА 2025-01-01 ┬╖ рд╕рддреНрдпрд╛рдкрд┐рдд 2026-11-07
рдЕрдВрддрд┐рдо рдЕрдкрдбреЗрдЯ:

рд╡рд┐рддреНрддреАрдп рдореЗрдВ рд╕рдмрд╕реЗ рд▓реЛрдХрдкреНрд░рд┐рдп

рд╡рд┐рддреНрддреАрдп рдХреЗ рд╕рднреА рдХреИрд▓рдХреБрд▓реЗрдЯрд░ рджреЗрдЦреЗрдВ