सेक्शन 179 कटौती क्या है?
यह कैलकुलेटर संयुक्त राज्य अमेरिका (US) पर लागू होता है और टैक्स वर्ष 2023 के लिए IRS सेक्शन 179 की सीमाओं का उपयोग करता है: अधिकतम कटौती $1,160,000 और खर्च फेज़-आउट सीमा $2,890,000। सेक्शन 179 के तहत व्यवसाय योग्य उपकरण और सॉफ्टवेयर की पूरी खरीद लागत को उसी वर्ष में काट सकते हैं जिसमें वह उपयोग में लाया गया हो, बजाय इसके कि कई वर्षों तक डेप्रिसिएशन के रूप में बाँटा जाए। ध्यान दें कि यह अमेरिका का नियम है — भारत में इसके समकक्ष आयकर अधिनियम के तहत डेप्रिसिएशन के अलग नियम लागू होते हैं। चालू वर्ष के आँकड़े और पात्रता हमेशा किसी टैक्स विशेषज्ञ या IRS Publication 946 से जाँच लें।
इसका उपयोग कैसे करें
जिस विशिष्ट संपत्ति पर कटौती चाहते हैं उसकी लागत, वर्ष भर की आपकी कुल उपकरण खरीद, और एक वैकल्पिक बोनस डेप्रिसिएशन दर दर्ज करें (2024 में उपयोग में आई संपत्ति के लिए 60%, पहले के वर्षों में अक्सर 100% — संबंधित वर्ष की जाँच करें)। यह टूल किसी भी फेज़-आउट के बाद स्वीकार्य सेक्शन 179 राशि की गणना करता है, फिर शेष बेसिस पर बोनस डेप्रिसिएशन लागू करता है।
फॉर्मूला समझें
वार्षिक $1,160,000 की सीमा उस राशि के बराबर डॉलर-दर-डॉलर घटती है जितनी आपकी कुल खरीद $2,890,000 से अधिक होती है। यानी अगर आप $2,950,000 के उपकरण खरीदते हैं, तो आपकी सीमा $60,000 घटकर $1,100,000 रह जाती है। फिर सेक्शन 179 कटौती संपत्ति की लागत और इस समायोजित सीमा में से जो कम हो, उतनी होती है। जो भी बेसिस बचता है उस पर बोनस डेप्रिसिएशन लिया जा सकता है।
$$D = S_{179} + \left(\text{Cost} - S_{179}\right)\times \dfrac{\text{Bonus Rate}}{100}$$ $$\text{where}\quad \left\{ \begin{aligned} S_{179} &= \min\!\left(\text{Cost},\ L\right) \\ L &= \max\!\left(0,\ 1{,}160{,}000 - \max\!\left(0,\ \text{Total Purchases} - 2{,}890{,}000\right)\right) \end{aligned} \right.$$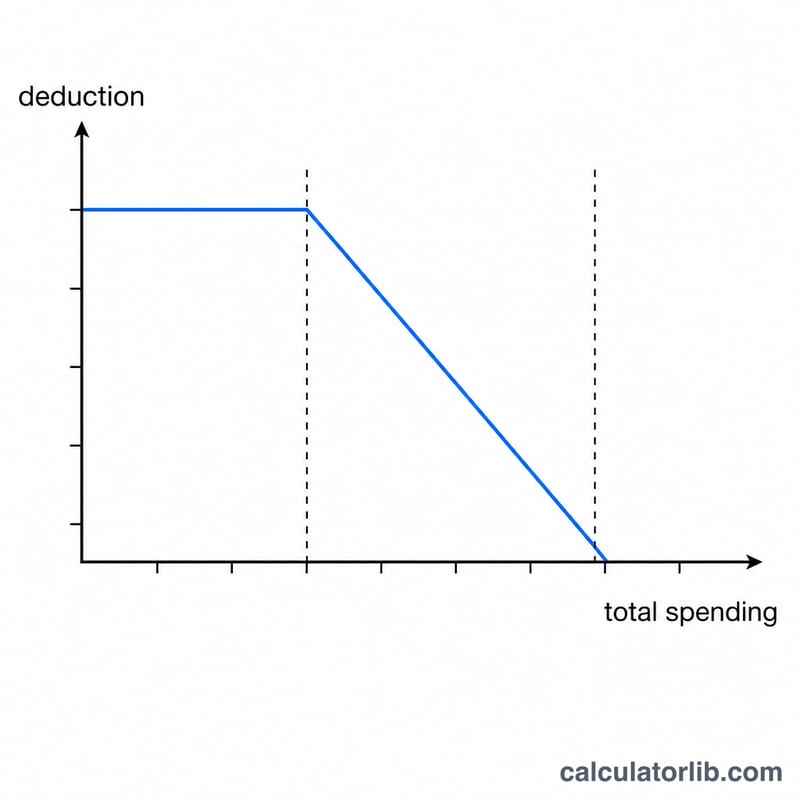
हल किया गया उदाहरण
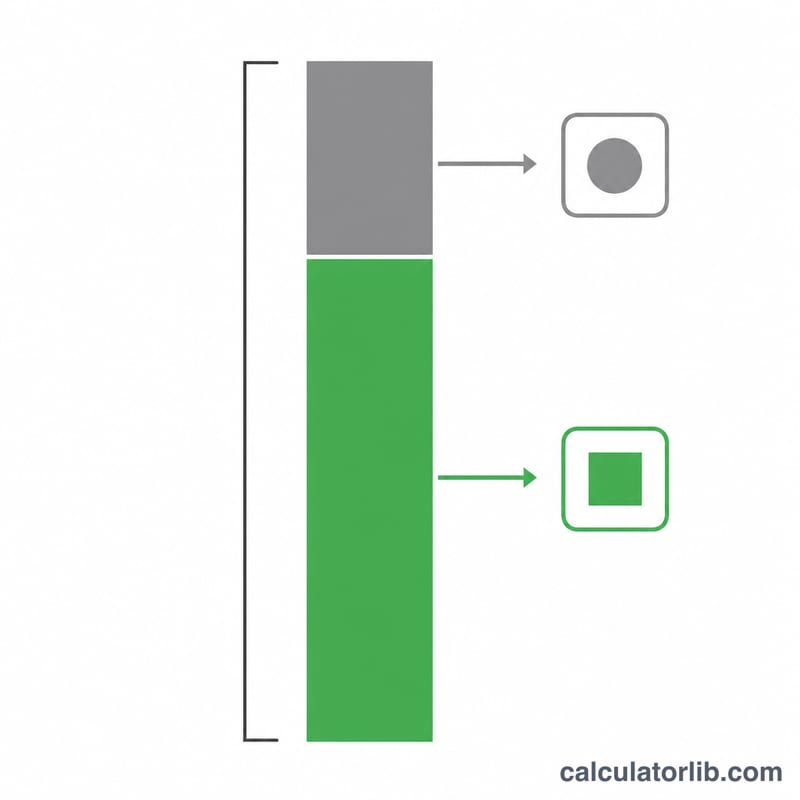
मान लीजिए आप $100,000 की एक मशीन खरीदते हैं और आपकी कुल खरीद $100,000 है (सीमा से कम, इसलिए कोई फेज़-आउट नहीं)। 60% बोनस दर के साथ: सेक्शन 179 = \(\min(100{,}000,\ 1{,}160{,}000) = 100{,}000\)। चूँकि पूरी लागत पहले ही कट चुकी है, शेष बेसिस $0 है और बोनस डेप्रिसिएशन $0 है। पहले वर्ष की कुल कटौती = $100,000।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या कटौती मेरी खरीद लागत से अधिक हो सकती है? नहीं — यह आपके द्वारा दर्ज की गई संपत्ति लागत तक ही सीमित है।
अगर मैं $4,050,000 से अधिक खर्च करूँ तो? सेक्शन 179 की सीमा पूरी तरह फेज़-आउट हो जाती है, इसलिए कटौती घटकर $0 हो जाती है (हालाँकि बोनस डेप्रिसिएशन फिर भी लागू हो सकता है)।
क्या कोई आय सीमा है? हाँ। सेक्शन 179 कटौती आपके व्यवसाय की कर-योग्य आय से अधिक नहीं हो सकती; यह कैलकुलेटर इस सीमा को लागू नहीं करता।