昇給率とは?
昇給率とは、給料が以前と比べてどれだけ上がったかを「割合(パーセント)」で表したものです。単純な金額の増加だけを見るのではなく、元の給料に対してどのくらいの比率で増えたのかを示すため、企業の人事担当者や採用担当者、転職エージェントが昇給を説明する際の標準的な指標として使われています。パーセントは通貨の単位に左右されないため、この計算ツールは日本円でも米ドルでも、どの通貨でもそのまま使えます。
このツールの使い方
現在(または以前)の給料と、新しい(提示された、または受諾した)給料を入力してください。昇給率(パーセント)と昇給額の両方が表示されます。年収・月収・時給のいずれでも計算できますが、必ず両方の数値を同じ期間の単位(年なら年、月なら月)でそろえて入力してください。
計算式の解説
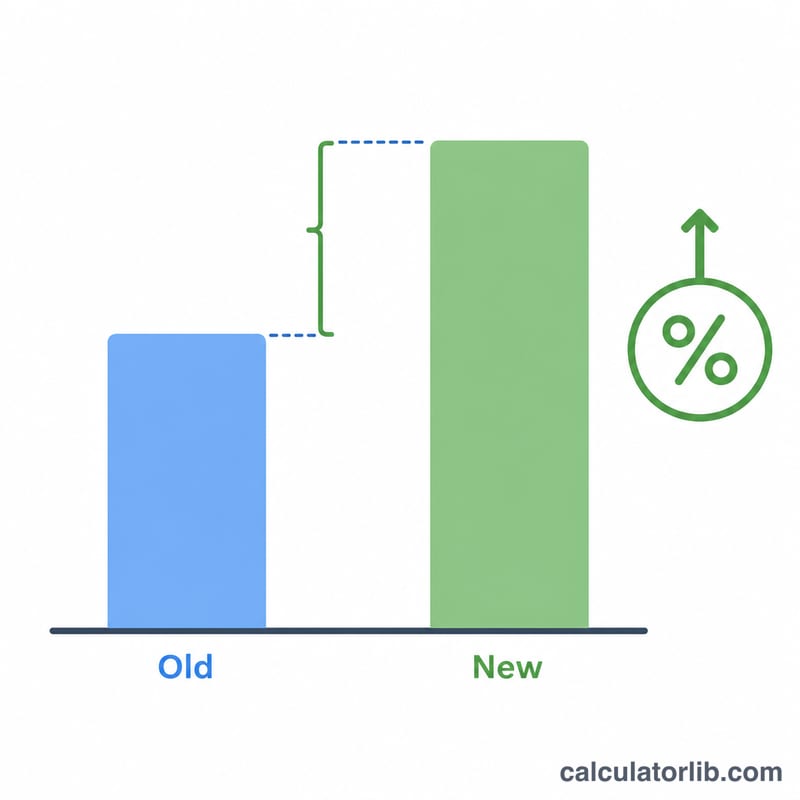
昇給率は次の式で求めます。
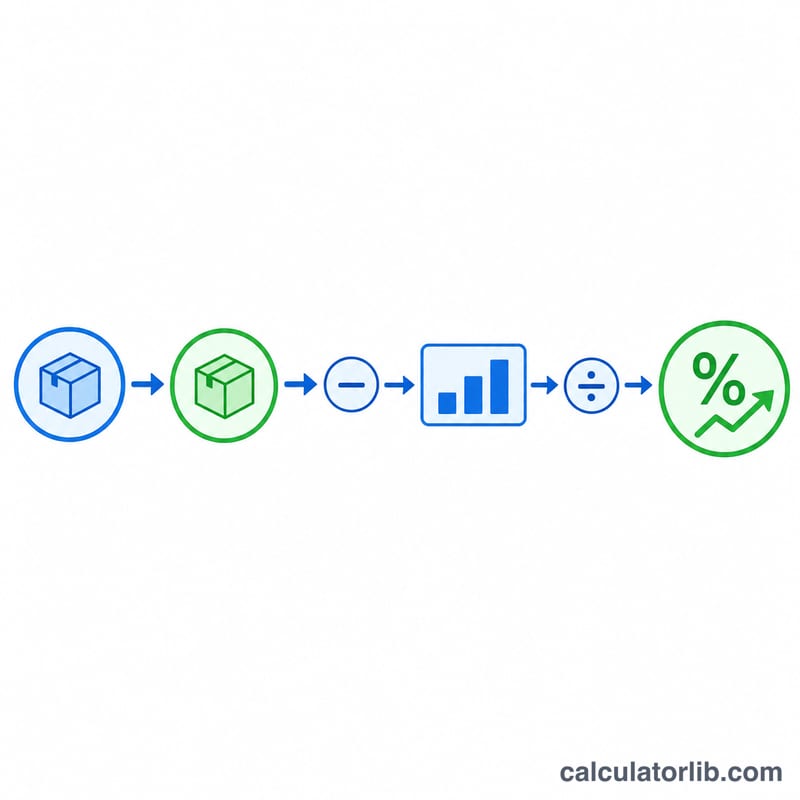
$$\text{昇給率(%)} = \frac{\text{新しい給料} - \text{元の給料}}{\text{元の給料}} \times 100$$まず新しい給料から元の給料を引いて昇給額を求めます。次にその金額を元の給料で割って増加分を比率として表し、最後に100を掛けてパーセントに変換します。結果がマイナスになる場合は、給料が下がったことを意味します。
計算例
たとえば、元の給料が50,000ドル、新しい給料が55,000ドルだったとします。昇給額は \(55{,}000\text{ドル} - 50{,}000\text{ドル} = 5{,}000\text{ドル}\) です。これを元の給料で割ると \(5{,}000\text{ドル} \div 50{,}000\text{ドル} = 0.1\) となり、100を掛けると10%の昇給であることがわかります。(日本円の場合も計算方法はまったく同じです。例:年収500万円から550万円へなら同じく10%アップです。)
結果の解釈
このカリキュレーターが返す数値は名目パーセンテージ変化です。これは契約書またはオファーレターに記載されている2つの給与数字を比較するもので、インフレーション、税金、通貨、または労働時間の変化については調整していません。これは1つの狭い質問に答えます:記載された給与は開始時点と比べてどの程度の比率で成長したか?
$$\text{増加率 \%} = \frac{\text{新しい給与} - \text{旧給与}}{\text{旧給与}} \times 100$$
名目対実質(インフレ調整)
1つの給与レビューと次のレビューの間に通常、価格が上昇するため、名目昇給は給与が実際に購入できるものの変化を過大評価しています。迅速で広く使用されている近似法は、同じ期間のインフレ率を差し引きます:
$$\text{実質増加率 \%} \approx \text{名目増加率 \%} - \text{インフレ率 \%}$$
例えば、3%のインフレ率の年間における4%の名目昇給(任意の通貨で60,000から62,400への昇給)は、購買力で約1%の利益をもたらします。代わりにインフレ率が5%であった場合、実質変化は約−1%となります:給与明細の数字は上がりましたが、購買力は下がりました。正確な関係は\(\left(\frac{1 + n}{1 + i} - 1\right) \times 100\)です。ここで\(n\)と\(i\)は名目とインフレ率を小数で表したものです。簡単な減算は小さい率に対しては十分に近く、率が大きい場合は乖離します。インフレ率はすべての国で異なる方法で測定されます(例えば、米国ではCPI、英国ではCPIHまたはCPI、ユーロ圏ではHICPで)。グローバル数字ではなく、あなたに適用される国と期間の公開された数字を使用してください。
負の結果は給与削減です
新しい給与が古いものより低い場合、カリキュレーターは負のパーセンテージを返します。これは増加ではなく、削減です。これは労働時間の削減、降格、リストラクチャリング、またはより小さいベースとより大きい変動成分を持つ職務への異動後に表示される場合があります。大きさは同じ方法で読みます:−5%はベースが以前より5%低いことを意味します。
同じ金額がより大きなベースではより小さいパーセンテージである理由
公式の分母は旧給与であるため、開始時点が高いときに、同じ絶対昇給はパーセンテージとして縮小します。40,000のベースで3,000の昇給は7.5%です。100,000のベースで同じ3,000は3%です。非常に異なる給与水準の人々の間でパーセンテージを比較することは、したがって2つの異なるものを比較しています。パーセンテージは相対的な動きを説明し、絶対額は受け取った金銭を説明しています。両方を並んで読む価値があります。
すべての昇給タイプは同じように測定されます
メリット昇給、生活費調整、昇進昇給、市場または株式調整、および年間一律昇給はすべて同じ算術に従います。カリキュレーターは給与が変わった理由を知らず、知る必要もありません。2つの数字だけが重要です。単一のレビューが複数のコンポーネント(例えば2%の生活費要素と3%のメリット要素)を組み合わせる場合、最終的な新しい給与を入力すると、複合効果が得られます。これは正確に加算するのではなく、わずかに複利されます:2%その後3%は5.06%で、5%ではありません。
パーセンテージの変化は可逆的ではありません
同じパーセンテージの上昇と低下はキャンセルアウトしません。2番目のパーセンテージは異なるベースに適用されるからです。50,000の給与が10%引き上げられると55,000になります。これを10%カットすると49,500になり、50,000ではありません。1%の純損失です。一般に、\(p\%\)の上昇の後に\(p\%\)のカットが続くと、元の\(100 - \frac{p^2}{100}\)パーセントのままになります。同じ理由で、連続する年間昇給は加算するのではなく乗算します。3つの連続する3%昇給は約9.27%の総増加を生み出し、9%ではありません。
この数字があなたに教えていないこと
結果は基本給与のみを反映しています。ボーナス、株式、年金拠出、給付、税務処理、労働時間、または給与が支払われる通貨については何も述べていません。これらはすべてベースと反対方向に移動する可能性があります。同じパーセンテージ増加を持つ2つのオファーは、総額で大幅に異なる可能性があります。
主要用語の定義
これらの用語は一般的に給与変化を説明します。特定の定義は雇用主、国、および雇用契約によって異なる場合があります。
| 用語 | 定義 |
|---|---|
| 旧(現在、基本)給与 | 変更前に有効な給与。開始値であり、計算の分母です。old_salary入力として入力してください。 |
| 新しい給与 | 変更後に有効な給与。新しいオファー、契約またはレビューレターの数字です。new_salary入力として入力してください。 |
| 昇給額(絶対変化) | 金銭の差:\(\text{新規} - \text{旧}\)。通貨単位で表現されます。例えば年間2,400の増加。 |
| 増加パーセンテージ(相対変化) | 絶対変化を旧給与で割り、100を掛けた値。パーセンテージで表現されるため、異なる給与水準での昇給を相対的に比較できます。 |
| 総支給額 | 控除前の支給額。所得税、社会保険、年金拠出、またはその他の控除前です。オファーと契約の給与数字は通常総額であり、このカリキュレーターは両方の入力が同じ総額ベースにあると仮定しています。 |
| 純支給額(手取り) | 控除後に実際に銀行口座に届く額です。税務と拠出ルールは国によって異なり、しばしば累進的であるため、与えられた総パーセンテージ昇給は純支給額で同じパーセンテージの上昇をめったに生じさせません。 |
| 基本給与 | 職務の支給の固定、保証された部分。パフォーマンスまたは会社の結果とは無関係です。これがカリキュレーターが測定するものです。 |
| 総報酬 | 基本給与とその他のすべての価値:ボーナス、手数料、株式または株式報酬、年金または退職拠出、保険、手当およびその他の給付。これらはこの計算から除外されています。基本給与の増加は総報酬の低下と同時に発生することもあれば、その逆もあります。 |
| メリット昇給 | 個人のパフォーマンス、スキル、または貢献に対して授与された昇給。通常、パフォーマンスレビューで決定され、従業員の間で異なります。 |
| 生活費調整(COLA) | パフォーマンスを報いるのではなく、上昇する価格をオフセットするための昇給。多くの場合、グループ全体に均一に適用され、国立インフレ指数に連動している場合もあります。米国では、この用語は社会保障給付への法定年次調整にも使用されます。雇用では、国と協定によって異なる契約上または裁量的な雇用主慣行です。 |
| 昇進昇給 | より高いレベルの職務またはグレードへの異動に付随する昇給。同じ職務の市場レートの変化ではなく、責任の変化を反映しています。 |
| 市場または株式調整 | 外部の市場レートまたは比較可能な仕事をしている内部の同僚と一致するように給与を修正します。他の変化と同じ公式で測定されます。 |
| 年換算ベース | 年間数字として表現された給与です。2つの年間給与を比較することは、このカリキュレーターの最も明確な使用方法です。 |
| 時間給ベース | 労働時間ごとに表現された給与です。2つの時間給を直接比較できますが、一方を他方に変換した後でのみ時間給と年間給与を比較できます。変換は国と契約によって異なる、1週間あたりの想定時間と年間の支払い週に依存することに注意してください。 |
| 名目増加 | 記載された給与数字のパーセンテージ変化。インフレーション調整なしです。これはカリキュレーターが返すものです。 |
| 実質増加 | 購買力の変化。おおよそ、名目増加から同じ期間のインフレ率を引いた値です。正の名目昇給でも負の実質昇給となる可能性があります。 |
| パーセント(%)対パーセンテージポイント(pp) | パーセント表現はベースに対する変化です。パーセンテージポイントは2つのパーセンテージ間の通常の算術差です。昨年の昇給が3%で今年が5%の場合、それは2パーセンテージポイント高いです。しかし、相対的には66.7%大きい昇給です。2つを混ぜることは、昇給予算を読む際の一般的な混乱の源です。 |
| 複利 | 移動ベースに連続するパーセンテージ変化を適用する効果です。小数として表現された\(a\)と\(b\)の2つの連続する昇給は、\((1 + a)(1 + b) - 1\)の総変化をもたらします。両方が正のときは常に\(a + b\)より若干多くなります。 |
どの公式を使うべきか
この計算ツールは旧給与を分母として使います。昇給とは、スタート時点の金額を基準にした変化だからです。ほかにも似た比較が2つありますが、答えられる疑問が異なります。自分の知りたいことに合うものを選んでください。
- 変化率(このツール):以前の給与に対して、収入がどれだけ増えたか。昇給、現在の給与と比べたオファー、前年比の給与に使います。
- 新給与に占める割合:新しい金額で割ると、新給与のうち昇給分がどれだけを占めるかがわかります。これは別の数値で、昇給の場合は常に変化率より小さくなります。そのため「増加率」として示さないでください。
- パーセントポイント:2つの給与ではなく、2つの率を比べるときに使います。たとえば昇給原資の割合が3%から5%になった場合、差は2パーセントポイントですが、相対的な変化は\(\frac{5 - 3}{3} \times 100 \approx 66.7\%\)です。
80,000から86,000への昇給(通貨は問いません)を例に、分母の選び方を見てみましょう。
$$\frac{86{,}000 - 80{,}000}{80{,}000} \times 100 = \frac{6{,}000}{80{,}000} \times 100 = 7.5$$増加率は7.5%です。代わりに新給与で割ると\(\frac{6{,}000}{86{,}000} \times 100 \approx 6.98\%\)となり、昇給を過小に見せてしまいます。
2つのオファーを比較する前に、条件をそろえてください。給与の支払期間、労働時間、給与の構成要素(基本給のみか、基本給に賞与を加えたものか)を同じにします。条件がそろっていない金額どうしの割合は、計算としては正しくても意味のある数値にはなりません。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
計算の約束事と境界ケース
以下の各ケースは実際にこの計算ツールで計算したもので、結果欄はツールが返す値そのものです。
| ケース | 入力 | 結果 |
|---|---|---|
| 両方の値が0 | 0, 0 | 現在の給料には0より大きい金額を入力してください。 |
| 150から100へ戻る | 150, 100 | -33.33% |
| 基準値が負 | -100, -50 | 現在の給料には0より大きい金額を入力してください。 |
| 100から150への増加 | 100, 150 | 50% |
| 基準値が0 | 0, 50 | 現在の給料には0より大きい金額を入力してください。 |
2026-11-08に確認
よくある質問(FAQ)
通貨が違っても使えますか? はい。両方の給料が同じ通貨であれば、どの通貨を使っても算出されるパーセントは同じになります。円でもドルでもユーロでも問題ありません。
新しい給料のほうが低い場合はどうなりますか? その場合はマイナスのパーセントが表示され、昇給ではなく減給を表します。
時給でも使えますか? はい。年収の代わりに以前の時給と新しい時給を入力すれば、同じようにアップ率を計算できます。