Что такое калькулятор будущей стоимости (FV)?
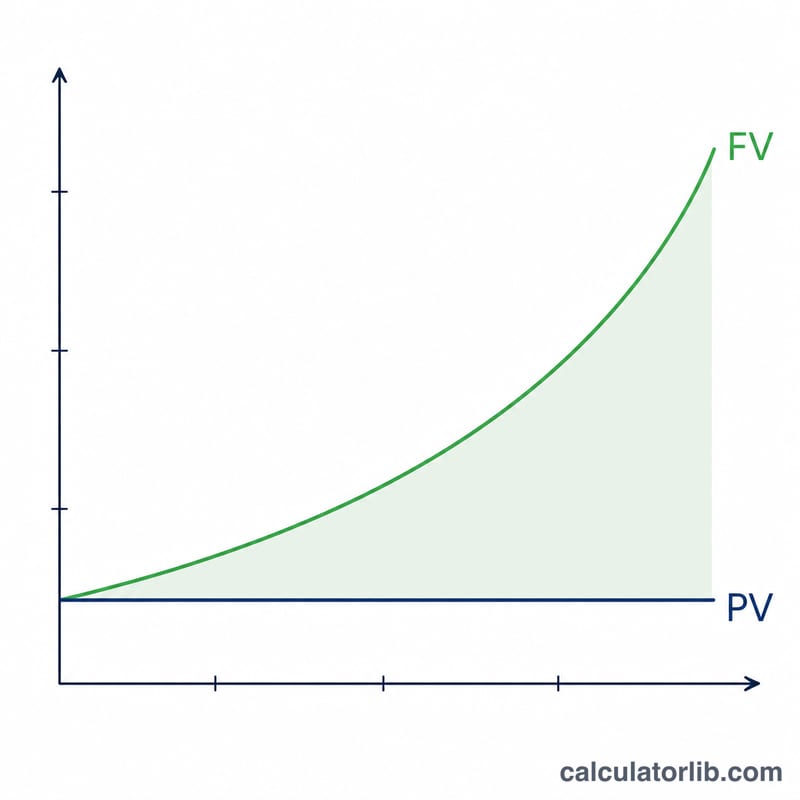
Калькулятор будущей стоимости показывает, сколько будет стоить единовременная сумма денег через заданное количество лет, если она растёт с фиксированной годовой доходностью. В основе расчёта — классическая формула сложного процента, и она работает с любой валютой: достаточно ввести сумму без привязки к денежной единице. Это универсальный финансовый инструмент, который не зависит от законов или налоговых правил конкретной страны.
Как пользоваться калькулятором
Введите три значения: текущую сумму (деньги, которые у вас есть или которые вы вкладываете сегодня), годовую доходность в процентах и количество лет, в течение которых деньги будут расти. Калькулятор делит ставку на 100, возводит \((1 + r)\) в степень числа лет и умножает результат на текущую сумму. Можно указывать дробное число лет (например, 2,5), а отрицательная ставка позволяет смоделировать обесценивание.
Разбор формулы
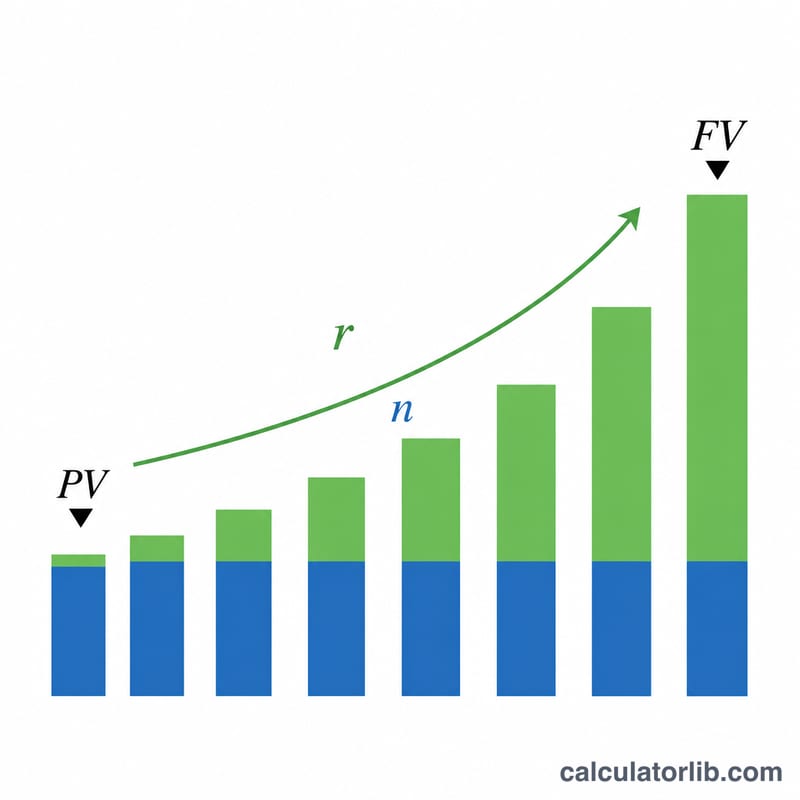
В основе расчёта лежит уравнение $$\text{FV} = \text{PV} \times \left(1 + \frac{R}{100}\right)^{n}$$ Деление \(R/100\) переводит процентную ставку в десятичную дробь \(r\), поэтому ставка 5% превращается в 0,05. Выражение \((1 + r)\) — это коэффициент годового роста, а возведение его в степень \(n\) обеспечивает начисление процентов за каждый год. В этой версии используется годовая капитализация (один период в год) и одна единовременная сумма — без регулярных пополнений.
Пример расчёта
Допустим, вы вкладываете 1 000 000 под 5% годовых на 5 лет. Сначала находим \(r = 5/100 = 0{,}05\), значит коэффициент роста равен 1,05. Возводим его в 5-ю степень: \(1{,}05^{5} = 1{,}2762815625\). Умножаем на текущую сумму: $$1\,000\,000 \times 1{,}2762815625 = 1\,276\,281{,}56$$ То есть вложенная сумма вырастет примерно до 1 276 282.
Частые вопросы
Что будет, если ставка равна 0%? Коэффициент роста становится равным 1, поэтому будущая стоимость равна текущей — роста нет.
Может ли ставка быть отрицательной? Да. Отрицательная ставка моделирует убыток или обесценивание (например, -10% даёт коэффициент 0,9 в год). Ставки ниже -100% недопустимы, так как основание степени стало бы отрицательным.
Как это связано с текущей стоимостью? Обратная формула, $$\text{PV} = \frac{\text{FV}}{\left(1 + \frac{R}{100}\right)^{n}}$$ дисконтирует будущую сумму к сегодняшнему дню. Учтите, что итоговое округление до денежной единицы у разных банков и финансовых организаций может отличаться; этот инструмент показывает математический результат без округления.
Таблица коэффициентов роста (1 + r)^n
Будущая стоимость единовременной суммы равна её текущей стоимости, умноженной на коэффициент роста: \(\text{FV} = \text{PV} \times (1 + r)^n\). В таблице приведён коэффициент \((1 + r)^n\) для распространённых годовых ставок и сроков, округлённый до 4 знаков после запятой. Чтобы воспользоваться таблицей, найдите свою ставку и количество лет, а затем умножьте текущую стоимость на коэффициент в соответствующей ячейке.
| Годы (n) | 2% | 4% | 6% | 8% | 10% |
|---|---|---|---|---|---|
| 1 | 1.0200 | 1.0400 | 1.0600 | 1.0800 | 1.1000 |
| 5 | 1.1041 | 1.2167 | 1.3382 | 1.4693 | 1.6105 |
| 10 | 1.2190 | 1.4802 | 1.7908 | 2.1589 | 2.5937 |
| 20 | 1.4859 | 2.1911 | 3.2071 | 4.6610 | 6.7275 |
| 30 | 1.8114 | 3.2434 | 5.7435 | 10.0627 | 17.4494 |
Пример: текущая стоимость 10 000 $ при ставке 6% на 10 лет использует коэффициент \(1.06^{10} \approx 1.7908\), поэтому \(\text{FV} = 10{,}000 \times 1.7908 \approx\) 17 908,48 доллара (для копеек используется точный коэффициент 1,790848). Поскольку коэффициент округлён до 4 знаков, результаты по таблице могут немного отличаться от точного расчёта на больших суммах.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-17 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-16 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-16 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата расчёта будущей стоимости
Результат представляет собой номинальную величину: он предполагает одну постоянную годовую ставку с ежегодным начислением сложных процентов, без налогов, комиссий и дополнительных взносов или снятий. Реальные инвестиции редко приносят совершенно стабильную доходность, поэтому воспринимайте результат как прогноз при заданном допущении, а не как предсказание.
Правило 72
Быстрая оценка количества лет, за которое деньги удваиваются, выглядит так: \(\text{лет} \approx \frac{72}{\text{ставка в \%}}\). Сравните с точным значением \(\frac{\ln 2}{\ln(1 + r)}\):
| Ставка | Правило 72 | Точно |
|---|---|---|
| 4% | 18 лет | около 17,7 лет |
| 6% | 12 лет | около 11,9 лет |
| 8% | 9 лет | около 9,0 лет |
| 12% | 6 лет | около 6,1 года |
Правило лучше всего работает для ставок примерно от 6% до 10%.
Номинальная и реальная стоимость
Инфляция снижает покупательную способность будущей суммы. Реальная стоимость примерно равна номинальной будущей стоимости, делённой на \((1 + i)^n\), где \(i\) — уровень инфляции. Например, если через 10 лет получится 17 908,48 $, а инфляция в среднем составляет 3% в год, то \(\frac{17{,}908.48}{1.03^{10}} = \frac{17{,}908.48}{1.3439} \approx 13{,}325\) в покупательной способности на сегодняшний день. Уровень инфляции здесь приведён лишь как иллюстрация, а не как прогноз.
Частота начисления процентов
Этот калькулятор начисляет проценты ежегодно. Если проценты начисляются \(m\) раз в год, формула принимает вид \(\text{FV} = \text{PV} \times \left(1 + \frac{r}{m}\right)^{mn}\). При той же заявленной годовой ставке более частое начисление даёт немного больший результат. Для 10 000 $ при 6% на 10 лет ежегодное начисление дает около 17 908,48 $, тогда как ежемесячное (\(1.005^{120} \approx 1.8194\)) дает около 18 193,97 $. Прежде чем сравнивать результаты, уточните, как именно начисляются проценты на вашем счёте.
Это общая образовательная информация, а не персональная финансовая рекомендация.