Что такое ежедневные проценты (per diem)?
Ежедневные проценты (per diem) — это сумма процентов, которая начисляется по кредиту за каждый день. Кредиторы используют этот показатель, чтобы рассчитать процентную часть расходов при оформлении ипотеки, пропорциональные начисления, суммы для полного досрочного погашения и короткие расчётные периоды. Калькулятор подходит для кредита в любой валюте и в любой стране, поскольку учитывает только остаток основного долга и годовую процентную ставку (APR). Обратите внимание: термин per diem и расчёт на основе APR характерны прежде всего для англоязычной (в первую очередь американской) банковской практики — в российских банках формулировки и условия договора могут отличаться, поэтому всегда сверяйтесь с вашим кредитным соглашением.
Как пользоваться калькулятором
Введите остаток основного долга по кредиту (текущий баланс) и годовую процентную ставку в процентах. При желании укажите количество дней — чтобы увидеть, сколько процентов набежит за этот период. Калькулятор покажет размер ежедневного начисления процентов и общую сумму за выбранный срок.
Разбираем формулу
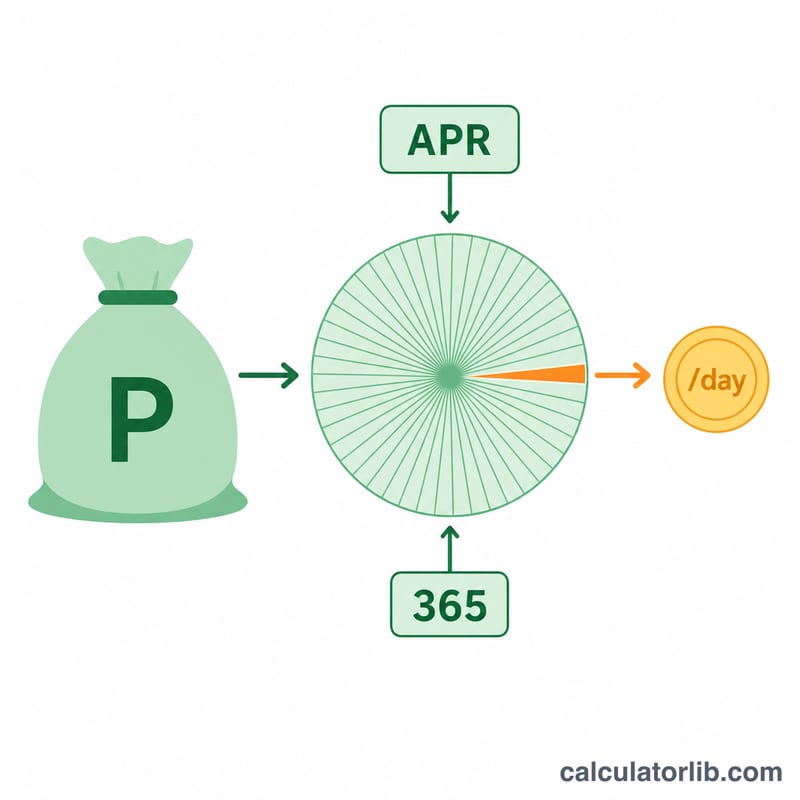
Ежедневный процент — это остаток долга, умноженный на годовую ставку и разделённый на число дней в году:
$$\text{Per Diem} = \frac{\text{Остаток долга} \times \dfrac{\text{APR \%}}{100}}{365}$$
Годовая ставка переводится из процентов в десятичную дробь (например, 6% превращается в 0,06). Многие кредиторы для расчёта ежедневных процентов берут год из 365 дней — именно эта схема используется здесь. Некоторые применяют год из 360 дней, поэтому, если ваш банк считает иначе, скорректируйте ожидания.
Пример расчёта
Допустим, ваш долг составляет $10 000 при ставке 6% годовых. Ежедневный процент равен:
$$10\,000 \times (0{,}06 \div 365) = 10\,000 \times 0{,}00016438 = \$1{,}64 \text{ в день}$$
За 30 дней набежит около $49,32 процентов.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Используется год из 360 или 365 дней? Здесь применяется год из 365 дней — самая распространённая схема для расчёта ежедневных процентов.
Ежедневные проценты (per diem) — это то же самое, что простые проценты за день? Да. Это простые проценты, начисляемые за каждый день на текущий остаток долга, без капитализации (сложного процента).
Зачем кредиторы берут ежедневные проценты? Чтобы покрыть дни между выдачей кредита и началом обычного платёжного цикла, а также чтобы точно рассчитать сумму полного погашения на конкретную дату.