Что такое среднеквадратичная ошибка?
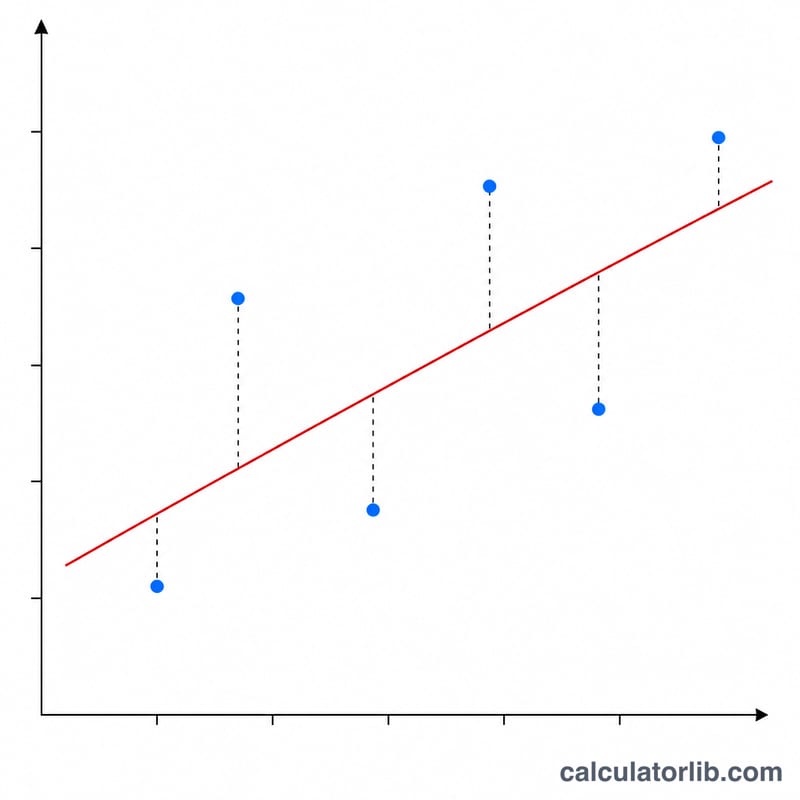
Среднеквадратичная ошибка (MSE, Mean Squared Error) — одна из самых популярных метрик для оценки того, насколько прогнозы близки к фактически наблюдаемым значениям. Она усредняет квадраты отклонений между каждым прогнозируемым значением (\(\hat{y}\)) и соответствующим ему фактическим значением (\(y\)). Поскольку отклонения возводятся в квадрат, крупные промахи штрафуются сильнее мелких, а итоговый результат всегда неотрицателен — идеальная модель получает ровно 0.
Как пользоваться калькулятором
Введите фактические и прогнозируемые значения в виде двух списков через запятую. Списки должны быть одинаковой длины, чтобы каждому прогнозу соответствовало фактическое значение на той же позиции. Калькулятор сопоставляет их по порядку, вычисляет квадрат ошибки для каждой пары и возвращает MSE вместе со связанными метриками RMSE (корень из среднеквадратичной ошибки) и SSE (сумма квадратов ошибок). Если длины списков различаются, в расчёт берутся только совпадающие пары.
Разбор формулы
Формула MSE выглядит так: $$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$ Для каждой точки данных вы вычитаете прогноз из фактического значения, возводите разность в квадрат, складываете все квадраты отклонений (это и есть SSE) и в конце делите на количество точек \(n\). Извлекая корень из MSE, вы получаете RMSE — удобную метрику, потому что она измеряется в тех же единицах, что и исходные данные.
Пример расчёта
Допустим, фактические значения равны 3, −0,5, 2, 7, а прогнозы — 2,5, 0,0, 2, 8. Тогда ошибки составляют 0,5, −0,5, 0, −1. После возведения в квадрат получаем 0,25, 0,25, 0, 1, что в сумме даёт 1,5 (это SSE). Деление на \(n = 4\) даёт MSE, равную 0,375, а RMSE равна \(\sqrt{0{,}375} \approx 0{,}6124\).
Частые вопросы
Какое значение MSE считается хорошим? Универсального порога не существует — MSE зависит от масштаба ваших данных. Чем меньше, тем лучше, а 0 означает идеальное совпадение. Сравнивайте значение с альтернативными моделями или с дисперсией целевой переменной.
В чём разница между MSE и RMSE? RMSE — это просто квадратный корень из MSE. Для отчётов чаще выбирают именно RMSE, потому что она выражена в тех же единицах, что и данные, и её проще интерпретировать.
Почему ошибки возводят в квадрат, а не берут по модулю? Возведение в квадрат делает функцию гладкой и дифференцируемой (что удобно для оптимизации) и сильнее штрафует крупные отклонения. Альтернатива — средняя абсолютная ошибка (MAE) — учитывает все отклонения линейно.
Интерпретация MSE и RMSE
Среднеквадратичная ошибка (MSE) — это среднее значение квадратов разностей между фактическими и предсказанными значениями. MSE = 0 означает идеальное соответствие: каждое предсказание равно своему фактическому значению. Любое большее значение означает, что ошибка существует, но то, является ли она «большой», зависит от контекста.
- Масштаб и единицы измерения: MSE выражается в квадратных единицах целевой величины. Если вы предсказываете цены в долларах, MSE измеряется в долларах². Пересчёт данных (например, из долларов в тысячи долларов) меняет MSE в квадрат коэффициента масштабирования, поэтому универсального «хорошего» значения MSE не существует.
- RMSE в исходных единицах: \(\text{RMSE} = \sqrt{\text{MSE}}\), поэтому его можно непосредственно интерпретировать как типичный размер ошибки в тех же единицах, что и ваши данные (с большим весом больших ошибок).
- Сравнение с базовой моделью: Модель, которая всегда предсказывает среднее значение целевой величины, имеет MSE, равное (генеральной) дисперсии целевой величины. Для фактических значений 10, 12, 14, 16, 18 среднее равно 14, и предсказание 14 каждый раз даёт MSE = (16 + 4 + 0 + 4 + 16) / 5 = 8. Полезная модель должна иметь MSE заметно ниже этой базовой величины.
- RMSE и разброс: Сравнивайте RMSE со стандартным отклонением или размахом данных. RMSE, значительно меньший стандартного отклонения, говорит о том, что модель объясняет большую часть вариации; RMSE, близкий к нему или превышающий его, указывает на незначительное улучшение по сравнению с угадыванием среднего значения.
- Чувствительность к выбросам: Поскольку ошибки возводятся в квадрат, одна большая ошибка может доминировать в MSE и RMSE. Если несколько экстремальных точек не типичны, проверьте также MAE.
- Корректные сравнения: Сравнивайте значения MSE только для одного и того же набора данных и одного и того же масштаба. MSE, полученное на другом наборе данных или в других единицах, мало что говорит об относительном качестве.
- Обучающая и тестовая выборки: Вычисляйте MSE как на обучающих, так и на тестовых данных. Очень низкий MSE на обучающей выборке при значительно более высоком MSE на тестовой — классический признак переобучения.
MSE и RMSE в различных сценариях ошибок
Во всех сценариях используются одни и те же фактические значения: 10, 12, 14, 16, 18 (n = 5). Ошибки — это предсказанные минус фактические значения. Меняются только предсказания.
| Сценарий | Предсказанные значения | Ошибки | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| Идеальное предсказание | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| Небольшие равномерные ошибки | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| Одна большая выбросовая ошибка | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2.236 | 1 |
| Постоянное смещение (+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
Пошаговая проверка для строки с выбросом: $$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
Вывод: Сценарии с небольшими равномерными ошибками и с выбросом имеют одинаковый MAE (1), однако выброс увеличивает MSE с 1 до 5, поскольку единственная ошибка 5 возводится в квадрат и становится равной 25. Сценарий с постоянным смещением показывает, что систематическое отклонение на 2 даёт RMSE и MAE, равные 2, так как все ошибки имеют одинаковый размер.
Ключевые термины и связанные метрики
- n: количество точек данных (пар фактических и предсказанных значений). MSE делится на n.
- Остаток: разность между фактическим значением и его предсказанием для одной точки, \(e_i = y_i - \hat{y}_i\) (знак не важен для MSE, поскольку ошибки возводятся в квадрат).
- SSE (сумма квадратов ошибок): \(\sum e_i^2\). Связана с MSE соотношением \(\text{SSE} = n \times \text{MSE}\).
- MSE (среднеквадратичная ошибка): \(\text{SSE}/n\), среднее значение квадрата остатков в квадратных единицах целевой величины.
- RMSE (корень из среднеквадратичной ошибки): \(\sqrt{\text{MSE}}\), в тех же единицах, что и целевая величина.
- MAE (средняя абсолютная ошибка): \(\frac{1}{n}\sum |e_i|\). Все ошибки учитываются линейно, поэтому она менее чувствительна к выбросам, чем MSE. RMSE всегда больше или равен MAE.
- R² (коэффициент детерминации): \(R^2 = 1 - \text{SSE}/\text{SST}\), где SST — общая сумма квадратов отклонений от среднего фактических значений. Эквивалентно, \(R^2 = 1 - \text{MSE}/\text{Var}(y)\), поэтому он сравнивает ваш MSE с базовой моделью среднего. R², равный 1, соответствует MSE = 0.
- Выброс: точка данных или ошибка, значительно отстоящая от типичной закономерности. Возведение в квадрат делает выбросы сильно весомыми в MSE и RMSE.
- Переобучение: ситуация, когда модель очень точно подстраивается под обучающие данные (низкий MSE на обучающей выборке), но работает хуже на новых данных (более высокий MSE на тестовой выборке).