什么是均方误差?
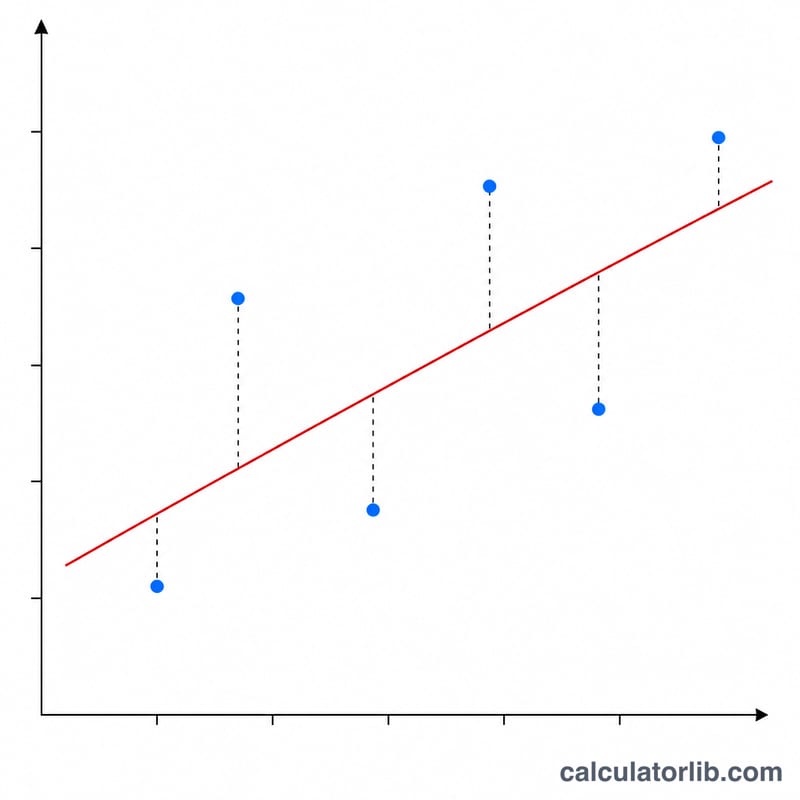
均方误差(Mean Squared Error,简称 MSE)是衡量预测值与实际观测值接近程度最常用的指标之一。它先求出每个预测值(ŷ)与对应实际值(y)之间差值的平方,再取这些平方差的平均数。由于误差经过平方处理,较大的偏差会受到更重的"惩罚",而较小的偏差影响相对轻微。MSE 的取值始终为非负数——当模型完美拟合时,MSE 恰好等于 0。
如何使用本计算器
请把实际值和预测值分别填入两个输入框,数据之间用英文逗号分隔。两组数据的长度应当一致,并且要按位置一一对应——第一个预测值对应第一个实际值,以此类推。计算器会按顺序将它们配对,逐对计算平方误差,最终输出 MSE,同时给出相关的 RMSE(均方根误差)和 SSE(误差平方和)。如果两组数据的长度不同,则只会使用能够配对的部分。
公式详解
MSE 的计算公式为 $$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$。对每一个数据点,先用实际值减去预测值,再把差值平方;将所有平方差相加得到的就是 SSE(误差平方和);最后除以数据点的数量 \(n\)。对 MSE 开平方便可得到 RMSE,它的优点是与原始数据单位相同,更便于直观理解。
实例演算
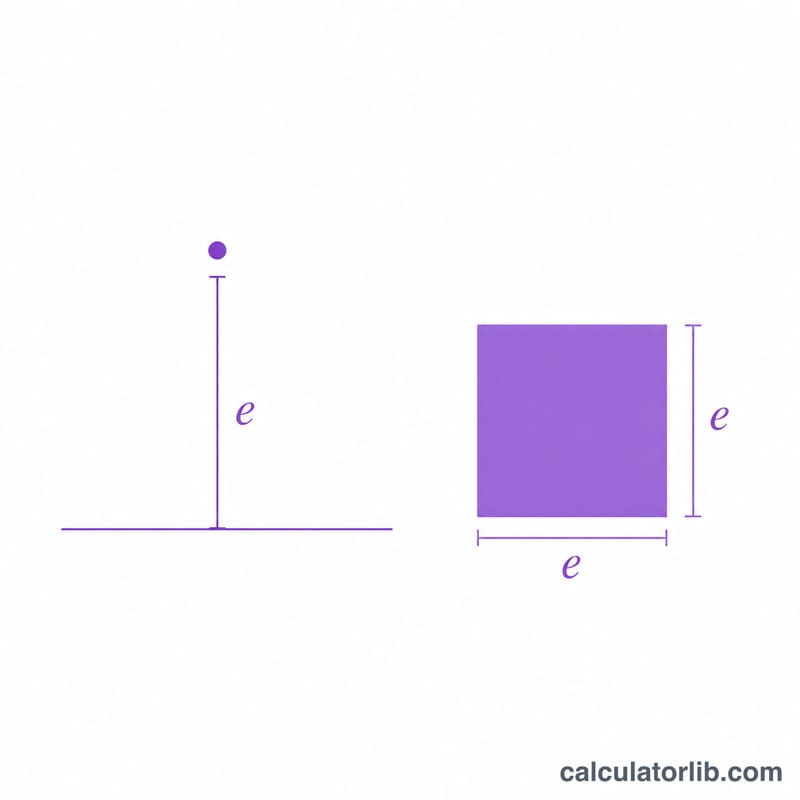
假设实际值为 3、−0.5、2、7,预测值为 2.5、0.0、2、8。各点误差依次为 \(0.5\)、\(-0.5\)、\(0\)、\(-1\)。平方后得到 \(0.25\)、\(0.25\)、\(0\)、\(1\),相加为 \(1.5\)(即 SSE)。除以 \(n = 4\),得到 MSE 为 0.375,而 RMSE 为 $$\sqrt{0.375} \approx 0.6124$$。
解读你的 MSE 和 RMSE
均方误差(MSE)计算的是实际值与预测值之差的平方的平均值。MSE = 0 表示完美拟合:每个预测值都等于其实际值。数值越大,说明存在一定误差,但该误差是否“大”取决于具体情境。
- 尺度与单位:MSE 的单位是目标变量的平方单位。如果你预测的是价格(美元),MSE 的单位就是美元²。对数据进行重新缩放(例如从美元改为千美元)会使 MSE 按缩放系数的平方发生变化,因此不存在通用的“好”的 MSE 值。
- RMSE 与原始单位一致:\(\text{RMSE} = \sqrt{\text{MSE}}\),因此它可以直接解读为与数据单位相同的典型误差大小(对较大误差赋予更大权重)。
- 基线比较:一个始终预测目标均值的模型,其 MSE 等于目标的(总体)方差。对于实际值 10、12、14、16、18,均值为 14,若每次都预测 14,则 MSE =(16 + 4 + 0 + 4 + 16)/ 5 = 8。一个有用的模型,其 MSE 应明显低于该基线。
- RMSE 与离散程度的比较:将 RMSE 与数据的标准差或极差进行比较。若 RMSE 远小于标准差,说明模型解释了大部分变化;若 RMSE 接近或超过标准差,则说明相比直接猜测均值几乎没有改进。
- 对离群值的敏感性:由于误差被平方,单个较大的偏差就可能主导 MSE 和 RMSE。如果少数极端数据点并不具有代表性,还应同时检查 MAE。
- 有效比较:只有在相同数据集和相同尺度上计算出的 MSE 值才能相互比较。来自不同数据集或不同单位的 MSE 对判断相对质量几乎没有参考意义。
- 训练与测试:应同时计算训练数据和测试数据上的 MSE。训练 MSE 很低而测试 MSE 高得多,是典型的过拟合迹象。
不同误差情形下的 MSE 与 RMSE 对比
所有情形使用相同的实际值:10、12、14、16、18(n = 5)。误差 = 预测值 − 实际值。只有预测值发生变化。
| 情形 | 预测值 | 误差 | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| 完美预测 | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| 小幅均匀误差 | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| 单个大离群误差 | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2.236 | 1 |
| 恒定偏差(+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
离群值行的验算:$$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
结论:小幅均匀误差情形与离群值情形的 MAE 相同(均为 1),但离群值情形的 MSE 从 1 升至 5,因为单个误差 5 被平方为 25。恒定偏差情形表明,一致的 2 个单位偏移会使 RMSE 和 MAE 都等于 2,因为所有误差的大小都相同。
关键术语与相关指标
- n:数据点的数量(实际值与预测值的配对数)。MSE 除以 n。
- 残差:某一数据点的实际值与其预测值之差,\(e_i = y_i - \hat{y}_i\)(由于误差会被平方,符号约定对 MSE 没有影响)。
- SSE(误差平方和):\(\sum e_i^2\)。它与 MSE 的关系为 \(\text{SSE} = n \times \text{MSE}\)。
- MSE(均方误差):\(\text{SSE}/n\),即平均平方残差,单位为目标变量的平方单位。
- RMSE(均方根误差):\(\sqrt{\text{MSE}}\),单位与目标变量相同。
- MAE(平均绝对误差):\(\frac{1}{n}\sum |e_i|\)。它对所有误差进行线性加权,因此比 MSE 对离群值更不敏感。RMSE 始终大于或等于 MAE。
- R²(决定系数):\(R^2 = 1 - \text{SSE}/\text{SST}\),其中 SST 是实际值围绕其均值的总平方和。等价地,\(R^2 = 1 - \text{MSE}/\text{Var}(y)\),因此它将你的 MSE 与均值预测基线进行比较。R² 为 1 对应 MSE = 0。
- 离群值:明显偏离典型规律的数据点或误差。平方运算使离群值在 MSE 和 RMSE 中权重很大。
- 过拟合:模型对训练数据拟合得非常紧密(训练 MSE 很低),但在新数据上表现更差(测试 MSE 更高)的情况。
常见问题
MSE 多少算好? 并不存在统一的"及格线"——MSE 的大小取决于数据本身的量纲。数值越小越好,等于 0 表示完美拟合。建议把它与其他备选模型对比,或与目标变量的方差进行比较。
MSE 和 RMSE 有什么区别? RMSE 就是 MSE 的平方根。由于 RMSE 与数据单位相同、更易解读,在汇报结果时通常更受青睐。
为什么要对误差取平方,而不是取绝对值? 取平方能让函数变得平滑且可导(这在优化求解时非常有用),同时对较大误差施加更强的惩罚。另一种指标——平均绝对误差(MAE)则对所有误差一视同仁,呈线性处理。