Ortalama Karesel Hata nedir?
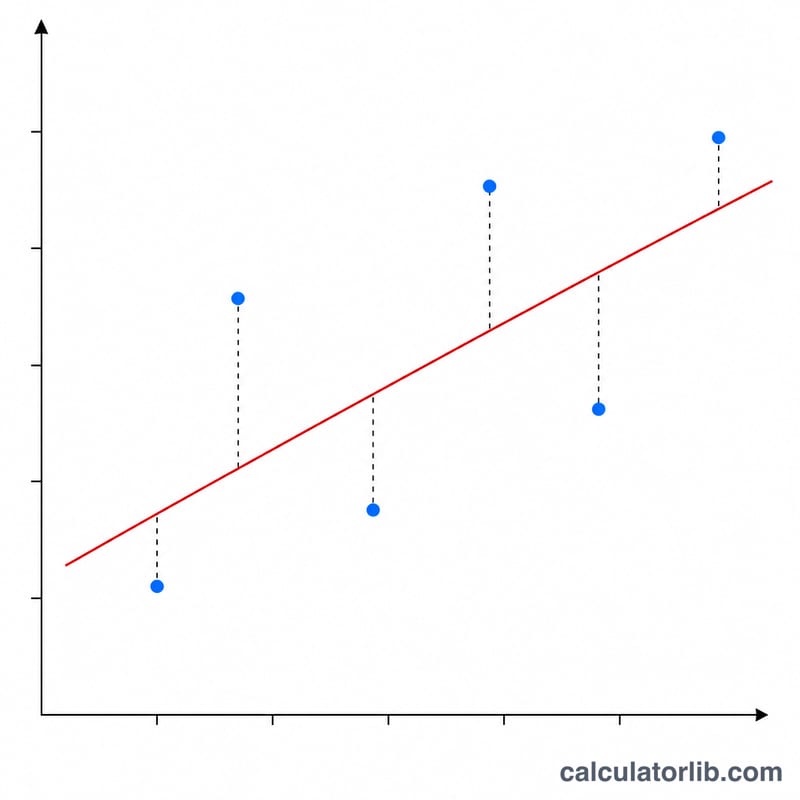
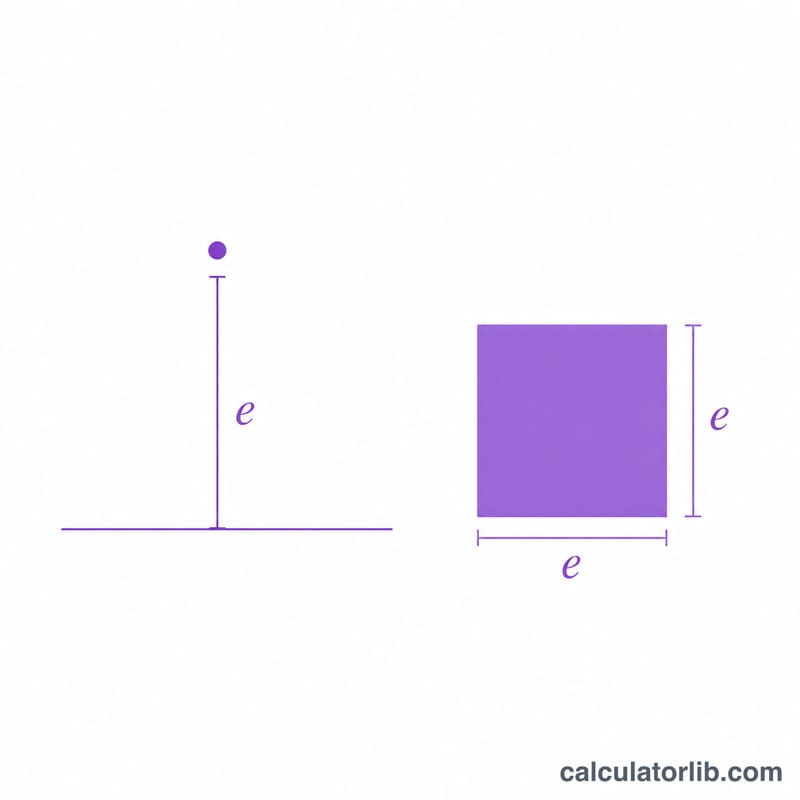
Ortalama Karesel Hata (MSE), bir dizi tahminin gerçek gözlem değerlerine ne kadar yakın olduğunu ölçmek için en sık kullanılan metriklerden biridir. Her tahmin değeri (ŷ) ile ona karşılık gelen gerçek değer (y) arasındaki farkların karelerinin ortalamasını alır. Hatalar kare alındığı için büyük sapmalar küçük sapmalara göre çok daha ağır cezalandırılır ve sonuç her zaman sıfır veya pozitiftir; kusursuz bir model tam olarak 0 değerini alır.
Bu hesaplayıcı nasıl kullanılır?
Gerçek değerlerinizi ve tahmin değerlerinizi virgülle ayrılmış iki ayrı liste olarak girin. Listeler aynı uzunlukta olmalı ve her tahmin değeri, aynı sıradaki gerçek değerle eşleşmelidir. Hesaplayıcı bu değerleri sırasıyla eşleştirir, her çift için karesel hatayı hesaplar ve MSE'nin yanı sıra ilgili RMSE (karekök ortalama karesel hata) ile SSE (karesel hataların toplamı) değerlerini verir. İki liste farklı uzunluktaysa yalnızca örtüşen çiftler dikkate alınır.
Formülün açıklaması
MSE formülü $$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$ şeklindedir. Her veri noktası için tahmini gerçek değerden çıkarır, bu farkın karesini alır, tüm karesel farkları toplar (bu toplam SSE'dir) ve son olarak nokta sayısı \(n\)'e bölersiniz. MSE'nin karekökünü almak ise RMSE'yi verir; bu metrik orijinal verilerle aynı birime sahip olduğu için yorumlaması oldukça kolaydır.
Çözümlü örnek
Diyelim ki gerçek değerler 3, −0,5, 2, 7 ve tahminler 2,5, 0,0, 2, 8 olsun. Hatalar sırasıyla 0,5, −0,5, 0, −1 olur. Karelerini aldığımızda 0,25, 0,25, 0, 1 elde ederiz; bunların toplamı 1,5'tir (SSE). \(n = 4\)'e böldüğümüzde MSE 0,375 çıkar, RMSE ise \(\sqrt{0{,}375} \approx 0{,}6124\) olur.
MSE ve RMSE Sonuçlarınızı Yorumlama
Ortalama Kare Hata, gerçek ve tahmin edilen değerler arasındaki farkların karelerinin ortalamasını alır. MSE = 0, mükemmel bir uyum anlamına gelir: her tahmin gerçek değerine eşittir. Bundan büyük her değer bir hata olduğunu gösterir, ancak bunun "büyük" olup olmadığı bağlama bağlıdır.
- Ölçek ve birimler: MSE, hedef değişkenin kare birimindedir. Fiyatları dolar cinsinden tahmin ediyorsanız, MSE dolar² cinsindedir. Verileri yeniden ölçeklendirmek (örneğin dolardan bin dolara geçmek) MSE'yi ölçek faktörünün karesi kadar değiştirir; bu nedenle evrensel bir "iyi" MSE değeri yoktur.
- RMSE orijinal birimlerdedir: \(\text{RMSE} = \sqrt{\text{MSE}}\) olduğundan, verilerinizle aynı birimde tipik bir hata büyüklüğü olarak doğrudan okunabilir (daha büyük hatalara ağırlık verir).
- Temel değerle karşılaştırma: Her zaman hedefin ortalamasını tahmin eden bir model, hedefin (popülasyon) varyansına eşit bir MSE'ye sahiptir. Gerçek değerler 10, 12, 14, 16, 18 için ortalama 14'tür ve her seferinde 14 tahmin etmek MSE = (16 + 4 + 0 + 4 + 16) / 5 = 8 sonucunu verir. Kullanışlı bir model, bu temel değerin belirgin şekilde altında bir MSE'ye sahip olmalıdır.
- RMSE ile yayılım karşılaştırması: RMSE'yi verilerin standart sapması veya aralığıyla karşılaştırın. RMSE, standart sapmadan çok daha küçükse, model değişkenliğin büyük kısmını açıklıyor demektir; RMSE ona yakın veya ondan büyükse, ortalamayı tahmin etmeye göre çok az iyileşme vardır.
- Aykırı değer duyarlılığı: Hatalar karesel olduğundan, tek bir büyük sapma MSE ve RMSE'ye hakim olabilir. Birkaç uç nokta temsil edici değilse, MAE'yi de kontrol edin.
- Geçerli karşılaştırmalar: Yalnızca aynı veri kümesi ve aynı ölçekte hesaplanan MSE değerlerini karşılaştırın. Farklı veri kümesinden veya farklı birimlerden gelen bir MSE, göreli kaliteyi pek ifade etmez.
- Eğitim ve test: MSE'yi hem eğitim hem de test verileri üzerinde hesaplayın. Çok düşük bir eğitim MSE'si ile çok daha yüksek bir test MSE'si, aşırı öğrenmenin (overfitting) klasik bir işaretidir.
Farklı Hata Senaryolarında MSE ve RMSE
Tüm senaryolar aynı gerçek değerleri kullanır: 10, 12, 14, 16, 18 (n = 5). Hatalar tahmin eksi gerçek değer olarak alınmıştır. Yalnızca tahminler değişir.
| Senaryo | Tahmin edilen değerler | Hatalar | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| Mükemmel tahmin | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| Küçük düzgün hatalar | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| Tek büyük aykırı hata | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2.236 | 1 |
| Sabit sapma (+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
Aykırı değer satırı için adım adım kontrol: $$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
Sonuç: Küçük düzgün hata ve aykırı değer senaryoları aynı MAE'ye (1) sahiptir, ancak aykırı değer tek bir 5'lik hatanın karesi olan 25 nedeniyle MSE'yi 1'den 5'e çıkarır. Sabit sapma senaryosu, tüm hataların büyüklüğü aynı olduğundan, 2'lik sabit bir kaymanın RMSE ve MAE'yi ikisini de 2'ye eşitlediğini gösterir.
Temel Terimler ve İlgili Metrikler
- n: veri noktası sayısı (gerçek ve tahmin edilen değer çiftleri). MSE, n'ye bölünerek hesaplanır.
- Artık (residual): bir noktadaki gerçek değer ile tahmini arasındaki fark, \(e_i = y_i - \hat{y}_i\) (hatalar karesel olduğundan işaret kuralı MSE için önemli değildir).
- SSE (hataların kareleri toplamı): \(\sum e_i^2\). MSE ile \(\text{SSE} = n \times \text{MSE}\) ilişkisiyle bağlantılıdır.
- MSE (ortalama kare hata): \(\text{SSE}/n\), hedefin kare birimi cinsinden ortalama karesel artık.
- RMSE (kök ortalama kare hata): \(\sqrt{\text{MSE}}\), hedefle aynı birimdedir.
- MAE (ortalama mutlak hata): \(\frac{1}{n}\sum |e_i|\). Tüm hataları doğrusal olarak ağırlıklandırır, bu nedenle MSE'ye göre aykırı değerlere daha az duyarlıdır. RMSE her zaman MAE'den büyük veya ona eşittir.
- R² (belirleyicilik katsayısı): \(R^2 = 1 - \text{SSE}/\text{SST}\), burada SST, gerçek değerlerin ortalamasına göre toplam kareler toplamıdır. Eşdeğer olarak \(R^2 = 1 - \text{MSE}/\text{Var}(y)\) olduğundan, MSE'nizi ortalama tahmin temel değeriyle karşılaştırır. R² = 1, MSE = 0 anlamına gelir.
- Aykırı değer: tipik örüntüden çok uzakta olan veri noktası veya hata. Karesel alma, aykırı değerlerin MSE ve RMSE'de ağır basmasına neden olur.
- Aşırı öğrenme (overfitting): bir modelin eğitim verisine çok yakın uyduğu (düşük eğitim MSE'si) ancak yeni verilerde daha kötü performans gösterdiği (daha yüksek test MSE'si) durum.
Sıkça Sorulan Sorular
İyi bir MSE değeri kaçtır? Evrensel bir eşik yoktur; MSE verilerinizin ölçeğine bağlıdır. Her zaman daha düşük olması daha iyidir ve 0 değeri kusursuz bir uyumu gösterir. Sonucu alternatif modellerle ya da hedef değişkenin varyansıyla karşılaştırarak değerlendirin.
MSE ile RMSE arasındaki fark nedir? RMSE, yalnızca MSE'nin kareköküdür. RMSE verilerle aynı birime sahip olduğu ve yorumlaması daha kolay olduğu için raporlamada genellikle tercih edilir.
Hataların mutlak değeri yerine neden karesi alınır? Kare almak fonksiyonu sürekli ve türevlenebilir kılar (optimizasyon için yararlıdır) ve büyük hataları daha güçlü biçimde cezalandırır. Alternatif yöntem olan Ortalama Mutlak Hata (MAE) ise tüm hataları doğrusal olarak ele alır.