什麼是均方誤差?
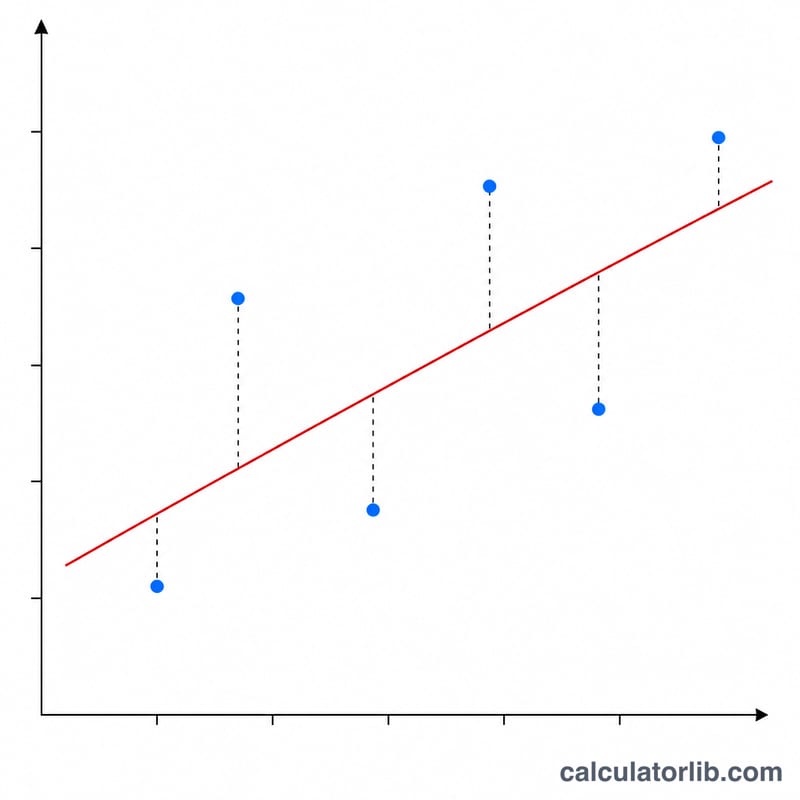
均方誤差(Mean Squared Error,簡稱 MSE)是衡量一組預測值與實際觀測值有多接近的常用指標之一。它計算每個預測值(\(\hat{y}\))與對應實際值(\(y\))之間差距的平方,再取平均。由於誤差經過平方處理,較大的偏差會被加重懲罰,而小誤差的影響相對輕微;計算結果永遠不會是負數——完美的模型分數正好是 0。
如何使用這個計算器
請將你的實際值與預測值分別以逗號分隔的方式輸入兩個欄位。兩份清單的數量應該相同,且每個預測值要與相同位置的實際值一一對應。計算器會依序配對,逐一計算每組的平方誤差,最後回傳 MSE,並一併提供相關的 RMSE(均方根誤差)與 SSE(誤差平方和)。若兩份清單長度不一致,只會採用能成功配對的部分。
公式解析
MSE 的公式為 $$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$。對每一筆資料,先用實際值減去預測值,再將差值平方,接著把所有平方誤差加總(這就是 SSE),最後除以資料筆數 \(n\)。將 MSE 開平方根即可得到 RMSE,這個指標的方便之處在於它與原始資料使用相同的單位。
實際範例
假設實際值為 3、−0.5、2、7,而預測值為 2.5、0.0、2、8。各組誤差為 0.5、−0.5、0、−1。平方後得到 0.25、0.25、0、1,加總為 1.5(即 SSE)。再除以 \(n = 4\),得到 MSE 為 0.375,而 RMSE 則為 \(\sqrt{0.375} \approx 0.6124\)。
解讀你的 MSE 與 RMSE
均方誤差(Mean Squared Error,MSE)是實際值與預測值之間差值平方的平均。MSE = 0 代表完美擬合:每個預測值都等於其實際值。任何更大的數值都表示存在某種誤差,但它是否「很大」取決於情境。
- 尺度與單位:MSE 使用目標變數的平方單位。若你預測的是價格(美元),MSE 的單位就是美元²。重新調整數據尺度(例如從美元改為千美元)會使 MSE 依尺度因子的平方而改變,因此並不存在通用的「好」MSE 標準。
- RMSE 使用原始單位:\(\text{RMSE} = \sqrt{\text{MSE}}\),因此可以直接解讀為與數據同單位的典型誤差大小(對較大的誤差加權較多)。
- 基準比較:一個總是預測目標平均值的模型,其 MSE 等於目標的(母體)變異數。對於實際值 10、12、14、16、18,平均值為 14,若每次都預測 14,則 MSE = (16 + 4 + 0 + 4 + 16) / 5 = 8。一個有用的模型,其 MSE 應明顯低於此基準。
- RMSE 與分布範圍的比較:將 RMSE 與數據的標準差或全距比較。若 RMSE 遠小於標準差,表示模型解釋了大部分變異;若 RMSE 接近或高於標準差,則表示相較於直接猜測平均值,改進幅度很小。
- 離群值敏感度:由於誤差會被平方,單一的大幅偏離就可能主導 MSE 與 RMSE。若少數極端值並不具代表性,也應檢查 MAE。
- 有效比較:只能比較在相同數據集與相同尺度下計算的 MSE 值。來自不同數據集或不同單位的 MSE,對於判斷相對品質幾乎沒有參考價值。
- 訓練與測試:應同時計算訓練數據與測試數據的 MSE。訓練 MSE 非常低、但測試 MSE 明顯更高,是典型的過度擬合徵兆。
不同誤差情境下的 MSE 與 RMSE 比較
所有情境都使用相同的實際值:10、12、14、16、18(n = 5)。誤差定義為預測值減實際值。只有預測值會改變。
| 情境 | 預測值 | 誤差 | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| 完美預測 | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| 小幅均勻誤差 | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| 單一大離群誤差 | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2.236 | 1 |
| 固定偏差(+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
離群值列的計算驗證:$$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
重點結論:小幅均勻誤差與離群值兩種情境的 MAE 相同(都是 1),但離群值使 MSE 從 1 上升到 5,因為單一誤差 5 被平方成 25。固定偏差情境顯示,一致的 2 單位偏移會使 RMSE 與 MAE 都等於 2,因為所有誤差的大小都相同。
關鍵術語與相關指標
- n:數據點的數量(實際值與預測值的配對數)。MSE 會除以 n。
- 殘差(Residual):單一數據點的實際值與其預測值之間的差,\(e_i = y_i - \hat{y}_i\)(對 MSE 而言,正負號慣例不影響結果,因為誤差會被平方)。
- SSE(誤差平方和):\(\sum e_i^2\)。它與 MSE 的關係為 \(\text{SSE} = n \times \text{MSE}\)。
- MSE(均方誤差):\(\text{SSE}/n\),即殘差平方的平均,單位為目標變數的平方單位。
- RMSE(均方根誤差):\(\sqrt{\text{MSE}}\),與目標變數同單位。
- MAE(平均絕對誤差):\(\frac{1}{n}\sum |e_i|\)。它對所有誤差採線性加權,因此比 MSE 對離群值較不敏感。RMSE 永遠大於或等於 MAE。
- R²(決定係數):\(R^2 = 1 - \text{SSE}/\text{SST}\),其中 SST 是實際值相對於其平均值的總平方和。等價地,\(R^2 = 1 - \text{MSE}/\text{Var}(y)\),因此它是將你的 MSE 與預測平均值的基準做比較。R² 為 1 時,對應 MSE = 0。
- 離群值:遠離典型模式的數據點或誤差。平方會使離群值在 MSE 與 RMSE 中佔有很大權重。
- 過度擬合:模型對訓練數據擬合得非常緊密(訓練 MSE 很低),但在新數據上表現較差(測試 MSE 較高)。
常見問題
MSE 多少才算好?並沒有一個通用的標準門檻——MSE 會隨著資料的尺度而變化。數值越低越好,0 代表完美擬合。建議將它與其他替代模型,或與目標變數的變異數相互比較。
MSE 與 RMSE 有什麼差別?RMSE 其實就是 MSE 的平方根。在報告結果時通常更偏好使用 RMSE,因為它與資料採用相同單位,更容易解讀。
為什麼要把誤差平方,而不是取絕對值?平方能讓函數變得平滑且可微分(對最佳化很有幫助),同時加重懲罰較大的誤差。另一種替代指標——平均絕對誤差(MAE)——則是以線性方式看待所有誤差。