Sai số bình phương trung bình là gì?
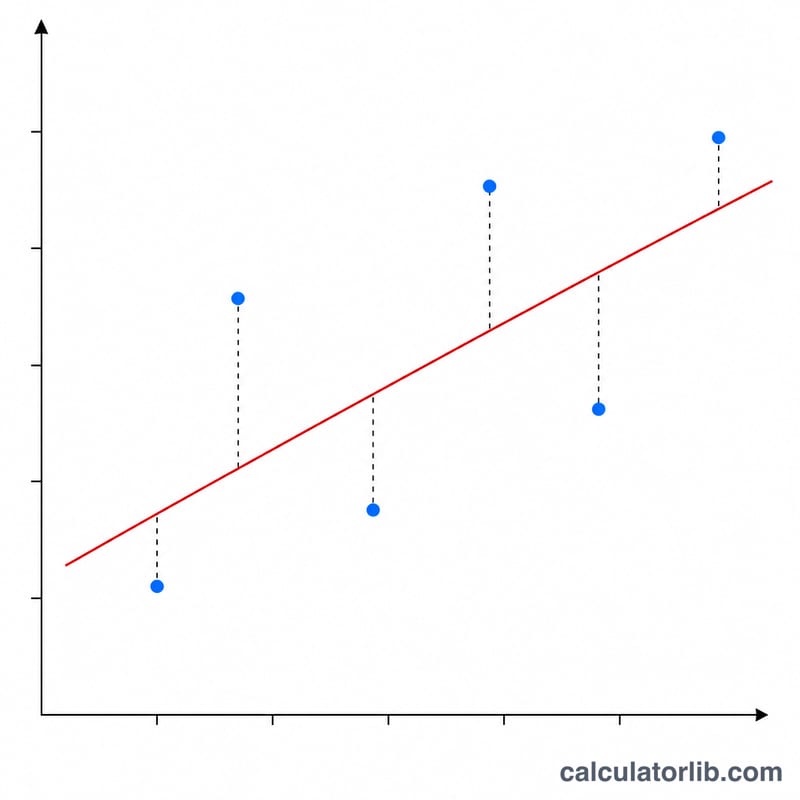
Sai số bình phương trung bình (Mean Squared Error – MSE) là một trong những chỉ số được dùng phổ biến nhất để đo mức độ sát giữa tập giá trị dự đoán và giá trị thực tế quan sát được. Chỉ số này lấy trung bình bình phương độ chênh lệch giữa từng giá trị dự đoán (ŷ) và giá trị thực tế tương ứng (y). Vì các sai số được bình phương nên những sai lệch lớn bị "phạt" nặng hơn nhiều so với sai lệch nhỏ, và kết quả luôn không âm — một mô hình hoàn hảo sẽ có MSE bằng đúng 0.
Cách sử dụng công cụ này
Hãy nhập các giá trị thực tế và giá trị dự đoán dưới dạng hai danh sách, mỗi giá trị cách nhau bằng dấu phẩy. Hai danh sách nên có cùng độ dài, với mỗi giá trị dự đoán khớp đúng vị trí với giá trị thực tế tương ứng. Công cụ sẽ ghép cặp chúng theo thứ tự, tính sai số bình phương cho từng cặp, rồi trả về MSE cùng với RMSE (căn bậc hai của sai số bình phương trung bình) và SSE (tổng các sai số bình phương) liên quan. Nếu hai danh sách có độ dài khác nhau, công cụ chỉ sử dụng các cặp trùng khớp.
Giải thích công thức
Công thức tính MSE là
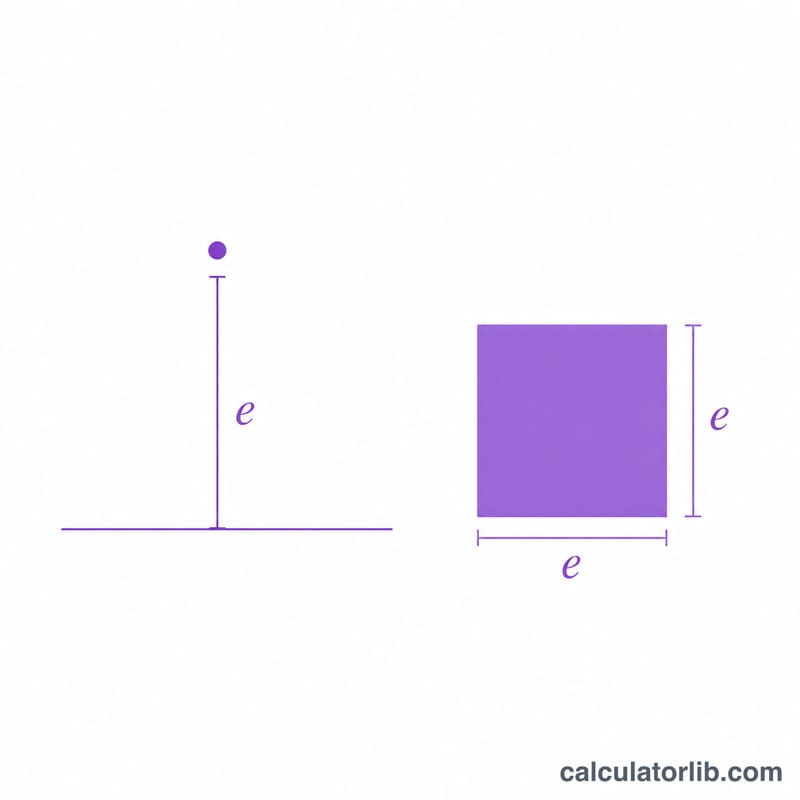
$$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$Với mỗi điểm dữ liệu, bạn lấy giá trị thực tế trừ đi giá trị dự đoán, bình phương độ chênh lệch đó, cộng tất cả các bình phương lại với nhau (đây chính là SSE), và cuối cùng chia cho số điểm dữ liệu \(n\). Lấy căn bậc hai của MSE sẽ được RMSE — chỉ số tiện lợi vì nó cùng đơn vị với dữ liệu gốc.
Ví dụ minh họa
Giả sử các giá trị thực tế là \(3, -0.5, 2, 7\) và các giá trị dự đoán là \(2.5, 0.0, 2, 8\). Khi đó các sai số lần lượt là \(0.5, -0.5, 0, -1\). Bình phương lên ta được \(0.25, 0.25, 0, 1\), có tổng bằng \(1.5\) (chính là SSE). Chia cho \(n = 4\) ta được MSE bằng 0.375, và RMSE là \(\sqrt{0.375} \approx 0.6124\).
Diễn giải MSE và RMSE của bạn
Sai số bình phương trung bình (Mean Squared Error, MSE) là trung bình của các bình phương chênh lệch giữa giá trị thực tế và giá trị dự đoán. MSE = 0 nghĩa là khớp hoàn hảo: mọi dự đoán đều bằng đúng giá trị thực tế. Giá trị lớn hơn cho thấy có sai số, nhưng việc sai số đó có “lớn” hay không còn tùy thuộc vào bối cảnh.
- Thang đo và đơn vị: MSE có đơn vị bình phương của biến mục tiêu. Nếu bạn dự đoán giá tính bằng đô la, MSE sẽ có đơn vị đô la². Khi đổi thang đo dữ liệu (ví dụ từ đô la sang nghìn đô la), MSE thay đổi theo bình phương của hệ số quy đổi, vì vậy không có giá trị MSE “tốt” chung cho mọi trường hợp.
- RMSE tính theo đơn vị gốc: \(\text{RMSE} = \sqrt{\text{MSE}}\), nên có thể đọc trực tiếp như mức sai số điển hình theo cùng đơn vị với dữ liệu của bạn (có trọng số lớn hơn cho các sai số lớn).
- So sánh với đường cơ sở: Một mô hình luôn dự đoán giá trị trung bình của biến mục tiêu sẽ có MSE bằng phương sai (tổng thể) của biến mục tiêu. Với các giá trị thực tế 10, 12, 14, 16, 18, trung bình là 14; nếu luôn dự đoán 14 thì MSE = (16 + 4 + 0 + 4 + 16) / 5 = 8. Một mô hình hữu ích cần có MSE thấp rõ rệt hơn đường cơ sở này.
- RMSE so với độ phân tán: So sánh RMSE với độ lệch chuẩn hoặc khoảng biến thiên của dữ liệu. RMSE nhỏ hơn nhiều so với độ lệch chuẩn cho thấy mô hình giải thích được phần lớn sự biến động; RMSE gần bằng hoặc lớn hơn độ lệch chuẩn cho thấy mô hình cải thiện được rất ít so với việc đoán giá trị trung bình.
- Độ nhạy với giá trị ngoại lai: Vì sai số được bình phương, một sai lệch lớn duy nhất có thể chi phối MSE và RMSE. Nếu một vài điểm cực đoan không đại diện, hãy kiểm tra thêm MAE.
- So sánh hợp lệ: Chỉ so sánh các giá trị MSE được tính trên cùng một tập dữ liệu và cùng một thang đo. MSE từ tập dữ liệu khác hoặc đơn vị khác nói lên rất ít về chất lượng tương đối.
- Huấn luyện so với kiểm tra: Tính MSE trên cả dữ liệu huấn luyện và dữ liệu kiểm tra. MSE huấn luyện rất thấp nhưng MSE kiểm tra cao hơn nhiều là dấu hiệu điển hình của quá khớp (overfitting).
MSE và RMSE trong các kịch bản sai số khác nhau
Tất cả kịch bản dùng cùng các giá trị thực tế: 10, 12, 14, 16, 18 (n = 5). Sai số là giá trị dự đoán trừ đi giá trị thực tế. Chỉ có giá trị dự đoán thay đổi.
| Kịch bản | Giá trị dự đoán | Sai số | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| Dự đoán hoàn hảo | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| Sai số đều nhỏ | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| Một sai số ngoại lai lớn | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2,236 | 1 |
| Độ lệch hằng số (+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
Kiểm tra từng bước cho dòng ngoại lai: $$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
Kết luận: Kịch bản sai số đều nhỏ và kịch bản ngoại lai có cùng MAE (1), nhưng giá trị ngoại lai làm MSE tăng từ 1 lên 5 vì sai số đơn lẻ 5 được bình phương thành 25. Kịch bản độ lệch hằng số cho thấy một độ lệch nhất quán bằng 2 làm cho RMSE và MAE đều bằng 2, vì tất cả sai số có cùng độ lớn.
Các thuật ngữ chính và chỉ số liên quan
- n: số điểm dữ liệu (các cặp giá trị thực tế và dự đoán). MSE được chia cho n.
- Phần dư (residual): chênh lệch giữa giá trị thực tế và giá trị dự đoán của một điểm, \(e_i = y_i - \hat{y}_i\) (quy ước dấu không ảnh hưởng đến MSE vì sai số được bình phương).
- SSE (tổng bình phương sai số): \(\sum e_i^2\). Nó liên hệ với MSE qua công thức \(\text{SSE} = n \times \text{MSE}\).
- MSE (sai số bình phương trung bình): \(\text{SSE}/n\), là trung bình của bình phương phần dư, tính theo đơn vị bình phương của biến mục tiêu.
- RMSE (căn sai số bình phương trung bình): \(\sqrt{\text{MSE}}\), tính theo cùng đơn vị với biến mục tiêu.
- MAE (sai số tuyệt đối trung bình): \(\frac{1}{n}\sum |e_i|\). Nó tính trọng số tuyến tính cho mọi sai số nên ít nhạy với giá trị ngoại lai hơn MSE. RMSE luôn lớn hơn hoặc bằng MAE.
- R² (hệ số xác định): \(R^2 = 1 - \text{SSE}/\text{SST}\), trong đó SST là tổng bình phương quanh giá trị trung bình của các giá trị thực tế. Tương đương, \(R^2 = 1 - \text{MSE}/\text{Var}(y)\), nên nó so sánh MSE của bạn với đường cơ sở dự đoán bằng trung bình. R² bằng 1 tương ứng với MSE = 0.
- Giá trị ngoại lai: điểm dữ liệu hoặc sai số nằm xa mẫu hình thông thường. Phép bình phương làm các giá trị ngoại lai có trọng số lớn trong MSE và RMSE.
- Quá khớp (overfitting): khi mô hình khớp rất sát dữ liệu huấn luyện (MSE huấn luyện thấp) nhưng hoạt động kém hơn trên dữ liệu mới (MSE kiểm tra cao hơn).
Câu hỏi thường gặp
Giá trị MSE bao nhiêu là tốt? Không có ngưỡng cố định cho mọi trường hợp — MSE phụ thuộc vào thang đo của dữ liệu. Càng nhỏ càng tốt, và bằng 0 nghĩa là mô hình khớp hoàn hảo. Hãy so sánh nó với các mô hình thay thế hoặc với phương sai của biến mục tiêu.
MSE và RMSE khác nhau như thế nào? RMSE đơn giản là căn bậc hai của MSE. RMSE thường được ưu tiên khi báo cáo vì nó có cùng đơn vị với dữ liệu và dễ diễn giải hơn.
Tại sao lại bình phương sai số thay vì dùng giá trị tuyệt đối? Việc bình phương giúp hàm số trơn và khả vi (rất hữu ích cho việc tối ưu hóa), đồng thời phạt nặng các sai số lớn. Phương án thay thế là Sai số tuyệt đối trung bình (MAE) xử lý mọi sai số một cách tuyến tính.