평균제곱오차(MSE)란?
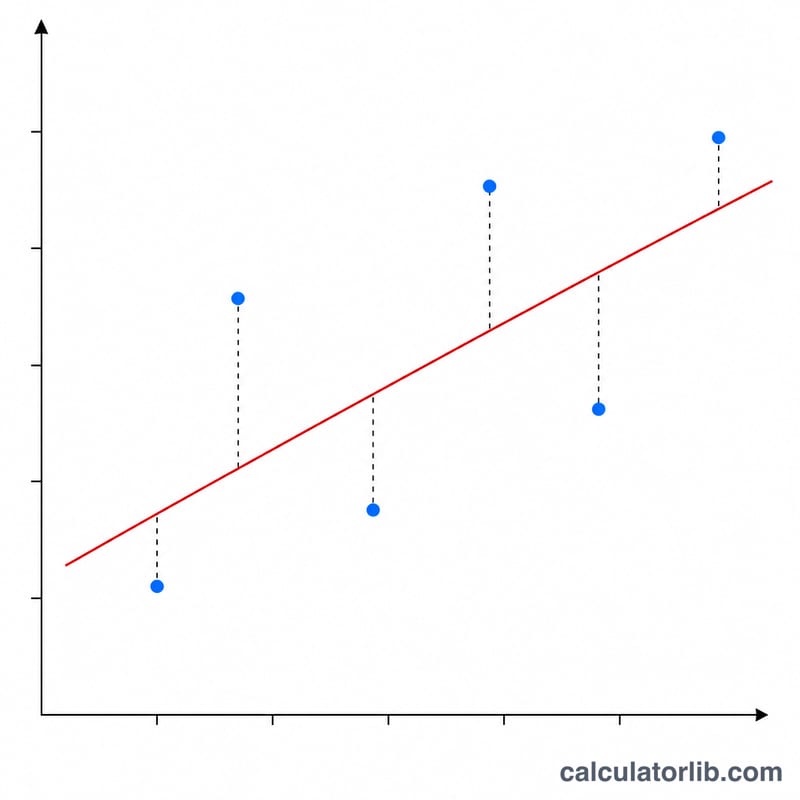
평균제곱오차(MSE, Mean Squared Error)는 예측값이 실제 관측값에 얼마나 가까운지를 측정하는 가장 널리 쓰이는 지표 중 하나입니다. 각 예측값(ŷ)과 그에 대응하는 실제값(y)의 차이를 제곱한 뒤 평균을 냅니다. 오차를 제곱하기 때문에 작은 오차보다 큰 오차에 더 큰 패널티가 부과되며, 결과값은 항상 0 이상입니다. 즉, 완벽한 모델은 정확히 0이 됩니다.
계산기 사용 방법
실제값과 예측값을 각각 쉼표로 구분한 두 개의 목록으로 입력하세요. 두 목록은 길이가 같아야 하며, 같은 순서의 예측값이 같은 위치의 실제값과 짝을 이루어야 합니다. 계산기는 입력된 순서대로 값을 짝지어 각 쌍의 제곱오차를 구한 다음, MSE와 함께 관련 지표인 RMSE(평균제곱근오차)와 SSE(오차제곱합)를 반환합니다. 두 목록의 길이가 다를 경우 겹치는 쌍만 사용해 계산합니다.
공식 풀이
MSE 공식은 다음과 같습니다.
$$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$각 데이터 포인트마다 실제값에서 예측값을 뺀 뒤 그 차이를 제곱하고, 모든 제곱오차를 더한 다음(이 값이 SSE), 마지막으로 데이터 개수 \(n\)으로 나눕니다. MSE에 제곱근을 취하면 RMSE가 되는데, RMSE는 원래 데이터와 단위가 같아 해석하기 편리합니다.
예제로 풀어보기
실제값이 3, −0.5, 2, 7이고 예측값이 2.5, 0.0, 2, 8이라고 가정해 봅시다. 오차는 각각 0.5, −0.5, 0, −1이 됩니다. 이를 제곱하면 0.25, 0.25, 0, 1이며, 모두 더하면 1.5(SSE)가 됩니다. 이를 \(n = 4\)로 나누면 MSE는 0.375가 되고, RMSE는 \(\sqrt{0.375} \approx 0.6124\)입니다.
MSE와 RMSE 해석하기
평균제곱오차(MSE)는 실제값과 예측값 차이의 제곱을 평균한 값입니다. MSE = 0이면 완벽한 적합을 뜻하며, 모든 예측값이 실제값과 정확히 같다는 의미입니다. 그보다 큰 값은 어느 정도 오차가 있다는 뜻이지만, 그 값이 "큰" 것인지는 상황에 따라 다릅니다.
- 척도와 단위: MSE는 목표 변수의 제곱 단위로 표시됩니다. 가격을 달러로 예측하면 MSE의 단위는 달러²입니다. 데이터의 척도를 바꾸면(예: 달러를 천 달러 단위로 변환) MSE는 척도 계수의 제곱만큼 변하므로, 보편적으로 "좋은" MSE 기준값은 없습니다.
- RMSE는 원래 단위: \(\text{RMSE} = \sqrt{\text{MSE}}\)이므로, 데이터와 같은 단위의 전형적인 오차 크기로 바로 읽을 수 있습니다(큰 오차에 더 큰 가중치가 주어집니다).
- 기준선 비교: 항상 목표값의 평균을 예측하는 모델의 MSE는 목표값의 (모집단) 분산과 같습니다. 실제값 10, 12, 14, 16, 18의 평균은 14이며, 매번 14를 예측하면 MSE = (16 + 4 + 0 + 4 + 16) / 5 = 8입니다. 유용한 모델이라면 MSE가 이 기준선보다 분명히 낮아야 합니다.
- RMSE와 산포도 비교: RMSE를 데이터의 표준편차나 범위와 비교하세요. RMSE가 표준편차보다 훨씬 작으면 모델이 변동의 상당 부분을 설명한다는 뜻이고, 표준편차에 가깝거나 그보다 크면 평균을 추측하는 것보다 나은 점이 거의 없다는 뜻입니다.
- 이상치 민감도: 오차를 제곱하기 때문에 하나의 큰 예측 오류가 MSE와 RMSE를 지배할 수 있습니다. 몇 개의 극단값이 대표성이 없다면 MAE도 함께 확인하세요.
- 유효한 비교: 같은 데이터셋과 같은 척도에서 계산된 MSE끼리만 비교하세요. 다른 데이터셋이나 다른 단위에서 나온 MSE는 상대적 품질에 대해 거의 말해주지 않습니다.
- 학습 대 검증: 학습 데이터와 테스트 데이터 모두에서 MSE를 계산하세요. 학습 MSE가 매우 낮은데 테스트 MSE가 훨씬 높다면 과적합의 전형적인 신호입니다.
다양한 오차 상황에서의 MSE와 RMSE 비교
모든 시나리오는 같은 실제값을 사용합니다: 10, 12, 14, 16, 18 (n = 5). 오차는 예측값에서 실제값을 뺀 값입니다. 예측값만 달라집니다.
| 시나리오 | 예측값 | 오차 | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| 완벽한 예측 | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| 작은 균일 오차 | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| 하나의 큰 이상치 오차 | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2.236 | 1 |
| 일정한 편향 (+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
이상치 행의 검산: $$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
핵심 정리: 작은 균일 오차 시나리오와 이상치 시나리오는 MAE가 같지만(1), 이상치는 오차 5가 25로 제곱되어 MSE를 1에서 5로 끌어올립니다. 일정한 편향 시나리오는 일관된 오프셋 2에서 모든 오차의 크기가 같기 때문에 RMSE와 MAE가 모두 2임을 보여줍니다.
핵심 용어와 관련 지표
- n: 데이터 점의 개수(실제값과 예측값의 쌍). MSE는 n으로 나눕니다.
- 잔차: 한 점에서 실제값과 예측값의 차이, \(e_i = y_i - \hat{y}_i\) (오차를 제곱하므로 MSE에서는 부호 규칙이 중요하지 않습니다).
- SSE (제곱오차합): \(\sum e_i^2\). \(\text{SSE} = n \times \text{MSE}\)로 MSE와 관련됩니다.
- MSE (평균제곱오차): \(\text{SSE}/n\), 목표 변수의 제곱 단위로 나타낸 평균 제곱잔차입니다.
- RMSE (제곱근 평균제곱오차): \(\sqrt{\text{MSE}}\), 목표 변수와 같은 단위입니다.
- MAE (평균절대오차): \(\frac{1}{n}\sum |e_i|\). 모든 오차에 선형적으로 가중치를 주므로 MSE보다 이상치에 덜 민감합니다. RMSE는 항상 MAE보다 크거나 같습니다.
- R² (결정계수): \(R^2 = 1 - \text{SSE}/\text{SST}\)이며, 여기서 SST는 실제값의 평균을 기준으로 한 총제곱합입니다. 같은 의미로 \(R^2 = 1 - \text{MSE}/\text{Var}(y)\)이므로, 평균 예측 기준선과 비교한 MSE를 나타냅니다. R²가 1이면 MSE = 0에 해당합니다.
- 이상치: 일반적인 패턴에서 크게 벗어난 데이터 점이나 오차입니다. 제곱을 하면 이상치가 MSE와 RMSE에 크게 반영됩니다.
- 과적합: 모델이 학습 데이터에는 매우 밀접하게 맞지만(학습 MSE가 낮음) 새로운 데이터에서는 성능이 떨어지는(테스트 MSE가 높음) 경우입니다.
자주 묻는 질문
좋은 MSE 값은 얼마인가요? 보편적인 기준값은 없습니다. MSE는 데이터의 규모(스케일)에 따라 달라지기 때문입니다. 값이 낮을수록 항상 좋고, 0이면 완벽하게 들어맞는 것입니다. 다른 모델이나 목표 변수의 분산과 비교해 평가하는 것이 좋습니다.
MSE와 RMSE의 차이는 무엇인가요? RMSE는 단지 MSE의 제곱근입니다. RMSE는 데이터와 단위가 같아 해석이 쉽기 때문에 결과를 보고할 때 더 선호되는 경우가 많습니다.
왜 절댓값 대신 오차를 제곱하나요? 제곱을 하면 함수가 매끄럽고 미분 가능해져(최적화에 유용함) 큰 오차에 더 강한 패널티를 줄 수 있습니다. 대안인 평균절대오차(MAE)는 모든 오차를 선형적으로 동일하게 다룹니다.