¿Qué es el error cuadrático medio?
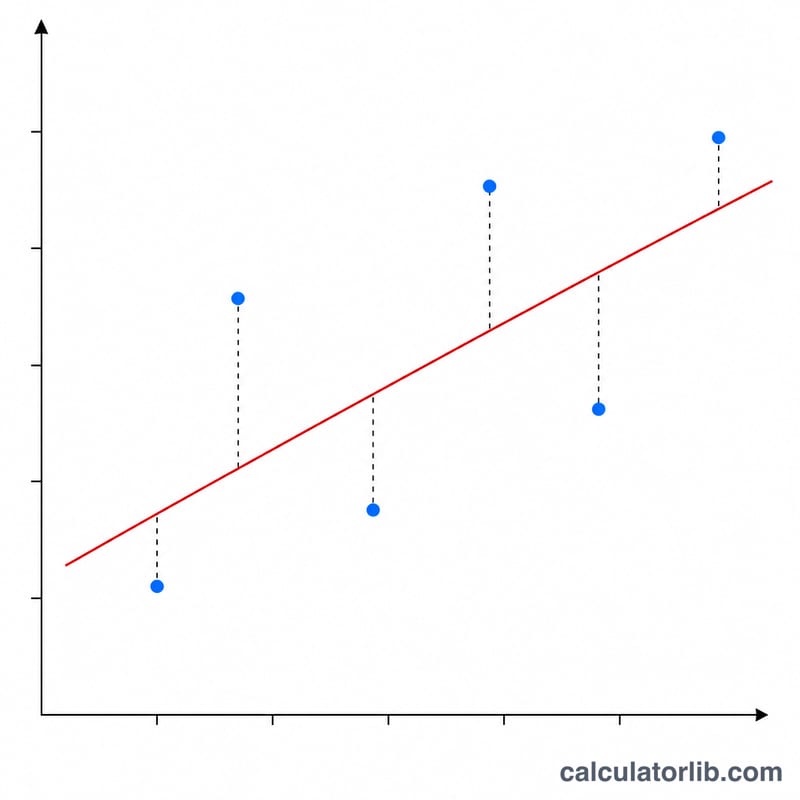
El error cuadrático medio (MSE, por sus siglas en inglés) es una de las métricas más utilizadas para medir cuán cerca está un conjunto de predicciones de los valores reales observados. Calcula el promedio de las diferencias al cuadrado entre cada valor predicho (ŷ) y su correspondiente valor real (y). Como las diferencias se elevan al cuadrado, los errores grandes penalizan mucho más que los pequeños, y el resultado nunca es negativo: un modelo perfecto obtiene exactamente 0.
Cómo usar esta calculadora
Introduce tus valores reales y tus valores predichos como dos listas separadas por comas. Ambas listas deben tener la misma longitud, de modo que cada predicción se corresponda con el valor real situado en la misma posición. La calculadora empareja los datos en orden, calcula el error al cuadrado de cada par y devuelve el MSE junto con el RMSE (raíz del error cuadrático medio) y el SSE (suma de los errores al cuadrado). Si las dos listas tienen longitudes distintas, solo se usan los pares que coinciden.
La fórmula explicada
La fórmula del MSE es $$\text{MSE} = \frac{1}{n}\sum_{i=1}^{n}\left(y_i - \hat{y}_i\right)^2$$. Para cada dato se resta la predicción del valor real, se eleva al cuadrado esa diferencia, se suman todas las diferencias al cuadrado (esto es el SSE) y, por último, se divide entre el número de puntos \(n\). Al sacar la raíz cuadrada del MSE se obtiene el RMSE, que resulta cómodo porque comparte las mismas unidades que los datos originales.
Ejemplo resuelto
Supongamos que los valores reales son 3, −0,5, 2, 7 y las predicciones son 2,5, 0,0, 2, 8. Los errores son 0,5, −0,5, 0, −1. Al elevarlos al cuadrado obtenemos 0,25, 0,25, 0, 1, cuya suma es 1,5 (el SSE). Dividiendo entre \(n = 4\) obtenemos un MSE de 0,375, y el RMSE es \(\sqrt{0{,}375} \approx 0{,}6124\).
Interpretación de su MSE y RMSE
El error cuadrático medio (MSE) promedia las diferencias al cuadrado entre los valores reales y los predichos. MSE = 0 significa un ajuste perfecto: cada predicción es igual a su valor real. Cualquier valor mayor indica que existe algún error, pero si es «grande» depende del contexto.
- Escala y unidades: el MSE está en las unidades al cuadrado de la variable objetivo. Si predice precios en dólares, el MSE está en dólares². Reescalar los datos (por ejemplo, de dólares a miles de dólares) cambia el MSE según el cuadrado del factor de escala, por lo que no existe un MSE «bueno» universal.
- El RMSE está en las unidades originales: \(\text{RMSE} = \sqrt{\text{MSE}}\), por lo que puede leerse directamente como un tamaño típico del error en las mismas unidades de sus datos (con mayor peso para los errores grandes).
- Comparación con una línea base: un modelo que siempre predice la media de la variable objetivo tiene un MSE igual a la varianza (poblacional) de dicha variable. Para los valores reales 10, 12, 14, 16, 18, la media es 14, y predecir 14 siempre da un MSE = (16 + 4 + 0 + 4 + 16) / 5 = 8. Un modelo útil debería tener un MSE claramente por debajo de esta línea base.
- RMSE frente a la dispersión: compare el RMSE con la desviación estándar o el rango de los datos. Un RMSE mucho menor que la desviación estándar sugiere que el modelo explica gran parte de la variación; un RMSE cercano a ella o superior indica una mejora escasa frente a adivinar la media.
- Sensibilidad a valores atípicos: como los errores se elevan al cuadrado, un único fallo grande puede dominar el MSE y el RMSE. Si unos pocos puntos extremos no son representativos, revise también el MAE.
- Comparaciones válidas: compare solo valores de MSE calculados sobre el mismo conjunto de datos y en la misma escala. Un MSE de un conjunto de datos distinto o en otras unidades dice poco sobre la calidad relativa.
- Entrenamiento frente a prueba: calcule el MSE tanto en los datos de entrenamiento como en los de prueba. Un MSE de entrenamiento muy bajo con un MSE de prueba mucho mayor es un signo clásico de sobreajuste.
MSE frente a RMSE en distintos escenarios de error
Todos los escenarios usan los mismos valores reales: 10, 12, 14, 16, 18 (n = 5). Los errores son predicción menos real. Solo cambian las predicciones.
| Escenario | Valores predichos | Errores | SSE | MSE | RMSE | MAE |
|---|---|---|---|---|---|---|
| Predicción perfecta | 10, 12, 14, 16, 18 | 0, 0, 0, 0, 0 | 0 | 0 | 0 | 0 |
| Errores uniformes pequeños | 11, 11, 15, 15, 19 | +1, −1, +1, −1, +1 | 5 | 1 | 1 | 1 |
| Un error atípico grande | 10, 12, 14, 16, 23 | 0, 0, 0, 0, +5 | 25 | 5 | ≈ 2.236 | 1 |
| Sesgo constante (+2) | 12, 14, 16, 18, 20 | +2, +2, +2, +2, +2 | 20 | 4 | 2 | 2 |
Comprobación detallada de la fila del atípico: $$\text{SSE} = 0^2 + 0^2 + 0^2 + 0^2 + 5^2 = 25,\quad \text{MSE} = \frac{25}{5} = 5,\quad \text{RMSE} = \sqrt{5} \approx 2.236,\quad \text{MAE} = \frac{5}{5} = 1$$
Conclusión: los escenarios de errores uniformes pequeños y de atípico tienen el mismo MAE (1), pero el atípico eleva el MSE de 1 a 5 porque el único error de 5 se eleva al cuadrado y se convierte en 25. El escenario de sesgo constante muestra que un desplazamiento constante de 2 da RMSE y MAE iguales a 2, ya que todos los errores tienen el mismo tamaño.
Términos clave y métricas relacionadas
- n: el número de puntos de datos (pares de valores reales y predichos). El MSE divide entre n.
- Residuo: la diferencia entre un valor real y su predicción para un punto, \(e_i = y_i - \hat{y}_i\) (la convención de signo no importa para el MSE porque los errores se elevan al cuadrado).
- SSE (suma de errores cuadrados): \(\sum e_i^2\). Se relaciona con el MSE mediante \(\text{SSE} = n \times \text{MSE}\).
- MSE (error cuadrático medio): \(\text{SSE}/n\), el promedio de los residuos al cuadrado, en unidades al cuadrado de la variable objetivo.
- RMSE (raíz del error cuadrático medio): \(\sqrt{\text{MSE}}\), en las mismas unidades que la variable objetivo.
- MAE (error absoluto medio): \(\frac{1}{n}\sum |e_i|\). Pondera todos los errores de forma lineal, por lo que es menos sensible a los valores atípicos que el MSE. El RMSE es siempre mayor o igual que el MAE.
- R² (coeficiente de determinación): \(R^2 = 1 - \text{SSE}/\text{SST}\), donde SST es la suma total de cuadrados alrededor de la media de los valores reales. Equivalentemente, \(R^2 = 1 - \text{MSE}/\text{Var}(y)\), por lo que compara su MSE con la línea base de predecir la media. Un R² de 1 corresponde a un MSE = 0.
- Valor atípico: un punto de datos o un error muy alejado del patrón típico. Al elevar al cuadrado, los valores atípicos pesan mucho en el MSE y el RMSE.
- Sobreajuste: cuando un modelo se ajusta muy de cerca a los datos de entrenamiento (MSE de entrenamiento bajo), pero funciona peor con datos nuevos (MSE de prueba mayor).
Preguntas frecuentes
¿Qué valor de MSE se considera bueno? No existe un umbral universal: el MSE depende de la escala de tus datos. Cuanto más bajo, mejor, y 0 significa un ajuste perfecto. Conviene compararlo con modelos alternativos o con la varianza de la variable objetivo.
¿Cuál es la diferencia entre el MSE y el RMSE? El RMSE es simplemente la raíz cuadrada del MSE. Suele preferirse para presentar resultados porque está en las mismas unidades que los datos y es más fácil de interpretar.
¿Por qué se elevan los errores al cuadrado en lugar de usar el valor absoluto? Elevar al cuadrado hace que la función sea suave y derivable (algo útil para la optimización) y penaliza con más fuerza los errores grandes. La alternativa, el error absoluto medio (MAE), trata todos los errores de forma lineal.