¿Qué es el Error Absoluto Medio (MAE)?
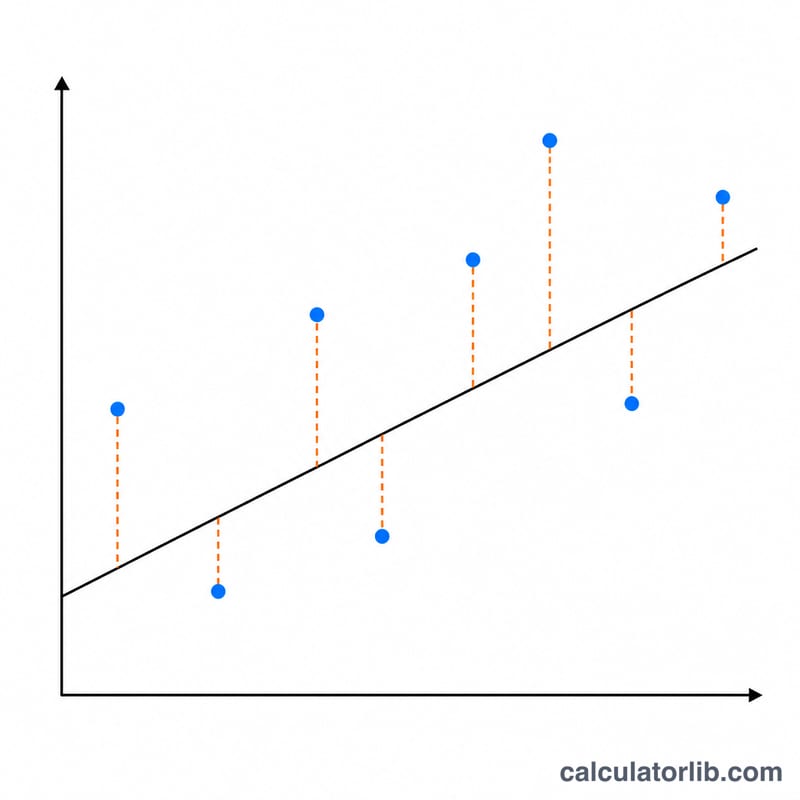
El Error Absoluto Medio (MAE, por sus siglas en inglés Error absoluto medio) es una de las métricas más utilizadas para evaluar la precisión de un modelo de regresión o de un pronóstico. Mide la magnitud media de los errores entre los valores previstos y los valores realmente observados, sin tener en cuenta su signo. Al basarse en valores absolutos, cada error suma de forma positiva al total, lo que hace que el MAE sea muy fácil de interpretar: es la cantidad media en la que se equivocan tus predicciones, expresada en las mismas unidades que los datos.
Cómo usar esta calculadora
Introduce tu lista de valores reales (observados) y tu lista de valores previstos (de pronóstico o del modelo) en las dos casillas. Separa cada número con una coma o un espacio. Asegúrate de que ambas listas tengan la misma cantidad de valores y de que estén alineadas, de modo que el primer valor real corresponda a la primera predicción, y así sucesivamente. Pulsa en calcular para obtener el MAE junto con la suma de los errores absolutos y el número de pares de observaciones utilizados.
La fórmula explicada
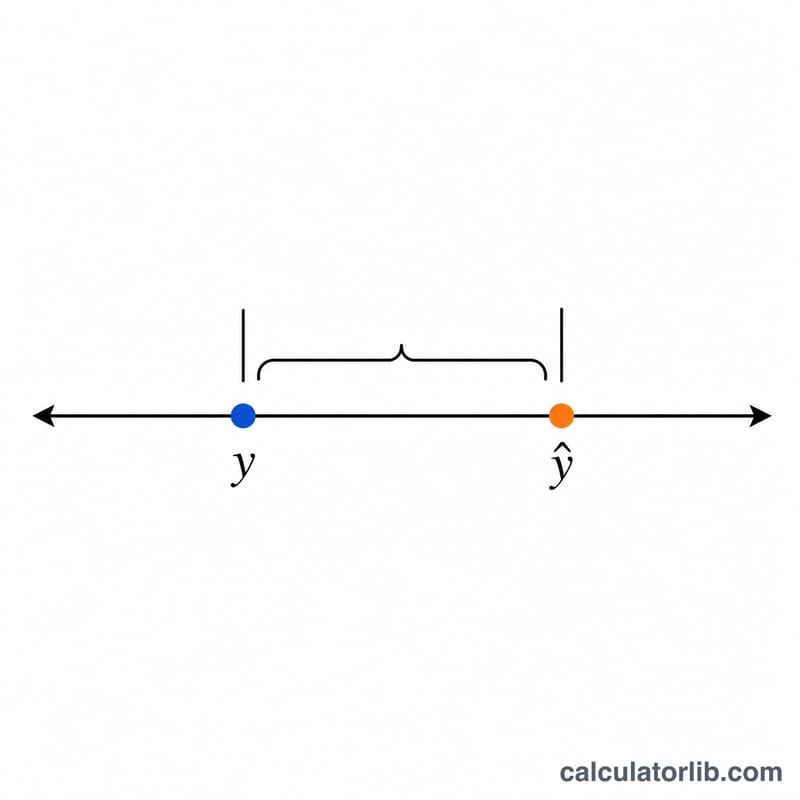
La fórmula es $$\text{MAE} = \frac{1}{n}\sum_{i=1}^{n}\left| y_i - \hat{y}_i \right|$$ Para cada observación restas el valor previsto (\(\hat{y}_i\)) del valor real (\(y_i\)), tomas el valor absoluto de esa diferencia (ignorando el signo negativo), sumas todas estas diferencias absolutas y, por último, divides entre \(n\), el número de observaciones. El resultado es el tamaño típico de un único error de predicción.
Ejemplo resuelto
Supongamos que los valores reales son 3, 5, 2, 7 y los valores previstos son 2,5, 5, 4, 8. Los errores absolutos son \(|3-2{,}5| = 0{,}5\), \(|5-5| = 0\), \(|2-4| = 2\) y \(|7-8| = 1\). Su suma es 3,5. Al dividir entre \(n = 4\) obtenemos $$\text{MAE} = 3{,}5 / 4 = 0{,}875$$
Interpretar tu resultado de MAE
El MAE es el tamaño promedio de los errores de pronóstico, sin tener en cuenta la dirección. Se expresa en las mismas unidades que tus datos. Un MAE de 5 en una serie medida en kilogramos significa que las predicciones se desvían unos 5 kg en promedio. El mismo valor de 5 en una serie medida en toneladas significa algo completamente distinto.
Dale contexto al número. Un MAE sin más es difícil de juzgar por sí solo, así que compáralo con uno de estos valores:
- La media o el rango de los valores reales. Un MAE de 2 es pequeño si los valores reales promedian 1.000, pero grande si promedian 5.
- Un pronóstico de referencia ingenuo. Por ejemplo, \(\hat{y}_t = y_{t-1}\) (el último valor) o la media de los valores reales. Si el MAE de tu modelo no es claramente menor que el de la referencia, aporta poco valor.
- Una versión relativa a la escala. Una habitual es \(\text{MAE} / \bar{y}\), el MAE dividido entre la media de los valores reales, a menudo expresado como porcentaje. Solo tiene sentido cuando la media está bastante alejada de cero.
El MAE no es independiente de la escala. No puedes comparar un MAE en dólares con uno en grados. Tampoco puedes comparar el MAE entre conjuntos de datos con unidades o magnitudes distintas, a menos que primero lo normalices (por ejemplo, dividiéndolo entre la media o entre el MAE de una referencia ingenua).
MAE frente a RMSE. Para un mismo conjunto de errores, el MAE nunca es mayor que el RMSE:
$$\text{MAE} \le \text{RMSE}$$
Son iguales solo cuando todos los errores tienen el mismo tamaño absoluto. Una gran diferencia entre RMSE y MAE indica que unos pocos errores grandes dominan. Una diferencia pequeña significa que los errores son bastante uniformes.
Robustez. El MAE pondera cada error de forma lineal: un error de 10 cuenta exactamente el doble que un error de 5. Por ello es menos sensible a los valores atípicos que las métricas de error cuadrático, lo cual resulta útil cuando los valores extremos ocasionales no deben dominar la puntuación. Si los fallos grandes son especialmente costosos, el RMSE puede ser una métrica más adecuada para vigilar junto con el MAE.
MAE vs. RMSE vs. MSE: comparación con datos de muestra
Los tres escenarios usan los mismos valores reales: 10, 20, 30, 40 (n = 4). Solo cambian las predicciones. Los escenarios 1 y 2 tienen el mismo error absoluto total de 8, así que su MAE es idéntico.
| Escenario | Predicho | Errores (y − ŷ) | MAE | MSE | RMSE |
|---|---|---|---|---|---|
| 1. Errores pequeños y uniformes | 12, 18, 32, 38 | −2, 2, −2, 2 | (2+2+2+2)/4 = 2 | (4+4+4+4)/4 = 4 | √4 = 2 |
| 2. Un error grande | 10, 20, 30, 32 | 0, 0, 0, 8 | (0+0+0+8)/4 = 2 | (0+0+0+64)/4 = 16 | √16 = 4 |
| 3. Predicciones perfectas | 10, 20, 30, 40 | 0, 0, 0, 0 | 0/4 = 0 | 0/4 = 0 | √0 = 0 |
Lo que muestra la tabla:
- Los escenarios 1 y 2 tienen ambos MAE = 2, porque el MAE depende solo del error absoluto total (8) dividido entre n (4).
- Concentrar ese mismo error en un solo punto eleva el MSE de 4 a 16 y el RMSE de 2 a 4, porque elevar al cuadrado penaliza fuertemente el error único de 8: \(8^2 = 64\) frente a \(4 \times 2^2 = 16\).
- En el escenario 1, el RMSE es igual al MAE porque todos los errores tienen el mismo tamaño. En el escenario 2, el RMSE es el doble del MAE, lo que indica unos pocos errores grandes.
- En el escenario 3, las tres métricas valen 0, el mejor valor posible.
Preguntas frecuentes
¿En qué se diferencia el MAE del MSE? El MAE promedia los errores absolutos, mientras que el Error Cuadrático Medio (MSE) promedia los errores al cuadrado. El MSE penaliza con mayor dureza los errores grandes, mientras que el MAE trata todos los errores de forma proporcional.
¿Qué valor de MAE es bueno? Cuanto más bajo, mejor; un \(\text{MAE} = 0\) significa predicciones perfectas. No existe un umbral universal: debes interpretarlo en relación con la escala y el rango habitual de tus datos.
¿Puede ser negativo el MAE? No. Como promedia diferencias absolutas (siempre no negativas), el MAE siempre es cero o positivo.