Что такое средняя абсолютная ошибка (MAE)?
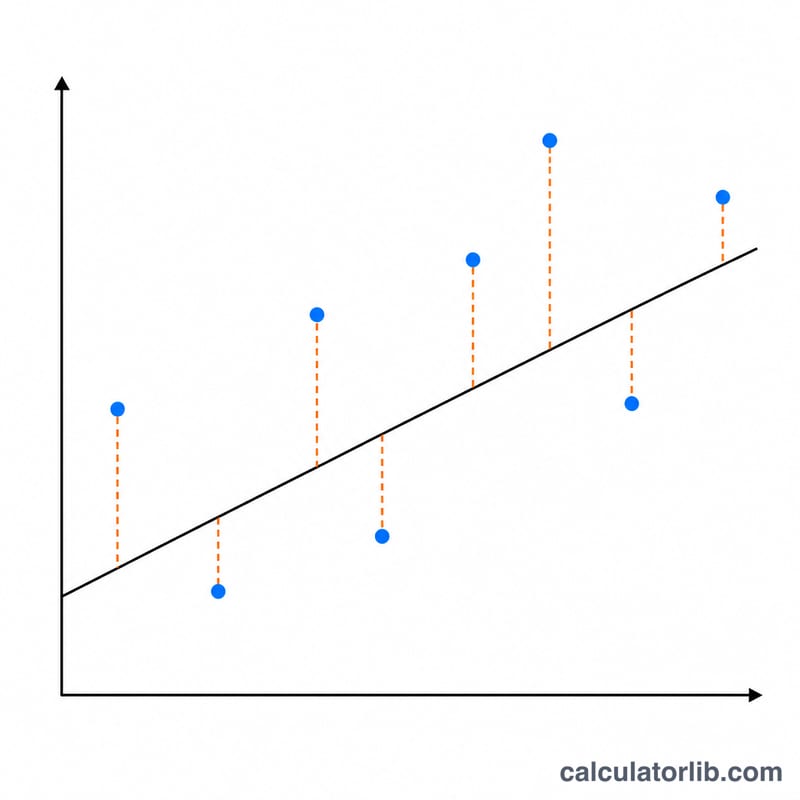
Средняя абсолютная ошибка (MAE, Mean Absolute Error) — одна из самых популярных метрик для оценки точности регрессионной модели или прогноза. Она показывает среднюю величину расхождений между предсказанными и фактически наблюдаемыми значениями без учёта их знака. Поскольку используются абсолютные значения, каждая ошибка вносит положительный вклад в общую сумму, что делает MAE очень наглядной: это среднее, на сколько в среднем ошибаются ваши прогнозы, выраженное в тех же единицах, что и исходные данные.
Как пользоваться калькулятором
Введите список фактических (наблюдаемых) значений и список прогнозных (предсказанных моделью) значений в два поля. Числа разделяйте запятой или пробелом. Убедитесь, что в обоих списках одинаковое количество значений и они выстроены по порядку: первое фактическое соответствует первому прогнозному и так далее. Нажмите «Рассчитать», чтобы получить MAE, а также сумму абсолютных ошибок и число использованных пар наблюдений.
Разбор формулы
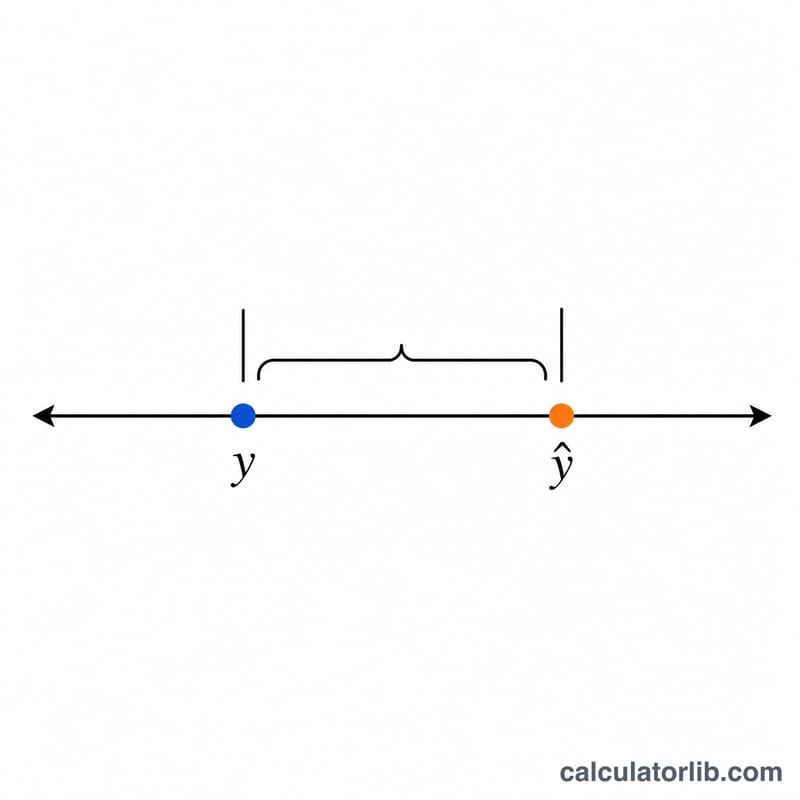
Формула выглядит так: $$\text{MAE} = \frac{1}{n}\sum_{i=1}^{n}\left| y_i - \hat{y}_i \right|$$ Для каждого наблюдения из фактического значения (\(y_i\)) вычитают прогнозное (\(\hat{y}_i\)), берут абсолютное значение этой разности (отбрасывая знак минус), складывают все полученные абсолютные разности, а затем делят на \(n\) — число наблюдений. Итог — типичная величина одной ошибки прогноза.
Пример расчёта
Пусть фактические значения равны 3, 5, 2, 7, а прогнозные — 2.5, 5, 4, 8. Абсолютные ошибки составят: \(|3-2.5| = 0.5\), \(|5-5| = 0\), \(|2-4| = 2\) и \(|7-8| = 1\). Их сумма равна 3.5. Разделив на \(n = 4\), получаем $$\text{MAE} = \frac{3.5}{4} = 0.875$$
Частые вопросы
Чем MAE отличается от MSE? MAE усредняет абсолютные ошибки, а среднеквадратичная ошибка (MSE) — квадраты ошибок. MSE сильнее «наказывает» крупные отклонения, тогда как MAE учитывает все ошибки пропорционально.
Какое значение MAE считается хорошим? Чем меньше, тем лучше, а MAE = 0 означает идеальный прогноз. Универсального порога нет — оценивайте показатель относительно масштаба и типичного диапазона ваших данных.
Может ли MAE быть отрицательной? Нет. Поскольку усредняются абсолютные (всегда неотрицательные) разности, MAE всегда равна нулю или положительна.
Интерпретация результата MAE
MAE — это средний размер ошибок прогноза без учёта их направления. Она выражается в тех же единицах, что и ваши данные. MAE, равный 5, для ряда, измеренного в килограммах, означает, что прогнозы в среднем отклоняются примерно на 5 кг. То же значение 5 для ряда, измеренного в тоннах, означает совсем другое.
Сопоставьте число с контекстом. Сам по себе MAE трудно оценить, поэтому сравните его с одним из следующих показателей:
- Среднее или диапазон фактических значений. MAE, равный 2, мал, если фактические значения в среднем равны 1 000, но велик, если они в среднем равны 5.
- Наивный базовый прогноз. Примеры: \(\hat{y}_t = y_{t-1}\) (последнее значение) или среднее фактических значений. Если MAE вашей модели заметно не ниже MAE базового прогноза, модель вносит мало пользы.
- Относительная к масштабу версия. Распространённый вариант — \(\text{MAE} / \bar{y}\), то есть MAE, делённый на среднее фактических значений, часто выражаемый в процентах. Она имеет смысл только тогда, когда среднее заметно отличается от нуля.
MAE не является безмасштабной величиной. Нельзя сравнивать MAE в долларах с MAE в градусах. Также нельзя сравнивать MAE между наборами данных с разными единицами измерения или величинами, если сначала его не нормировать (например, на среднее или на MAE наивного базового прогноза).
MAE и RMSE. Для одного и того же набора ошибок MAE никогда не больше RMSE:
$$\text{MAE} \le \text{RMSE}$$
Они равны только тогда, когда все ошибки имеют одинаковый абсолютный размер. Большой разрыв между RMSE и MAE указывает на то, что доминируют несколько крупных ошибок. Небольшой разрыв означает, что ошибки примерно равномерны.
Устойчивость. MAE учитывает каждую ошибку линейно: ошибка 10 считается ровно вдвое весомее ошибки 5. Поэтому он менее чувствителен к выбросам, чем метрики на основе квадратов ошибок, что полезно, когда редкие экстремальные значения не должны доминировать в оценке. Если крупные промахи особенно дороги, RMSE может быть лучшей метрикой для наблюдения наряду с MAE.
MAE, RMSE и MSE: сравнение на примере данных
Во всех трёх сценариях используются одни и те же фактические значения: 10, 20, 30, 40 (n = 4). Меняются только прогнозы. У сценариев 1 и 2 одинаковая суммарная абсолютная ошибка, равная 8, поэтому их MAE совпадает.
| Сценарий | Прогноз | Ошибки (y − ŷ) | MAE | MSE | RMSE |
|---|---|---|---|---|---|
| 1. Небольшие равномерные ошибки | 12, 18, 32, 38 | −2, 2, −2, 2 | (2+2+2+2)/4 = 2 | (4+4+4+4)/4 = 4 | √4 = 2 |
| 2. Одна большая ошибка | 10, 20, 30, 32 | 0, 0, 0, 8 | (0+0+0+8)/4 = 2 | (0+0+0+64)/4 = 16 | √16 = 4 |
| 3. Идеальные прогнозы | 10, 20, 30, 40 | 0, 0, 0, 0 | 0/4 = 0 | 0/4 = 0 | √0 = 0 |
Что показывает таблица:
- У сценариев 1 и 2 MAE равен 2, так как MAE зависит только от суммарной абсолютной ошибки (8), делённой на n (4).
- Концентрация той же ошибки в одной точке увеличивает MSE с 4 до 16, а RMSE с 2 до 4, поскольку возведение в квадрат сильно штрафует одиночную ошибку 8: \(8^2 = 64\) против \(4 \times 2^2 = 16\).
- В сценарии 1 RMSE равен MAE, потому что все ошибки имеют одинаковый размер. В сценарии 2 RMSE вдвое больше MAE, что указывает на несколько крупных ошибок.
- В сценарии 3 все три метрики равны 0, что является лучшим возможным значением.