Định lý Giới hạn Trung tâm là gì?
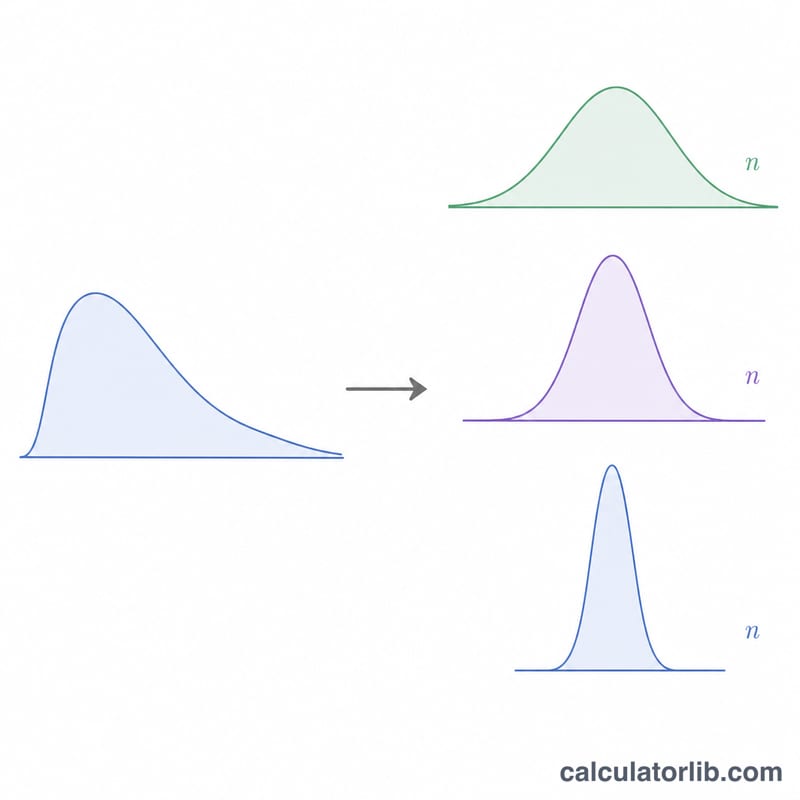
Định lý Giới hạn Trung tâm (Central Limit Theorem - CLT) là một trong những nền tảng quan trọng nhất của thống kê. Định lý này khẳng định rằng khi bạn lấy nhiều mẫu ngẫu nhiên có cỡ mẫu n từ bất kỳ tổng thể nào với trung bình \(\mu\) và độ lệch chuẩn \(\sigma\), thì phân phối của các trung bình mẫu sẽ tiến gần đến phân phối chuẩn khi n tăng lên — bất kể hình dạng ban đầu của tổng thể ra sao. Công cụ này giúp bạn xác định hai tham số then chốt của phân phối mẫu đó: trung bình và sai số chuẩn.
Cách sử dụng máy tính
Hãy nhập trung bình tổng thể (\(\mu\)), độ lệch chuẩn tổng thể (\(\sigma\)) và cỡ mẫu (n) của bạn. Công cụ sẽ trả về trung bình của phân phối mẫu (bằng đúng \(\mu\)), sai số chuẩn của trung bình (SE) và phương sai của trung bình mẫu (\(\sigma^{2}/n\)). Một quy tắc kinh nghiệm phổ biến là khi n ≥ 30 thì phép xấp xỉ phân phối chuẩn sẽ đáng tin cậy.
Giải thích công thức
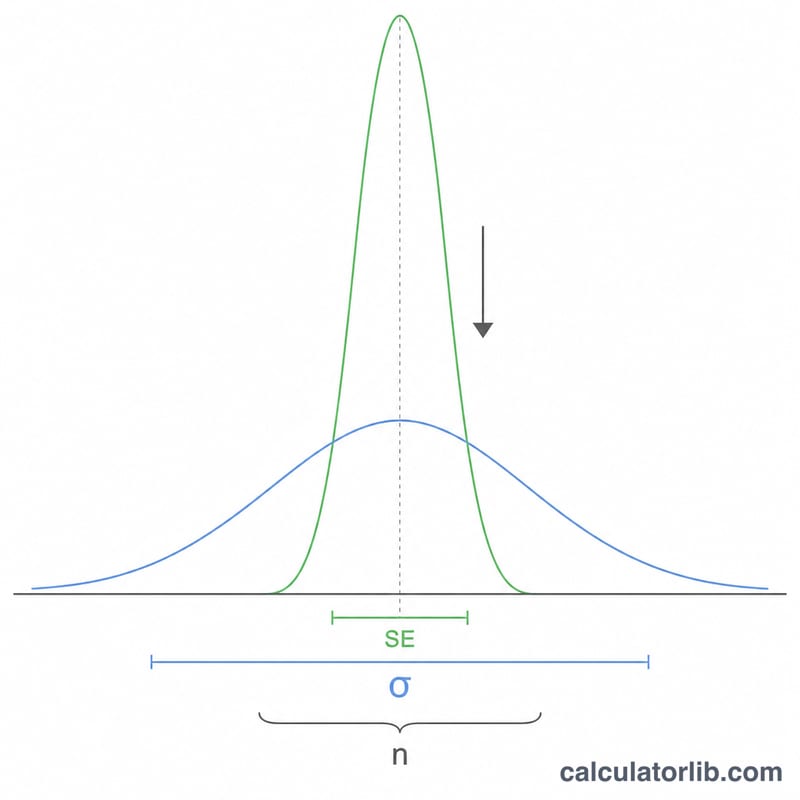
CLT cho chúng ta biết hai điều về phân phối mẫu của trung bình. Thứ nhất, tâm của nó trùng với tổng thể: $$\mu_{\bar{x}} = \mu$$ Thứ hai, độ phân tán của nó thu hẹp lại khi mẫu lớn hơn: $$SE = \frac{\sigma}{\sqrt{n}}$$ Vì việc chia cho \(\sqrt{n}\) làm giảm độ biến thiên, nên mẫu càng lớn thì ước lượng trung bình thực càng chính xác. Phương sai của trung bình mẫu đơn giản là bình phương của sai số chuẩn, tức \(\sigma^{2}/n\).
Ví dụ minh họa
Giả sử một tổng thể có \(\mu = 100\) và \(\sigma = 15\), và bạn lấy các mẫu với cỡ mẫu \(n = 36\). Khi đó \(\mu_{\bar{x}} = 100\), và $$SE = \frac{15}{\sqrt{36}} = \frac{15}{6} = 2{,}5$$ Phương sai của trung bình mẫu là $$\frac{15^{2}}{36} = \frac{225}{36} = 6{,}25$$ Như vậy, các trung bình mẫu sẽ tập trung sát quanh giá trị 100 với sai số chuẩn chỉ 2,5.
Cỡ mẫu làm thay đổi sai số chuẩn như thế nào
Bảng cố định trung bình tổng thể ở \(\mu = 100\) và độ lệch chuẩn tổng thể ở \(\sigma = 15\). Bảng cho thấy sai số chuẩn \(SE = \sigma/\sqrt{n}\) và phương sai của trung bình mẫu \(\sigma^2/n\) giảm dần khi cỡ mẫu \(n\) tăng lên. Trung bình của phân phối lấy mẫu luôn giữ ở \(\mu_{\bar{x}} = 100\) với mọi \(n\).
| Cỡ mẫu n | Trung bình của các trung bình mẫu | SE = σ/√n | Phương sai σ²/n |
|---|---|---|---|
| 1 | 100 | 15 | 225 |
| 4 | 100 | 7.5 | 56.25 |
| 9 | 100 | 5 | 25 |
| 25 | 100 | 3 | 9 |
| 36 | 100 | 2.5 | 6.25 |
| 100 | 100 | 1.5 | 2.25 |
| 400 | 100 | 0.75 | 0.5625 |
Vì \(SE\) phụ thuộc vào \(\sqrt{n}\), việc tăng cỡ mẫu lên gấp bốn lần sẽ làm sai số chuẩn giảm đi một nửa. Chẳng hạn, khi chuyển từ \(n = 9\) lên \(n = 36\), \(SE\) giảm từ 5 xuống 2.5; và khi chuyển từ \(n = 25\) lên \(n = 100\), \(SE\) giảm từ 3 xuống 1.5. Do đó, mỗi mức chính xác tăng thêm đòi hỏi ngày càng nhiều dữ liệu hơn.
Diễn giải sai số chuẩn và phân phối lấy mẫu
Với một mẫu ngẫu nhiên đủ lớn, Định lý Giới hạn Trung tâm cho biết phân phối lấy mẫu của \(\bar{x}\) xấp xỉ chuẩn với trung bình \(\mu\) và độ lệch chuẩn \(SE = \sigma/\sqrt{n}\). Khi xấp xỉ này đúng, quy tắc thực nghiệm áp dụng cho các trung bình mẫu:
- Khoảng 68% trung bình mẫu nằm trong khoảng ±1 SE quanh \(\mu\).
- Khoảng 95% nằm trong khoảng ±2 SE quanh \(\mu\).
- Khoảng 99.7% nằm trong khoảng ±3 SE quanh \(\mu\).
Ví dụ: với \(\mu = 100\), \(\sigma = 15\) và \(n = 36\), \(SE = 15/\sqrt{36} = 15/6 = 2.5\). Khi đó:
- ±1 SE: khoảng 97.5 đến 102.5 (≈68% trung bình mẫu)
- ±2 SE: khoảng 95 đến 105 (≈95%)
- ±3 SE: khoảng 92.5 đến 107.5 (≈99.7%)
Sai số chuẩn so với độ lệch chuẩn. Độ lệch chuẩn \(\sigma\) đo mức độ phân tán của các giá trị riêng lẻ trong tổng thể. Sai số chuẩn đo mức độ phân tán của các trung bình mẫu từ mẫu này sang mẫu khác. Khi \(n > 1\), \(SE\) luôn nhỏ hơn \(\sigma\), và nó giảm khi \(n\) tăng, trong khi \(\sigma\) không thay đổi theo \(n\).
Điều Định lý Giới hạn Trung tâm không nói. Định lý mô tả phân phối của các trung bình mẫu, chứ không phải của các quan sát riêng lẻ. Các giá trị riêng lẻ vẫn phân tán và lệch như tổng thể. Với 36 quan sát, các điểm số riêng lẻ vẫn biến động với \(\sigma = 15\), nhưng trung bình của chúng chỉ biến động với \(SE = 2.5\). Xấp xỉ tốt nhanh đến mức nào phụ thuộc vào hình dạng của tổng thể: các tổng thể lệch mạnh cần cỡ mẫu \(n\) lớn hơn. Một quy tắc kinh nghiệm phổ biến là \(n \ge 30\), nhưng đó chỉ là một hướng dẫn.
Thuật ngữ và ký hiệu chính
- Trung bình tổng thể (μ)
- Trung bình cộng của tất cả các giá trị trong tổng thể. Đây cũng là trung bình của phân phối lấy mẫu của \(\bar{x}\).
- Độ lệch chuẩn tổng thể (σ)
- Thước đo mức độ các giá trị riêng lẻ trong tổng thể dao động quanh \(\mu\).
- Cỡ mẫu (n)
- Số quan sát độc lập trong mỗi mẫu.
- Trung bình mẫu (x̄)
- Trung bình cộng của \(n\) quan sát trong một mẫu, \(\bar{x} = \frac{1}{n}\sum x_i\). Giá trị này thay đổi từ mẫu này sang mẫu khác.
- Phân phối lấy mẫu
- Phân phối của một thống kê, ở đây là \(\bar{x}\), trên tất cả các mẫu có cỡ \(n\) có thể lấy từ tổng thể.
- Sai số chuẩn (SE)
- Độ lệch chuẩn của phân phối lấy mẫu của trung bình: \(SE = \sigma/\sqrt{n}\).
- Phương sai của trung bình mẫu
- Bình phương của sai số chuẩn: \(\sigma^2/n\).
- Giả định về tính độc lập / lấy mẫu ngẫu nhiên
- Các công thức giả định rằng các quan sát được lấy ngẫu nhiên và độc lập (hoặc mẫu chỉ là một phần nhỏ của tổng thể lớn). Lấy mẫu thiên lệch hoặc phụ thuộc có thể làm công thức SE sai, và Định lý Giới hạn Trung tâm có thể không áp dụng. Tổng thể cũng phải có phương sai hữu hạn.
Câu hỏi thường gặp
Tổng thể có bắt buộc phải tuân theo phân phối chuẩn không? Không. Đó chính là sức mạnh của CLT — với n đủ lớn, phân phối mẫu của trung bình sẽ xấp xỉ chuẩn ngay cả khi tổng thể bị lệch.
Cỡ mẫu bao nhiêu là "đủ lớn"? Hướng dẫn phổ biến là n ≥ 30, tuy nhiên với những tổng thể lệch nhiều thì có thể cần cỡ mẫu lớn hơn.
Vì sao sai số chuẩn giảm đi khi mẫu lớn hơn? Khi lấy trung bình của nhiều quan sát hơn, các nhiễu ngẫu nhiên triệt tiêu lẫn nhau, nhờ đó ước lượng trung bình trở nên ổn định hơn khi n tăng.