ماذا تفعل حاسبة نموذج خصم الأرباح الموزعة؟
تقدّر هذه الحاسبة القيمة العادلة لسهم يوزّع أرباحًا، اعتمادًا على صيغة نمو غوردون من نموذج خصم الأرباح الموزعة (DDM). الفكرة بسيطة: قيمة السهم تساوي القيمة الحالية لكل الأرباح التي سيوزّعها مستقبلًا، بافتراض أن هذه الأرباح تنمو بمعدل ثابت إلى ما لا نهاية. وبدلًا من الاعتماد على مزاج السوق وتقلباته، تمنحك هذه الطريقة قيمة مرتكزة على النقد الفعلي الذي تعيده الشركة إلى مساهميها. النموذج مستخدَم عالميًا، لكنه يعطي أفضل نتائجه مع الشركات الناضجة والمستقرة التي توزّع أرباحًا منتظمة ونموها قابل للتوقع.
المدخلات الثلاثة المطلوبة
- الربح السنوي الحالي (D₀): آخر ربح موزّع لسنة كاملة لكل سهم، بالعملة التي تختارها (مثال: 2.00 دولار).
- معدل نمو الأرباح المتوقع (g، %): النسبة السنوية الثابتة التي تتوقع أن تنمو بها الأرباح الموزعة (مثال: 5%).
- معدل العائد المطلوب (r، %): العائد السنوي الذي تطلبه مقابل امتلاك السهم بالنظر إلى مخاطره (مثال: 9%).
شرح المعادلة
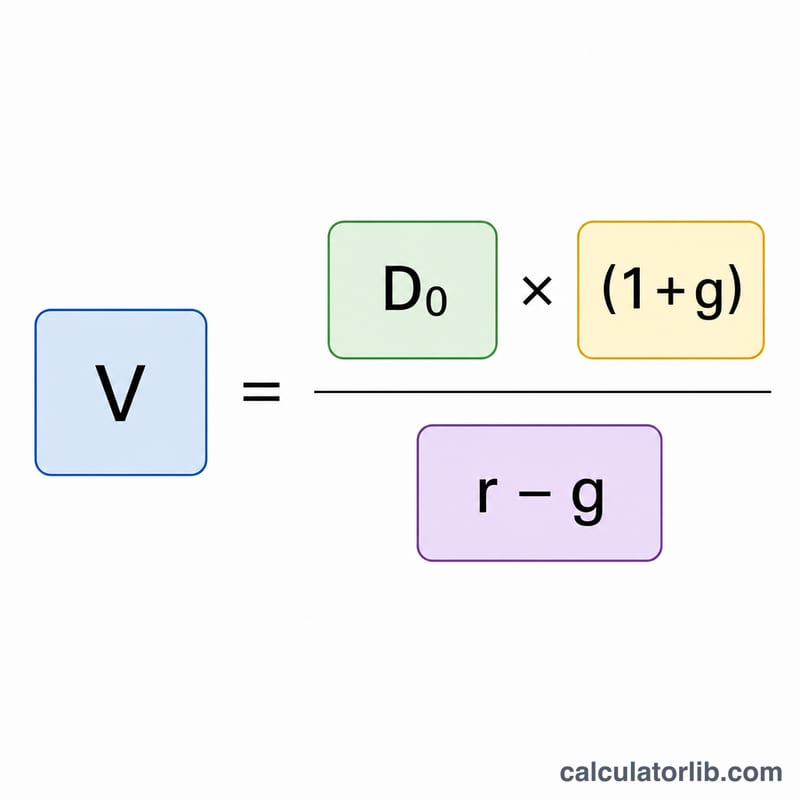
تطبّق الحاسبة صيغة نمو غوردون:
$$P = \frac{\text{Current Dividend} \times \left(1 + \frac{\text{Growth Rate (\%)}}{100}\right)}{\frac{\text{Required Return (\%)}}{100} - \frac{\text{Growth Rate (\%)}}{100}}$$
لاحظ أن البسط يستخدم \(D_0 \times (1 + g)\)، أي ربح العام المقبل المتوقع (\(D_1\)). أما المقام فهو العائد المطلوب مطروحًا منه معدل النمو. وللحصول على نتيجة منطقية، يجب أن يكون \(r\) أكبر من \(g\)؛ فإذا تساوى النمو مع العائد المطلوب أو تجاوزه، تنهار المعادلة وتعطي قيمة سالبة أو لا نهائية.
مثال تطبيقي
لنفترض أن سهمًا يوزّع ربحًا سنويًا حاليًا قدره 2.00 دولار، وتتوقع أن تنمو الأرباح بنسبة 5% سنويًا، والعائد المطلوب لديك هو 9%.
- ربح العام المقبل: \(2.00 \times (1 + 0.05) = 2.10\) دولار
- المقام: \(0.09 - 0.05 = 0.04\)
- قيمة السهم: \(2.10 \div 0.04 =\) 52.50 دولار
إذا كان سعر السوق أقل من 52.50 دولار، فقد يشير النموذج إلى أن السهم مُقوَّم بأقل من قيمته؛ وإن كان أعلى منه، فقد يكون مُبالغًا في تقييمه.
كيف يغيّر النمو والعائد المطلوب القيمة
يثبت الجدول أدناه التوزيعات السنوية الحالية عند \(D_0 = \$2.00\) ويطبق صيغة نمو جوردون \(P = \frac{D_0 (1+g)}{r-g}\) لعدة معدلات نمو (g) وعوائد مطلوبة (r). القيم بالدولار للسهم الواحد.
| معدل النمو (g) | التوزيعات التالية D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
مثال على الحساب لـ g = 3% و r = 9%:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
ما يُظهره الجدول
- الانتقال إلى أسفل العمود (g أعلى) يرفع القيمة، ويتسارع الارتفاع كلما اقترب g من r. عند r = 8%، الانتقال من g = 5% إلى g = 6% يضيف $36.00 (من $70.00 إلى $106.00)، بينما الانتقال من g = 3% إلى g = 4% يضيف $10.80 فقط.
- الانتقال عبر الصف (r أعلى) يخفض القيمة، لأن التوزيعات المستقبلية تُخصم بمعدل أكبر.
- المقام \(r - g\) هو ما يحدد النتيجة. فارق قدره 2 نقطة مئوية يعطي قيمة تعادل تقريبًا 2.5 ضعف قيمة فارق 5 نقاط عندما تكون التوزيعات متساوية، تقريبًا.
- النموذج يعمل فقط عندما \(r > g\). إذا تساوى g مع r أو تجاوزه، فإن الصيغة لا تعطي قيمة نهائية ذات معنى.
تفسير القيمة الجوهرية لديك
النتيجة هي القيمة الحالية لجميع التوزيعات المستقبلية، مع افتراض أنها تنمو بمعدل ثابت إلى الأبد وأنها تُخصم بالعائد المطلوب لديك. وهي مخرج نموذج يعتمد على مدخلاتك، وليست توقعًا لسعر السهم في السوق.
المقارنة مع سعر السوق
- إذا كانت القيمة الجوهرية أعلى من سعر السوق الحالي، فإن مخرج النموذج يشير إلى أن السهم يتداول بأقل من القيمة المستنتجة من افتراضاتك (ويُسمى غالبًا «مقيَّمًا بأقل من قيمته» في هذا الإطار).
- إذا كانت القيمة الجوهرية أقل من سعر السوق، فإن المخرج يشير إلى أن السوق تُسعّر نموًا أعلى أو عائدًا مطلوبًا أقل مما افترضت («مقيَّمًا بأكثر من قيمته» في هذا الإطار).
- هذه التسميات تصف الفجوة بين نموذج وسعر، وليست توصيات بالشراء أو البيع، وقد تعكس الفجوة ببساطة اختلاف الافتراضات.
الحساسية لفارق r − g
بما أن القيمة تتناسب طرديًا مع \(\frac{1}{r-g}\)، فإن تغيرات صغيرة في أي من المدخلين قد تغيّر النتيجة كثيرًا عندما يكون الفارق ضيقًا. فمثلًا، مع D0 = $2.00 و r = 8%، رفع g من 5% إلى 6% ينقل القيمة من $70.00 إلى $106.00. ومن الممارسات الجيدة تشغيل عدة سيناريوهات قريبة بدلًا من الاعتماد على رقم واحد.
حدود النموذج
- الشركات غير الموزِّعة للأرباح: مع D0 = 0 تعطي الصيغة صفرًا، وهذا لا يعني أن الشركة لا قيمة لها. طرق أخرى (مثل التدفقات النقدية المخصومة) أنسب.
- التوزيعات غير المنتظمة أو المتقلبة: معدل نمو ثابت واحد يناسب بشكل ضعيف عندما تُخفَّض التوزيعات أو تُعلَّق أو تتغير بشكل غير منتظم.
- النمو المتغير: الشركات الفتية أو سريعة النمو غالبًا ما تنمو أسرع من الاقتصاد لفترة من الزمن. نماذج التوزيعات متعددة المراحل تتعامل مع هذا بشكل أفضل من نموذج النمو الثابت.
- النمو الدائم: لا تستطيع الشركة أن تنمو أسرع من الاقتصاد الأوسع إلى الأبد، لذلك يُختار g عادةً بقيمة معتدلة.
كل النتائج تقديرات تعتمد على مدخلات التوزيعات والنمو والعائد المطلوب التي تزودها. هذه معلومات تعليمية عامة وليست نصيحة استثمارية.
المصطلحات والمتغيرات الرئيسية
- D0 (التوزيعات الحالية): أحدث توزيعات سنوية للسهم الواحد، وهي المبلغ المدفوع بالفعل خلال العام الأخير.
- D1 (توزيعات السنة القادمة): التوزيعات المتوقعة بعد سنة من الآن، وتُحسب كالتالي \(D_1 = D_0 \times (1+g)\).
- g (معدل نمو التوزيعات): المعدل السنوي الثابت الذي يُتوقع أن تنمو به التوزيعات إلى ما لا نهاية. يُدخل في هذه الحاسبة كنسبة مئوية (مثلًا 4 لتمثل 4%).
- r (معدل العائد المطلوب، تكلفة حقوق الملكية): العائد السنوي الذي يطلبه المستثمر مقابل الاحتفاظ بالسهم نظرًا لمخاطره. وهو المعدل المستخدم لخصم التوزيعات المستقبلية، ويُدخل أيضًا كنسبة مئوية.
- القيمة الجوهرية: تقدير لما يساويه السهم استنادًا إلى القيمة الحالية لتدفقاته النقدية المتوقعة مستقبلًا، وهنا التوزيعات. وهي مختلفة عن سعر السوق.
- نموذج جوردون للنمو: الشكل ذو النمو الثابت لنموذج خصم التوزيعات، \(P = \frac{D_1}{r-g}\)، وهو يتطلب \(r > g\).
- الدخل الدائم (Perpetuity): سلسلة من المدفوعات تستمر إلى الأبد. يعامل نموذج جوردون التوزيعات كدخل دائم متنامٍ، وله قيمة حالية نهائية عندما يتجاوز r المعدل g.
- نسبة التوزيع: حصة الأرباح الموزعة على المساهمين، \(\text{توزيعات} \div \text{أرباح}\). وتساعد على الحكم على مدى استدامة التوزيعات والنمو المفترض لها، لأن النمو يعتمد غالبًا على الأرباح التي تحتفظ بها الشركة.
الأسئلة الشائعة
ماذا لو كان r أقل من g أو مساويًا له؟ يشترط النموذج أن يكون \(r\) أكبر من \(g\). فإذا تساوى النمو مع العائد المطلوب أو تجاوزه، تصبح النتيجة بلا معنى (سالبة أو غير معرّفة)، لأنه لا توجد قيمة محدودة يمكن أن تستوعب نموًا دائمًا يفوق معدل الخصم لديك.
أي معدل نمو ينبغي أن أستخدم؟ استخدم رقمًا متحفظًا وقابلًا للاستمرار على المدى الطويل، يستند غالبًا إلى نمو الأرباح التاريخي أو نسبة التوزيع أو نمو الناتج المحلي الإجمالي على المدى الطويل. ونادرًا ما يكون معدل يفوق 5–6% مستدامًا إلى الأبد.
هل يصلح النموذج للأسهم التي لا توزّع أرباحًا؟ لا. النموذج يقيّم الشركات التي توزّع أرباحًا فقط. أما أسهم النمو التي تعيد استثمار أرباحها بدلًا من توزيعها، فالأفضل تقييمها بنموذج التدفقات النقدية المخصومة (DCF).