Qué hace la calculadora del Modelo de Descuento de Dividendos
Esta calculadora estima el valor intrínseco de una acción que reparte dividendos utilizando la versión de Gordon (crecimiento constante) del Modelo de Descuento de Dividendos (DDM, por sus siglas en inglés). La idea es sencilla: una acción vale el valor actual de todos los dividendos que pagará a lo largo del tiempo, suponiendo que esos dividendos crecen a un ritmo estable de forma indefinida. En lugar de dejarte llevar por el sentimiento del mercado, obtienes una valoración anclada en el dinero que la empresa realmente devuelve a sus accionistas. Es un modelo que se aplica en todo el mundo, pero rinde mejor con empresas maduras y estables que reparten dividendos constantes y con un crecimiento predecible.
Los tres datos que debes introducir
- Dividendo anual actual (D₀): el dividendo por acción del último ejercicio completo, en la moneda que elijas (por ejemplo, 2,00 $).
- Tasa de crecimiento esperada del dividendo (g, %): el ritmo anual constante al que esperas que crezcan los dividendos (por ejemplo, 5 %).
- Rentabilidad exigida (r, %): la rentabilidad anual que reclamas por mantener la acción, en función de su riesgo (por ejemplo, 9 %).
La fórmula, paso a paso
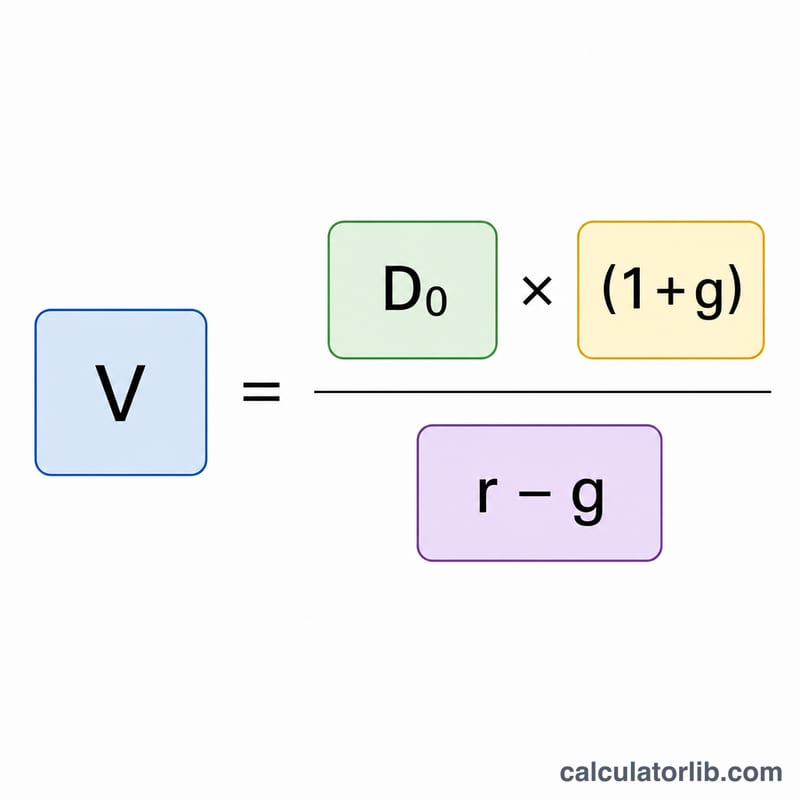
La calculadora aplica el Modelo de Crecimiento de Gordon:
$$P = \frac{\text{Dividendo actual} \times \left(1 + \frac{g\,(\%)}{100}\right)}{\frac{r\,(\%)}{100} - \frac{g\,(\%)}{100}}$$Fíjate en que el numerador es \(D_0 \times (1 + g)\), es decir, el dividendo esperado del próximo año (\(D_1\)). El denominador es la rentabilidad exigida menos la tasa de crecimiento. Para que el resultado tenga sentido, \(r\) debe ser mayor que \(g\); si el crecimiento iguala o supera a la rentabilidad exigida, la fórmula se rompe y arroja un valor negativo o infinito.
Ejemplo resuelto
Imagina una acción que paga un dividendo anual actual de 2,00 $, esperas que los dividendos crezcan un 5 % al año y tu rentabilidad exigida es del 9 %.
- Dividendo del próximo año: \(2{,}00 \times (1 + 0{,}05) = 2{,}10\ \$\)
- Denominador: \(0{,}09 - 0{,}05 = 0{,}04\)
- Valor de la acción: \(2{,}10 \div 0{,}04 = \mathbf{52{,}50\ \$}\)
Si el precio de mercado está por debajo de 52,50 $, el modelo sugiere que la acción podría estar infravalorada; si está por encima, posiblemente sobrevalorada.
Cómo el crecimiento y el rendimiento requerido cambian el valor
La tabla siguiente fija el dividendo anual actual en \(D_0 = \$2.00\) y aplica la fórmula de crecimiento de Gordon \(P = \frac{D_0 (1+g)}{r-g}\) para varias tasas de crecimiento (g) y rendimientos requeridos (r). Los valores están en dólares por acción.
| Tasa de crecimiento (g) | Próximo dividendo D1 | r = 8% | r = 9% | r = 10% |
|---|---|---|---|---|
| 3% | $2.06 | $41.20 | $34.33 | $29.43 |
| 4% | $2.08 | $52.00 | $41.60 | $34.67 |
| 5% | $2.10 | $70.00 | $52.50 | $42.00 |
| 6% | $2.12 | $106.00 | $70.67 | $53.00 |
Ejemplo del cálculo para g = 3%, r = 9%:
$$P = \frac{2.00 \times (1 + 0.03)}{0.09 - 0.03} = \frac{2.06}{0.06} \approx 34.33$$
Lo que muestra la tabla
- Al bajar por una columna (mayor g) el valor aumenta, y el incremento se acelera a medida que g se acerca a r. Con r = 8%, pasar de g = 5% a g = 6% suma $36.00 (de $70.00 a $106.00), mientras que pasar de g = 3% a g = 4% suma solo $10.80.
- Al recorrer una fila (mayor r) el valor disminuye, porque los dividendos futuros se descuentan con más fuerza.
- El denominador \(r - g\) determina el resultado. Un diferencial de 2 puntos porcentuales da un valor 2.5 veces mayor que un diferencial de 5 puntos cuando el dividendo es el mismo, aproximadamente.
- El modelo solo funciona cuando \(r > g\). Si g es igual o mayor que r, la fórmula no da un valor finito significativo.
Cómo interpretar su valor intrínseco
El resultado es el valor presente de todos los dividendos futuros, suponiendo que crecen a una tasa constante para siempre y que se descuentan a su rendimiento requerido. Es un resultado del modelo basado en sus datos, no una predicción del precio al que cotizará una acción.
Comparación con el precio de mercado
- Si el valor intrínseco está por encima del precio de mercado actual, el resultado del modelo sugiere que la acción cotiza por debajo del valor implícito en sus supuestos (a menudo llamada "infravalorada" en este marco).
- Si el valor intrínseco está por debajo del precio de mercado, el resultado sugiere que el mercado descuenta un mayor crecimiento o un menor rendimiento requerido de lo que usted supuso ("sobrevalorada" en este marco).
- Estas etiquetas describen la diferencia entre un modelo y un precio. No son recomendaciones de compra o venta, y una diferencia puede deberse simplemente a supuestos distintos.
Sensibilidad al diferencial r − g
Como el valor es proporcional a \(\frac{1}{r-g}\), pequeños cambios en cualquiera de los datos pueden alterar mucho el resultado cuando el diferencial es estrecho. Por ejemplo, con D0 = $2.00 y r = 8%, subir g de 5% a 6% lleva el valor de $70.00 a $106.00. Es buena práctica analizar varios escenarios cercanos en lugar de confiar en una sola cifra.
Límites del modelo
- Empresas que no pagan dividendos: con D0 = 0, la fórmula da cero, lo que no significa que la empresa no tenga valor. Otros métodos (como el flujo de caja descontado) son más adecuados.
- Dividendos irregulares o fluctuantes: una única tasa de crecimiento constante se ajusta mal cuando los dividendos se recortan, se suspenden o cambian de forma errática.
- Crecimiento cambiante: las empresas jóvenes o de rápido crecimiento suelen crecer más rápido que la economía durante un tiempo. Los modelos de dividendos de varias etapas manejan esto mejor que un modelo de crecimiento constante.
- Crecimiento perpetuo: una empresa no puede crecer más rápido que la economía en general para siempre, por lo que g suele elegirse de forma moderada.
Todos los resultados son estimaciones que dependen de los datos de dividendo, crecimiento y rendimiento requerido que usted introduce. Esta es información educativa general, no asesoramiento de inversión.
Términos y variables clave
- D0 (dividendo actual): el dividendo anual por acción más reciente, es decir, el monto ya pagado durante el último año.
- D1 (dividendo del próximo año): el dividendo esperado dentro de un año, calculado como \(D_1 = D_0 \times (1+g)\).
- g (tasa de crecimiento del dividendo): la tasa porcentual anual constante a la que se espera que crezcan los dividendos indefinidamente. En esta calculadora se introduce como porcentaje (por ejemplo, 4 para 4%).
- r (tasa de rendimiento requerida, costo del capital propio): el rendimiento anual que exige un inversor por mantener la acción, dado su riesgo. Es la tasa usada para descontar los dividendos futuros, también introducida como porcentaje.
- Valor intrínseco: una estimación de lo que vale una acción según el valor presente de sus flujos de efectivo futuros esperados, aquí los dividendos. Es distinto del precio de mercado.
- Modelo de crecimiento de Gordon: la forma de crecimiento constante del modelo de descuento de dividendos, \(P = \frac{D_1}{r-g}\), que requiere \(r > g\).
- Perpetuidad: una serie de pagos que continúa para siempre. El modelo de Gordon trata los dividendos como una perpetuidad creciente, que tiene un valor presente finito cuando r supera a g.
- Razón de pago (payout ratio): la proporción de las ganancias que se paga como dividendos, \(\text{dividendos} \div \text{ganancias}\). Ayuda a juzgar si un dividendo y su crecimiento supuesto son sostenibles, ya que el crecimiento a menudo depende de las ganancias que la empresa retiene.
Preguntas frecuentes
¿Y si r es menor o igual que g? El modelo exige que \(r > g\). Si el crecimiento iguala o supera la rentabilidad exigida, el resultado deja de tener sentido (negativo o indefinido), porque ningún valor finito puede sostener un crecimiento perpetuo por encima de tu tasa de descuento.
¿Qué tasa de crecimiento conviene usar? Utiliza una cifra prudente y sostenible a largo plazo, basada normalmente en el crecimiento histórico del dividendo, el ratio de reparto (payout) o el crecimiento del PIB a largo plazo. Un ritmo superior al 5–6 % rara vez es sostenible de forma indefinida.
¿Sirve para acciones que no pagan dividendos? No. El modelo solo valora empresas que reparten dividendos. Para las acciones de crecimiento que reinvierten sus beneficios en lugar de repartirlos, conviene usar un modelo de flujos de caja descontados (DCF).