Qu'est-ce que le plafond de déduction SALT ?
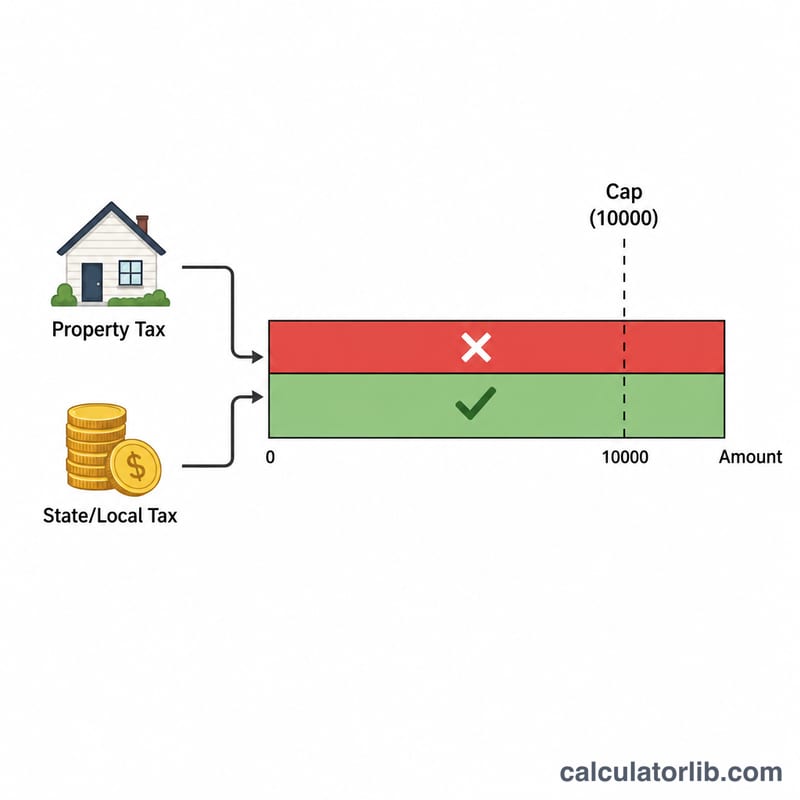
S'applique à : impôt fédéral américain sur le revenu, années d'imposition 2024 à 2027. La déduction pour taxes d'État et locales (State and Local Tax, SALT) permet aux contribuables qui détaillent leurs déductions sur le formulaire Schedule A de déduire les impôts sur le revenu de l'État ou des collectivités locales (ou la taxe générale sur les ventes), ainsi que les impôts fonciers. La loi Tax Cuts and Jobs Act a plafonné le total à 10 000 $ par déclaration (5 000 $ en cas de déclaration séparée) pour 2018 à 2024. La loi One Big Beautiful Bill Act (Public Law 119-21, section 70120, soit la « grande loi budgétaire » de 2025) a relevé ce plafond à partir de 2025 : 40 000 $ pour 2025, 40 400 $ pour 2026, puis 101 % du montant de l'année précédente pour 2027 à 2029, soit 40 804 $ pour 2027. À partir de 2030, le plafond revient à 10 000 $. En cas de déclaration séparée, le contribuable déduit la moitié du plafond calculé comme indiqué ci-dessous.
La réduction selon le revenu
À partir de 2025, le plafond élevé diminue pour les revenus élevés. Il est réduit de 30 % du revenu brut modifié (modified adjusted gross income, MAGI) au-delà d'un seuil : 500 000 $ pour 2025, 505 000 $ pour 2026 et 510 050 $ pour 2027 (moitié en cas de déclaration séparée). La réduction ne peut jamais ramener le plafond en dessous de 10 000 $ (5 000 $ en cas de déclaration séparée).
| Année d'imposition | Plafond | Seuil de MAGI | Plancher |
|---|---|---|---|
| 2024 | 10 000 $ | — | — |
| 2025 | 40 000 $ | 500 000 $ | 10 000 $ |
| 2026 | 40 400 $ | 505 000 $ | 10 000 $ |
| 2027 | 40 804 $ | 510 050 $ | 10 000 $ |
En cas de déclaration séparée : le seuil de MAGI est divisé par deux, la réduction de 30 % et le plancher de 10 000 $ s'appliquent au plafond complet, puis vous déduisez la moitié du résultat (26 U.S.C. 164(b)(6)(B) ; IRS, feuille de calcul State and Local Tax Deduction Worksheet du Schedule A, lignes 5, 9 et 10). Exemple pour 2026 avec un MAGI de 300 000 $ : 40 400 $ − 30 % × (300 000 $ − 252 500 $) = 26 150 $, le plafond est donc de 13 075 $.
Mode d'emploi
Choisissez l'année d'imposition, puis saisissez votre MAGI, les impôts sur le revenu ou les ventes de l'État et des collectivités locales que vous avez payés, vos impôts fonciers et votre statut de déclaration. L'outil calcule le plafond pour cette année et ce revenu, puis indique votre déduction SALT et la part perdue à cause du plafond.
Explication de la formule
$$\text{Cap} = \max\Big(\text{Floor},\ \text{Base cap} - 0.30 \times \max(0,\ \text{MAGI} - \text{Threshold})\Big)$$ $$\text{Deductible} = \min\Big(\text{State \& Local Taxes} + \text{Property Taxes},\ \text{Cap}\Big)$$ Pour 2024, le plafond est fixe à \(\$10{,}000\) (\(\$5{,}000\) en cas de déclaration séparée), sans réduction.
Exemple détaillé
Année d'imposition 2026, déclaration commune, MAGI de 150 000 $, impôt sur le revenu de l'État de 30 000 $ et impôt foncier de 20 000 $. Total SALT $$= \$30{,}000 + \$20{,}000 = \$50{,}000.$$ Le MAGI étant inférieur à 505 000 $, le plafond est de \(\$40{,}400\) et la déduction SALT est $$\min\Big(\$50{,}000,\ \$40{,}400\Big) = \$40{,}400,$$ avec \(\$9{,}600\) perdus à cause du plafond. Avec un MAGI de 600 000 $, le plafond baisse de \(0.30 \times (\$600{,}000 - \$505{,}000) = \$28{,}500\) pour atteindre \(\$11{,}900\).
Questions fréquentes
Qu'est-ce qui entre dans les SALT ? Les impôts sur le revenu de l'État et des collectivités locales (ou les taxes sur les ventes, au choix), ainsi que les impôts fonciers sur les biens immobiliers et les biens mobiliers.
Le plafond s'applique-t-il si je prends la déduction forfaitaire ? Non. La déduction SALT ne joue que si vous détaillez vos déductions sur le formulaire Schedule A.
La limite est-elle différente en cas de déclaration séparée ? Oui. Le seuil de MAGI est divisé par deux, la réduction de 30 % et le plancher de 10 000 $ s'appliquent au plafond complet, et vous déduisez la moitié du résultat, soit jamais moins de 5 000 $. Ce calculateur effectue l'ajustement automatiquement.
Quel est le plafond de 2027 ? 40 804 $. La loi le fixe à 101 % du montant de 2026 (40 400 $), et le seuil de réduction à 101 % de 505 000 $, soit 510 050 $.