¿Qué es el límite de la deducción SALT?
Aplica a: impuesto federal sobre la renta de Estados Unidos, años fiscales 2024 a 2027. La deducción por impuestos estatales y locales (SALT, por sus siglas en inglés, State and Local Tax) permite a quienes detallan deducciones en el Anexo A (Schedule A) deducir los impuestos estatales y locales sobre la renta (o sobre ventas generales) más los impuestos sobre la propiedad. La Ley de Recortes de Impuestos y Empleo (Tax Cuts and Jobs Act) fijó el total en $10,000 por declaración ($5,000 si se casa por separado) para 2018 a 2024. La Ley One Big Beautiful Bill (Public Law 119-21, sección 70120) elevó el tope desde 2025: $40,000 para 2025, $40,400 para 2026, y el 101 % del año anterior para 2027 a 2029, lo que supone $40,804 para 2027. A partir de 2030 el tope vuelve a $10,000. Quien es casado y declara por separado deduce la mitad del tope calculado como se explica más abajo.
La reducción por nivel de ingresos
Desde 2025 el tope más alto se reduce en ingresos elevados. Se descuenta el 30 % del ingreso bruto ajustado modificado (MAGI) que supere un umbral: $500,000 para 2025, $505,000 para 2026 y $510,050 para 2027 (la mitad si se casa por separado). La reducción nunca deja el tope por debajo de $10,000 ($5,000 si se casa por separado).
| Año fiscal | Tope | Umbral del MAGI | Mínimo |
|---|---|---|---|
| 2024 | $10,000 | — | — |
| 2025 | $40,000 | $500,000 | $10,000 |
| 2026 | $40,400 | $505,000 | $10,000 |
| 2027 | $40,804 | $510,050 | $10,000 |
Si es casado y declara por separado: el umbral del MAGI se reduce a la mitad, la reducción del 30 % y el mínimo de $10,000 se aplican al tope completo y después se deduce la mitad del resultado (26 U.S.C. 164(b)(6)(B); hoja de cálculo de la deducción de impuestos estatales y locales del Anexo A del IRS, líneas 5, 9 y 10). Ejemplo para 2026 con un MAGI de $300,000: $40,400 − 30 % × ($300,000 − $252,500) = $26,150, por lo que el tope es de $13,075.
Cómo usarla
Elige el año fiscal y luego introduce tu MAGI, los impuestos estatales o locales sobre la renta o las ventas que pagaste, tus impuestos sobre la propiedad y tu estado civil para la declaración. La herramienta calcula el tope de ese año y de ese ingreso, y después muestra tu SALT deducible y la parte que se pierde por el tope.
Explicación de la fórmula
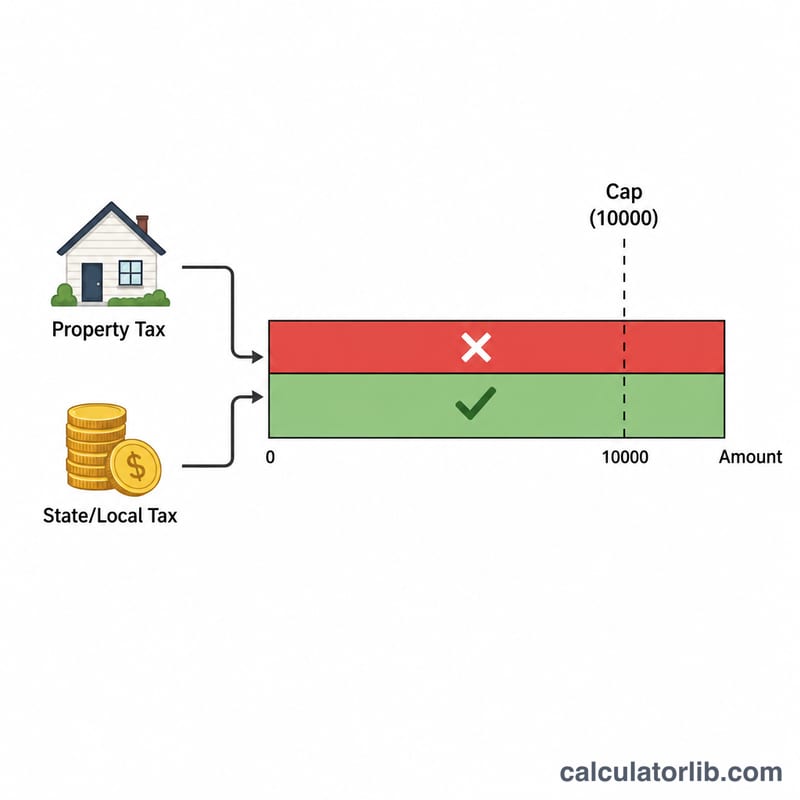
$$\text{Cap} = \max\Big(\text{Floor},\ \text{Base cap} - 0.30 \times \max(0,\ \text{MAGI} - \text{Threshold})\Big)$$ $$\text{Deductible} = \min\Big(\text{State \& Local Taxes} + \text{Property Taxes},\ \text{Cap}\Big)$$ Para 2024 el tope es una cifra fija de \(\$10{,}000\) (\(\$5{,}000\) si se casa por separado), sin reducción.
Ejemplo práctico
Año fiscal 2026, declaración conjunta, MAGI $150,000, impuesto estatal sobre la renta de $30,000 e impuesto sobre la propiedad de $20,000. SALT total $$= \$30{,}000 + \$20{,}000 = \$50{,}000.$$ El MAGI está por debajo de $505,000, así que el tope es \(\$40{,}400\) y la deducción SALT es $$\min\Big(\$50{,}000,\ \$40{,}400\Big) = \$40{,}400,$$ con \(\$9{,}600\) perdidos por el tope. Con un MAGI de $600,000 el tope baja \(0.30 \times (\$600{,}000 - \$505{,}000) = \$28{,}500\) hasta \(\$11{,}900\).
Preguntas frecuentes
¿Qué cuenta como SALT? Los impuestos estatales y locales sobre la renta (o sobre las ventas, a elegir uno de los dos), además de los impuestos sobre bienes inmuebles y bienes muebles.
¿Se aplica el tope si tomo la deducción estándar? No. La deducción SALT solo importa si detallas deducciones en el Anexo A (Schedule A).
¿El límite es distinto si se casa por separado? Sí. El umbral del MAGI se reduce a la mitad, la reducción del 30 % y el mínimo de $10,000 se aplican al tope completo y se deduce la mitad del resultado, por lo que nunca es inferior a $5,000. Esta calculadora lo ajusta automáticamente.
¿Cuál es el tope de 2027? $40,804. La ley lo fija en el 101 % de la cifra de 2026 ($40,400), y el umbral de reducción en el 101 % de $505,000, que es $510,050.