Trần khấu trừ SALT là gì?
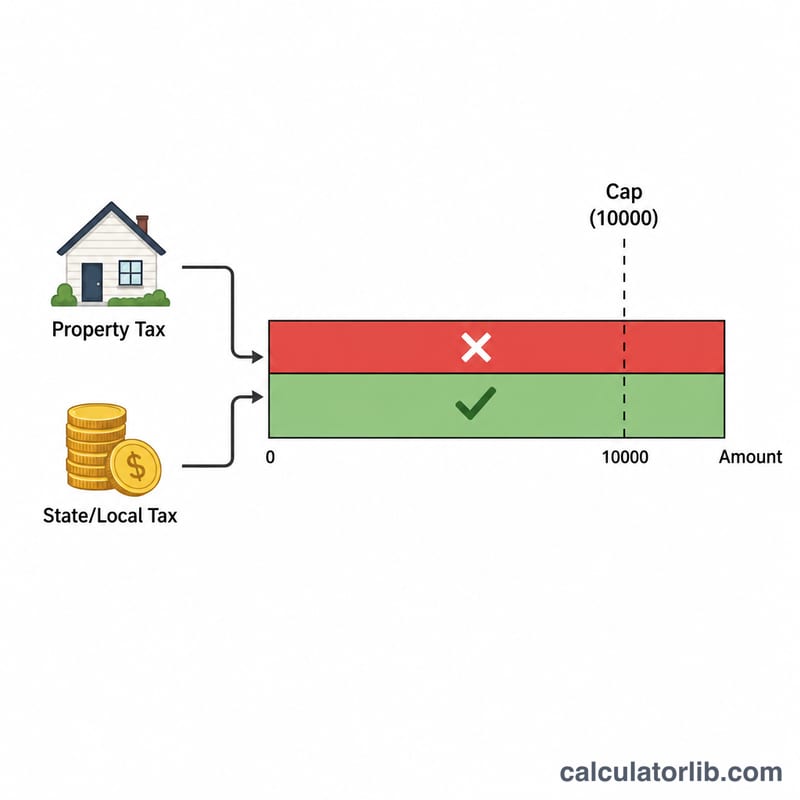
Áp dụng cho: thuế thu nhập liên bang Hoa Kỳ, các năm thuế 2024 đến 2027. Khấu trừ State and Local Tax (SALT, thuế tiểu bang và địa phương) cho phép người nộp thuế kê khai chi tiết trên Schedule A được trừ thuế thu nhập tiểu bang và địa phương (hoặc thuế bán hàng tổng quát) cộng với thuế bất động sản. Đạo luật Tax Cuts and Jobs Act giới hạn tổng mức này ở $10,000 mỗi tờ khai ($5,000 nếu khai thuế riêng) cho các năm 2018 đến 2024. Đạo luật One Big Beautiful Bill Act (Public Law 119-21, mục 70120) nâng trần từ năm 2025: $40,000 cho 2025, $40,400 cho 2026, và 101% mức năm trước cho các năm 2027 đến 2029, tức $40,804 cho 2027. Từ năm 2030, trần trở lại $10,000. Người khai thuế riêng được khấu trừ một nửa mức trần tính theo cách mô tả bên dưới.
Giảm trần theo thu nhập
Từ năm 2025, trần cao hơn bị thu hẹp khi thu nhập cao. Trần bị giảm 30% phần modified adjusted gross income (MAGI, thu nhập điều chỉnh tổng) vượt ngưỡng: $500,000 cho 2025, $505,000 cho 2026 và $510,050 cho 2027 (một nửa nếu khai thuế riêng). Mức giảm không bao giờ kéo trần xuống dưới $10,000 ($5,000 nếu khai thuế riêng).
| Năm thuế | Trần | Ngưỡng MAGI | Sàn |
|---|---|---|---|
| 2024 | $10,000 | — | — |
| 2025 | $40,000 | $500,000 | $10,000 |
| 2026 | $40,400 | $505,000 | $10,000 |
| 2027 | $40,804 | $510,050 | $10,000 |
Khai thuế riêng: ngưỡng MAGI được chia đôi, mức giảm 30% và sàn $10,000 áp dụng cho toàn bộ trần, sau đó bạn được khấu trừ một nửa kết quả (26 U.S.C. 164(b)(6)(B); IRS Schedule A State and Local Tax Deduction Worksheet, dòng 5, 9 và 10). Ví dụ năm 2026 với MAGI $300,000: $40,400 − 30% × ($300,000 − $252,500) = $26,150, nên trần là $13,075.
Cách sử dụng
Chọn năm thuế, sau đó nhập MAGI, thuế thu nhập hoặc thuế bán hàng tiểu bang và địa phương đã nộp, thuế bất động sản và tình trạng khai thuế. Công cụ tính trần cho năm và mức thu nhập đó, rồi báo số SALT được khấu trừ và phần bị mất do trần.
Giải thích công thức
$$\text{Cap} = \max\Big(\text{Floor},\ \text{Base cap} - 0.30 \times \max(0,\ \text{MAGI} - \text{Threshold})\Big)$$ $$\text{Deductible} = \min\Big(\text{State \& Local Taxes} + \text{Property Taxes},\ \text{Cap}\Big)$$ Với năm 2024, trần cố định là \(\$10{,}000\) (\(\$5{,}000\) nếu khai thuế riêng), không giảm theo thu nhập.
Ví dụ minh họa
Năm thuế 2026, khai chung, MAGI $150,000, thuế thu nhập tiểu bang $30,000 và thuế bất động sản $20,000. Tổng SALT $$= \$30{,}000 + \$20{,}000 = \$50{,}000.$$ MAGI thấp hơn $505,000, nên trần là \(\$40{,}400\) và SALT được khấu trừ là $$\min\Big(\$50{,}000,\ \$40{,}400\Big) = \$40{,}400,$$ với \(\$9{,}600\) bị mất do trần. Với MAGI $600,000, trần giảm \(0.30 \times (\$600{,}000 - \$505{,}000) = \$28{,}500\) xuống còn \(\$11{,}900\).
Câu hỏi thường gặp
SALT gồm những khoản nào? Thuế thu nhập tiểu bang và địa phương (hoặc thuế bán hàng, bạn chọn một trong hai), cộng với thuế bất động sản và thuế tài sản cá nhân.
Trần có áp dụng nếu tôi nhận khấu trừ tiêu chuẩn không? Không. Khấu trừ SALT chỉ có ý nghĩa khi bạn kê khai chi tiết trên Schedule A.
Giới hạn có khác khi khai thuế riêng không? Có. Ngưỡng MAGI được chia đôi, mức giảm 30% và sàn $10,000 áp dụng cho toàn bộ trần, và bạn được khấu trừ một nửa kết quả, nên không bao giờ thấp hơn $5,000. Công cụ này tự động điều chỉnh.
Trần năm 2027 là bao nhiêu? $40,804. Luật đặt bằng 101% số năm 2026 ($40,400), và ngưỡng giảm trừ bằng 101% của $505,000, tức $510,050.