Что такое лимит вычета SALT?
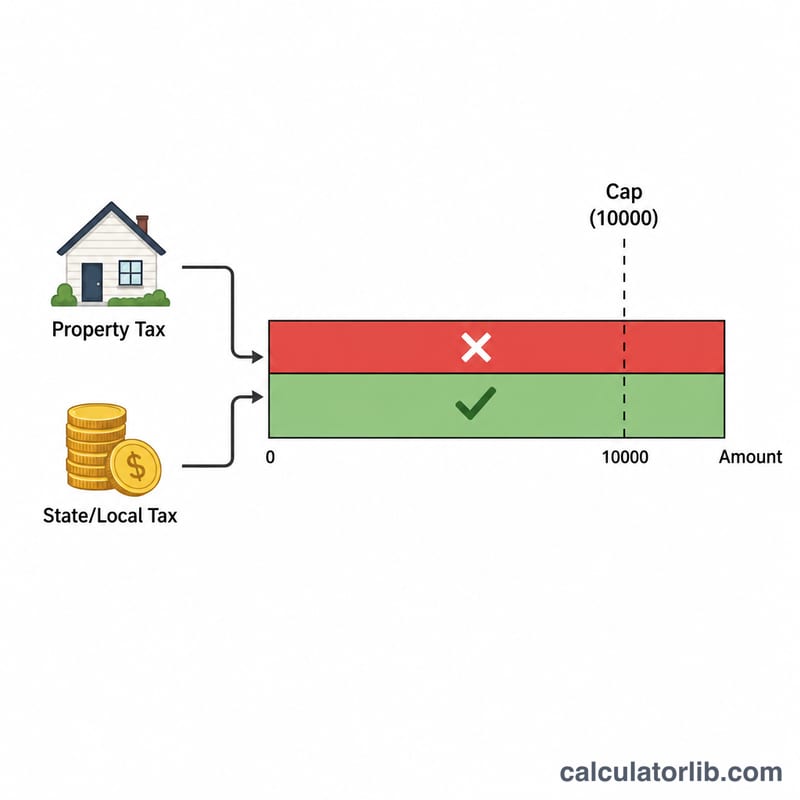
Применяется: федеральный подоходный налог США, налоговые годы с 2024 по 2027. Вычет SALT (State and Local Tax, налоги штатов и местных властей) позволяет налогоплательщикам, которые детализируют вычеты по Schedule A (форма для детализированных вычетов), вычесть подоходный налог штата и местный налог (или налог с продаж) вместе с имущественными налогами. Закон Tax Cuts and Jobs Act ограничил общую сумму $10,000 на декларацию ($5,000 при раздельной подаче) за 2018–2024 годы. Закон One Big Beautiful Bill Act (Public Law 119-21, section 70120) повысил лимит с 2025 года: $40,000 за 2025, $40,400 за 2026 и 101% предыдущего года за 2027–2029, то есть $40,804 за 2027. С 2030 года лимит возвращается к $10,000. При раздельной подаче вычитается половина лимита, рассчитанного так, как описано ниже.
Снижение лимита при высоком доходе
С 2025 года повышенный лимит уменьшается при высоких доходах. Он сокращается на 30% модифицированного скорректированного валового дохода (MAGI, modified adjusted gross income) сверх порога: $500,000 за 2025, $505,000 за 2026 и $510,050 за 2027 (половина при раздельной подаче). Снижение никогда не опускает лимит ниже $10,000 ($5,000 при раздельной подаче).
| Налоговый год | Лимит | Порог MAGI | Минимум |
|---|---|---|---|
| 2024 | $10,000 | — | — |
| 2025 | $40,000 | $500,000 | $10,000 |
| 2026 | $40,400 | $505,000 | $10,000 |
| 2027 | $40,804 | $510,050 | $10,000 |
При раздельной подаче порог MAGI уменьшается вдвое, снижение на 30% и минимум $10,000 применяются к полному лимиту, а затем вычитается половина результата (26 U.S.C. 164(b)(6)(B); рабочий лист IRS State and Local Tax Deduction Worksheet к Schedule A, строки 5, 9 и 10). Пример за 2026 год при MAGI $300,000: $40,400 − 30% × ($300,000 − $252,500) = $26,150, поэтому лимит составляет $13,075.
Как пользоваться
Выберите налоговый год, затем введите MAGI, уплаченные налоги штата и местные налоги с доходов или продаж, имущественные налоги и статус подачи. Калькулятор рассчитает лимит для этого года и дохода, после чего покажет ваш вычитаемый SALT и часть, потерянную из-за лимита.
Формула
$$\text{Cap} = \max\Big(\text{Floor},\ \text{Base cap} - 0.30 \times \max(0,\ \text{MAGI} - \text{Threshold})\Big)$$ $$\text{Deductible} = \min\Big(\text{State \& Local Taxes} + \text{Property Taxes},\ \text{Cap}\Big)$$ Для 2024 года лимит составляет фиксированные \(\$10{,}000\) (\(\$5{,}000\) при раздельной подаче) без снижения.
Пример расчёта
Налоговый год 2026, совместная подача, MAGI $150,000, налог штата $30,000 и имущественный налог $20,000. Всего SALT $$= \$30{,}000 + \$20{,}000 = \$50{,}000.$$ MAGI ниже $505,000, поэтому лимит равен \(\$40{,}400\), вычитаемый SALT составляет $$\min\Big(\$50{,}000,\ \$40{,}400\Big) = \$40{,}400,$$ а \(\$9{,}600\) теряется из-за лимита. При MAGI $600,000 лимит снижается на \(0.30 \times (\$600{,}000 - \$505{,}000) = \$28{,}500\) до \(\$11{,}900\).
Часто задаваемые вопросы
Что входит в SALT? Налоги штата и местные налоги (подоходные или налог с продаж, на выбор), а также налоги на недвижимость и личное имущество.
Действует ли лимит, если я беру стандартный вычет? Нет. Вычет SALT имеет значение только при детализации по Schedule A.
Отличается ли лимит при раздельной подаче? Да. Порог MAGI уменьшается вдвое, снижение на 30% и минимум $10,000 применяются к полному лимиту, а вычитается половина результата, то есть не менее $5,000. Калькулятор учитывает это автоматически.
Каков лимит на 2027 год? $40,804. Закон устанавливает его на уровне 101% суммы 2026 года ($40,400), а порог снижения — на уровне 101% от $505,000, то есть $510,050.