À quoi sert ce calculateur
Juridiction : États-Unis. Cet outil estime l'impôt fédéral américain sur le revenu des particuliers dû sur un montant donné de revenu imposable, en s'appuyant sur le barème progressif à taux marginaux de l'IRS, pour l'année fiscale et le statut déclaratif de votre choix (de 2019 à 2026). Il indique votre impôt estimé, votre tranche marginale la plus élevée, votre taux d'imposition effectif et votre revenu net après impôt. Pour les lecteurs hors États-Unis : il ne modélise que l'impôt fédéral américain et n'a pas d'équivalent direct ailleurs (en France, par exemple, l'impôt sur le revenu suit des règles et un barème différents).
Important : uniquement le revenu imposable
Vous devez saisir votre revenu après déductions et abattements. Ce calculateur n'applique PAS la déduction forfaitaire (standard deduction), les déductions détaillées, les crédits d'impôt, l'impôt minimum de remplacement (AMT), l'impôt sur les revenus nets de placement, les cotisations des travailleurs indépendants, les charges FICA (Social Security / Medicare), ni aucun impôt d'État ou local. Il fournit une estimation nette de l'impôt portant uniquement sur la base imposable.
Mode d'emploi
1) Choisissez l'année fiscale. 2) Sélectionnez votre statut déclaratif (Célibataire, Couple marié – déclaration commune, Couple marié – déclaration séparée, ou Chef de famille). 3) Indiquez votre revenu imposable en dollars. Cliquez sur Calculer pour afficher le détail.
La formule expliquée
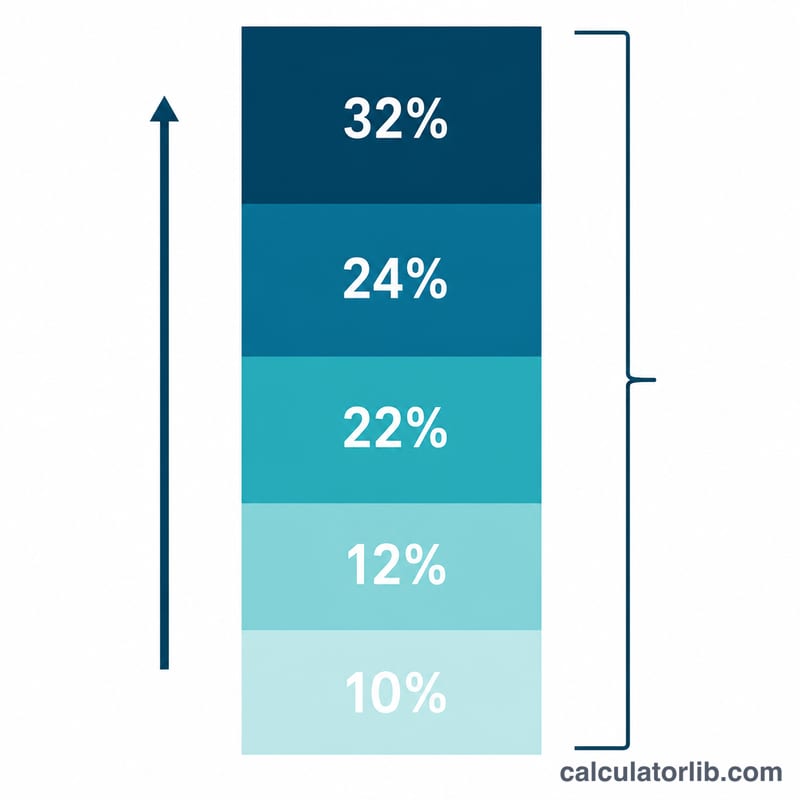
Les États-Unis appliquent un système progressif : le revenu est découpé en tranches, et chaque tranche est imposée au taux marginal qui lui correspond. Les quatre statuts déclaratifs partagent les mêmes sept taux (10 %, 12 %, 22 %, 24 %, 32 %, 35 %, 37 %) ; seuls les seuils en dollars varient selon l'année et le statut. Votre impôt correspond à la somme de (taux × part du revenu située dans chaque tranche) :
$$\text{Tax} = \sum_r \text{rate}_r \times \big(\min(\text{income}, U_r) - L_r\big)$$Les bornes des tranches sont inclusives à la limite basse et exclusives à la limite haute : un revenu situé exactement sur un seuil relève donc de la tranche supérieure.
Exemple chiffré
Année fiscale 2026, couple marié en déclaration commune, revenu imposable de 85 000 $. La tranche à 10 % couvre [0 ; 24 800) : \(0{,}10 \times 24\,800 = 2\,480\) $. La tranche à 12 % couvre [24 800 ; 100 800), et votre revenu s'arrête à 85 000 :
$$0{,}12 \times (85\,000 - 24\,800) = 0{,}12 \times 60\,200 = 7\,224 \text{ \$}$$Impôt total = \(2\,480 + 7\,224 = \mathbf{9\,704}\) $. Tranche marginale = 12,0 %. Taux effectif :
$$\text{Effective Rate} = \frac{9\,704}{85\,000} \times 100 = 11{,}42\,\%$$Revenu net = \(85\,000 - 9\,704 = 75\,296\) $.
Tranches d'imposition fédérale sur le revenu 2026 selon le statut matrimonial
Il s'agit des tranches d'imposition ordinaires de l'impôt fédéral américain sur le revenu (IRS) pour l'année fiscale 2026, appliquées au revenu imposable (revenu après déductions). Elles ne s'appliquent qu'à l'impôt fédéral américain sur le revenu, et non aux impôts des États ni aux systèmes fiscaux d'autres pays. Chaque cellule indique la fourchette de revenu imposable soumise à ce taux.
| Taux | Célibataire | Marié(e) imposé(e) conjointement | Marié(e) imposé(e) séparément | Chef de famille |
|---|---|---|---|---|
| 10% | $0 – $12,400 | $0 – $24,800 | $0 – $12,400 | $0 – $17,700 |
| 12% | $12,400 – $50,400 | $24,800 – $100,800 | $12,400 – $50,400 | $17,700 – $67,450 |
| 22% | $50,400 – $105,700 | $100,800 – $211,400 | $50,400 – $105,700 | $67,450 – $105,700 |
| 24% | $105,700 – $201,775 | $211,400 – $403,550 | $105,700 – $201,775 | $105,700 – $201,750 |
| 32% | $201,775 – $256,225 | $403,550 – $512,450 | $201,775 – $256,225 | $201,750 – $256,200 |
| 35% | $256,225 – $640,600 | $512,450 – $768,700 | $256,225 – $384,350 | $256,200 – $640,600 |
| 37% | Au-delà de $640,600 | Au-delà de $768,700 | Au-delà de $384,350 | Au-delà de $640,600 |
Les seuils des années fiscales 2019 à 2025 sont disponibles dans le sélecteur d'année fiscale du calculateur. Ces tranches ne couvrent que le revenu ordinaire ; les gains en capital à long terme et les dividendes qualifiés sont soumis à des taux distincts.
Explication des principaux termes fiscaux
- Revenu imposable
- Le montant du revenu sur lequel l'impôt fédéral américain sur le revenu est effectivement calculé : le revenu brut ajusté moins la déduction forfaitaire ou les déductions détaillées (et certaines autres déductions). C'est la donnée utilisée par le calculateur.
- Revenu brut ajusté (AGI)
- Le revenu total (salaires, intérêts, revenus d'entreprise, etc.) moins certains ajustements « au-dessus de la ligne », comme certaines cotisations de retraite ou les intérêts sur prêts étudiants. Le AGI précède la déduction forfaitaire ou la déduction détaillée.
- Déduction forfaitaire
- Un montant fixe, défini selon le statut matrimonial et ajusté chaque année en fonction de l'inflation, qui réduit le AGI lorsque vous ne détaillez pas vos déductions. Pour 2026, il s'élève à $16,100 pour les célibataires, $32,200 pour les couples mariés imposés conjointement et $24,150 pour les chefs de famille.
- Taux marginal d'imposition
- Le taux appliqué au dernier dollar de revenu imposable, c'est-à-dire le taux de la tranche la plus élevée atteinte par vos revenus.
- Taux effectif d'imposition
- L'impôt total divisé par le revenu imposable. Il s'agit d'un taux moyen sur l'ensemble des tranches ; il est donc inférieur au taux marginal dès que le revenu dépasse la première tranche.
- Statut matrimonial
- La catégorie sous laquelle vous déclarez vos revenus : célibataire, marié(e) imposé(e) conjointement, marié(e) imposé(e) séparément ou chef de famille. Il détermine les seuils des tranches et la déduction forfaitaire.
- Impôt progressif
- Un système dans lequel les tranches supérieures de revenu sont imposées à des taux plus élevés, plutôt qu'à un taux unique appliqué à l'ensemble des revenus.
- Seuil de tranche d'imposition
- Le montant en dollars du revenu imposable auquel une tranche prend fin et où commence la tranche suivante, à taux plus élevé. Les seuils sont indexés sur l'inflation chaque année.
Interpréter votre résultat
- Impôt estimé : la somme de l'impôt sur chaque tranche de revenu imposable, au taux de sa tranche, pour l'année et le statut matrimonial sélectionnés.
- Tranche marginale : le taux appliqué à votre tranche de revenu la plus élevée. Il décrit l'impôt sur le prochain dollar gagné, et non sur l'ensemble de vos revenus.
- Taux effectif : impôt estimé divisé par le revenu imposable. Comme les tranches inférieures sont imposées à des taux plus faibles, il est inférieur au taux marginal dès que le revenu dépasse la tranche de 10%.
- Revenu net : revenu imposable moins l'impôt fédéral sur le revenu estimé. Notez que ce calcul part du revenu imposable, et non du salaire brut.
Passer dans une tranche supérieure n'augmente pas l'impôt sur l'ensemble de vos revenus. Seule la partie au-dessus du seuil est imposée au taux plus élevé.
Exemple (2026, célibataire, revenu imposable de $60,000)
Impôt = 10% × $12,400 + 12% × ($50,400 − $12,400) + 22% × ($60,000 − $50,400)
= $1,240 + $4,560 + $2,112 = $7,912
La tranche marginale est de 22 %, tandis que le taux effectif est de $7,912 ÷ $60,000 ≈ 13,19 %. Le revenu net est de $60,000 − $7,912 = $52,088.
Cette estimation ne couvre que l'impôt fédéral américain sur le revenu ordinaire imposable. Elle exclut les cotisations sociales (Social Security et Medicare), les crédits d'impôt, l'impôt minimum de remplacement, les autres impôts fédéraux, ainsi que les impôts des États ou des collectivités locales. Il s'agit d'informations générales, et non de conseils fiscaux.
Revenus et emploi : États-Unis
Revenu moyen et chômage (États-Unis) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 88 810 USD
- PIB par habitant, PPA 2025
- 90 027 $ intl
- Monde : 25 704
- Chômage 2025
- 4,2 %
- Monde : 4,8 %
Dernière variation Hausse +7,1 % 2025 : 88 810 USD, contre 82 910 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (États-Unis) était de 88 810 dollars américains par an, soit environ 7 401 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 88 810 | 90 027 | 4,2 % |
| 2024 | 82 910 | 86 170 | 4,0 % |
| 2023 | 79 950 | 82 587 | 3,6 % |
| 2022 | 77 230 | 78 009 | 3,7 % |
| 2021 | 71 510 | 71 441 | 5,3 % |
| 2020 | 64 630 | 64 465 | 8,1 % |
| 2019 | 65 840 | 65 228 | 3,7 % |
| 2018 | 63 040 | 62 876 | 3,9 % |
| 2017 | 58 860 | 60 048 | 4,4 % |
| 2016 | 56 830 | 57 977 | 4,9 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : États-Unis
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 43,65 %
- à partir de 8,7 × le salaire moyen
- Cotisations sociales salariales 2025
- 7,65 % · 1,45 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en États-Unis (administrations centrale et locales réunies) était de 43,65 %. Il s’applique à partir de 8,7 fois le salaire moyen de 73 520 USD, soit à partir d’environ 642 101 USD par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
États-Unis et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : États-Unis : tous les chiffres et l’historique
FAQ
Pourquoi mon taux marginal est-il plus élevé que mon taux effectif ? Le taux marginal ne s'applique qu'à votre dernier dollar gagné ; les tranches inférieures imposent les premiers dollars à des taux plus faibles. Votre taux global (effectif) est donc toujours inférieur à celui de votre tranche la plus haute.
Cet outil inclut-il la déduction forfaitaire ? Non. Saisissez un revenu déjà diminué de votre déduction. Pour 2026, la déduction forfaitaire est d'environ 16 100 $ (Célibataire) et 32 200 $ (couple marié en déclaration commune), mais c'est à vous de la soustraire avant de saisir le revenu imposable.
Quelle est la fiabilité du barème 2026 ? Les seuils de 2026 correspondent aux montants ajustés à l'inflation de l'IRS issus de la Revenue Procedure 2025-32 ; toutes les années n'estiment que l'impôt fédéral sur le revenu.